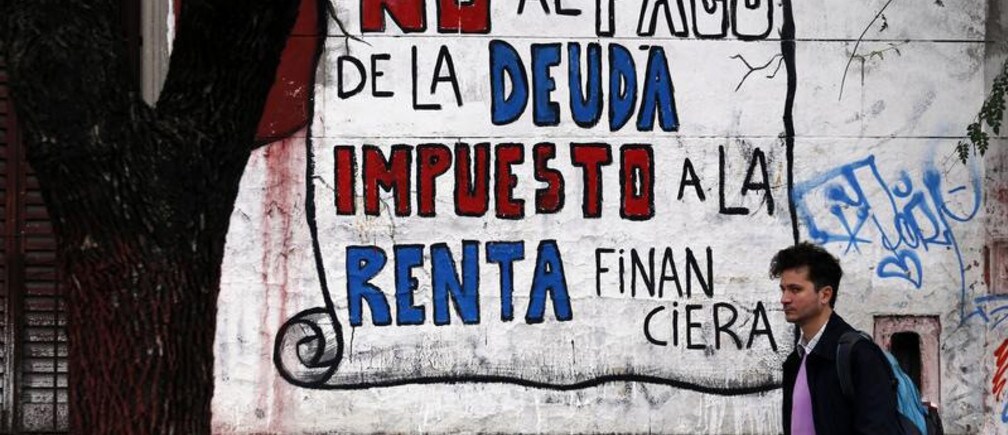
阿根廷最新的违约给政策制定者提出了令人不安的问题。诚然,该国周期性的债务危机往往是自我毁灭性宏观经济政策的结果。但这一次,违约是由国际主权债务制度的重大转变所引发的。
这一转变有利于以美国法律为准据法发行的债券中的强硬型债权人。随着新兴市场增长放缓、外债上升,使未来债务减记与重组更加困难的新法律解释,对全球金融稳定并不是好兆头。
故事中并没有英雄,尤其不是阿根廷的政策制定者,他们十年前曾单方面试图迫使外国债券持有人接受大规模的普遍减记。事后看来,那些将“布宜诺斯艾利斯共识”吹捧为经济运行新方式的经济学家也显得愚蠢。国际货币基金组织 长期以来一直承认 ,它为挽救阿根廷不可持续的美元挂钩汇率制度而多发放了一笔贷款,该制度早在2001年便已崩溃。
这并非阿根廷违约首次扰乱国际资本市场。据我与卡门·莱因哈特在2009年出版的著作 《This Time Is Different》中所整理的统计,阿根廷此前已违约七次,分别发生在1827年、1890年、1951年、1956年、1982年、1989年和2001年。
阿根廷以其违约事件闻名的程度,几乎不亚于其足球队,但它绝非孤例。几乎所有新兴市场国家都曾反复遭遇主权债务问题。委内瑞拉是现代的违约纪录保持者,自1826年以来已违约11次,且或许还会更多。
早在2003年,部分是为应对阿根廷危机,国际货币基金组织 提出了一个新的框架 ,用以裁定主权债务。但该提议遭到强烈反对,不仅来自担心基金组织会对问题债务国过于友好的债权人,还来自那些认为自身近期并无信用风险的新兴市场国家。健康的借款国担心,如果违约惩罚有所放宽,债权人将要求更高的利率。
近来,作为对基金组织向欧洲外围国家(尤其是希腊)放贷进行重新审视的延伸,该组织已提出 另一种方案 ,用以处理债务展期,该方案或许更易于实施。基金组织现在认识到,其大部分融资实际上被用于让短期债权人无损失退出。因此,剩余资金不足以帮助缓解因外国资金骤然中断而不得不进行的预算削减。
近期欧元区危机的经历与20世纪80年代的拉丁美洲债务危机形成鲜明对比,当时银行不被允许仓促退出其贷款。若新提案获得通过,基金组织将有条件地拒绝向那些基金组织工作人员认定最可能不可持续的债务负担国家提供资金;债权人首先须同意对债务进行“再分期”。
“再分期”是债务重组的委婉说法,它使各国能够以比在公开市场上所能获得的更长期限和更低利率,向现有债权人借款。尽管尚不清楚基金组织能在多大程度上抵挡强硬谈判的债权人,但若该新政策获得采纳,将使基金组织在面对屡次不断向无望债务投入资金的情形时采取更强硬的立场。
目前,美国似乎不愿支持基金组织的提案。显然,美国当局认为在某些情况下地缘政治压倒经济因素(例如,基金组织在一系列项目失败后近期重返乌克兰即是体现)。
美国的这种抵制令人遗憾。与其围绕这些例外情况设计国际金融体系,美国不如设法在乌克兰这类特殊案例中直接组织无偿援助,那样会好得多。
鉴于在外国法院裁决主权债务合同时反复出现的复杂问题,以及全球无法为跨境破产建立可信且公平的程序,或许最好的办法是让大部分国际债务资金流经债务国法院。二十五年前,杰里米·布洛和我曾 提出过一项沿此思路的提案 ,至今它仍是正确的做法。
在这种情景下,有意大规模向境外借款的国家需要建立能够使其还款承诺可信的制度。总体而言,经验支持这一做法。事实上,近年来新兴市场本币债券发行的大幅扩张有助于缓解市场紧张(尽管企业持续依赖外债,仍使许多国家面临脆弱性)。
但本币借款并非灵丹妙药。认为只要汇率有弹性,任何以本国货币发债的国家便没有风险,这种想法之天真令人惊讶。首先,通胀风险依然存在,对财政制度薄弱、债务负担沉重的国家而言尤其如此。
尽管如此,阿根廷最近的债务创伤表明,全球主权债务处置体系仍亟待修复。深化本国债务市场——或许还需按基金组织所提议的思路作出改变——是迫切需要的。
作者:肯尼思·罗格夫,哈佛大学经济学与公共政策教授,2011年德意志银行金融经济学奖获得者,2001年至2003年曾任国际货币基金组织首席经济学家。
图片:2014年7月31日,一名男子走过布宜诺斯艾利斯的一面涂鸦,上书“拒绝偿付债务——对金融利润征税”。在阿根廷与其所称的“秃鹫式”债权人的最后一刻谈判失败后,阿根廷在12年内第二次违约,焦点随之转向大型银行和基金是否会要求宣布“信贷事件”。REUTERS/Marcos Brindicci