长期宏观经济预测的准确性会显著影响政府债务和社会保障体系的可持续性。然而,由于难以量化评估新创新的未来发展及其扩散,长期预测无法避免显著的不确定性。此外,金融危机、国际冲突和重大自然灾害等许多不可预见的事件也会发生。
政府增长预测存在向上偏差
许多研究表明,政府机构的经济增长预测往往存在向上偏差。以日本为例,自2000财年起,政府对下一财年GDP增长的预测平均存在向上偏差:实际GDP增长率为0.5个百分点,名义GDP增长率为1.4个百分点。经济增长预测的向上偏差往往会导致对财政收支平衡和债务水平的预测过于乐观。然而,这些研究大多关注一至两年的短期预测。
Frankel(2011)以及Frankel和Schreger(2013)分析了政府机构的三年期预测,是为数不多评估中期预测的研究。这些研究表明,预测期限越长,乐观偏差往往越大。然而,关于长期预测准确性的研究,例如涉及十年预测期的研究,一直很少。此外,据作者所知,尚无研究评估经济学学术研究人员所做的宏观经济预测。
基于这一背景,我在近期的研究(Morikawa 2019)中实证评估经济学学术研究人员能否准确预测长期增长。具体而言,我使用一组独特的调查数据,其中包含2000年代中期对实际/名义GDP增长的宏观经济预测,以评估这些十年期预测的事后表现。1
面向经济学研究人员的调查
调查数据取自“日本经济长期展望调查”。该调查由作者设计,日本经济产业省于2006年和2007年实施。问卷发送给日本经济学会(JEA)的所有经济学研究人员,以及约100名来自私人经济研究机构、非该学会成员的专业预测人员。日本经济学会相当于美国的美国经济学会和欧洲的欧洲经济学会。调查共收到608份答复;94%的受访者是该学会成员,77%是大学教授/研究人员。
调查请受访者报告未来十年实际/名义GDP增长率的长期预测。具体而言,调查要求受访者填写预期年化增长率(精确到小数点后一位)。由于相关变量的实际数据如今已经公布,因此可以评估十年期预测的事后误差或准确性。
需要指出的是,调查要求受访者在假设不存在重大外生冲击的情况下进行预测。考虑到2008—2009年全球危机对日本经济的影响,我们剔除2008和2009财年的数据,计算实际增长率的均值,并以此计算预测误差,即用预测增长率减去实际增长率。因此,正值表示预测存在向上偏差,负值表示存在向下偏差。
对预测准确性的事后评估
图1展示了预测误差的均值和中位数。与政府机构的预测结果类似,经济学研究人员的预测也存在乐观偏差。即使在计算年度增长率时剔除受全球危机影响的两年,仍存在不可忽视的向上偏差:实际GDP增长约为0.5—0.6个百分点,名义GDP增长约为1.3—1.4个百分点。
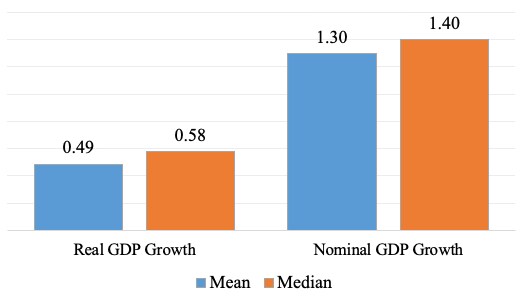
然而,经济学研究人员增长预测的偏差小于政府预测的偏差。根据日本政府于2006年制定的《新经济增长战略》,2005—2015财年实际GDP增长预测为每年2.2%。2 剔除受全球危机影响的两年后,这一时期实际GDP增长率为1.3%,意味着政府预测存在0.9个百分点的向上偏差。
经济学研究人员的增长预测为何会存在向上偏差,尽管他们不太可能受到政治压力的影响?虽然难以从数据中得出结论,但一种可能的解释是,受访者在做出预测时倾向于外推过去的增长表现。另一种可能是,相对于受访者的预期,政府实际实施的经济政策并不恰当。
不同个人特征对应的偏差幅度
调查收集了受访者的性别、年龄、所属机构和研究领域(19个JEL分类)等信息。3 图2展示了用于解释预测误差的个人特征回归系数。
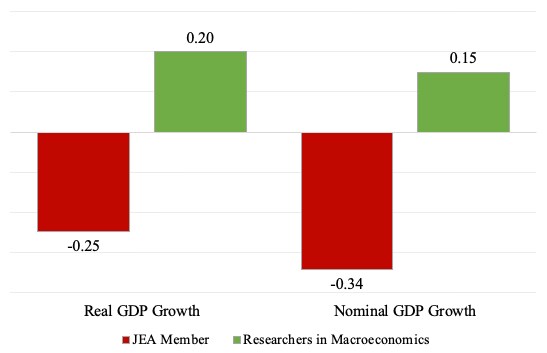
日本经济学会成员虚拟变量的系数为负,且在实际和名义GDP增长预测误差中均达到1%的显著性水平。尽管系数幅度不大,但与非日本经济学会成员的私人机构专业预测人员相比,学术研究人员预测的向上偏差小约0.2—0.3个百分点。
相比之下,专攻宏观经济学的研究人员虚拟变量系数为正,且在实际和名义GDP增长预测误差中均显著。专攻宏观经济学和/或经济增长的研究人员,其长期经济预测准确性略低,不过差异在数值上较小(约0.2个百分点)。
他们的预测为何相对不准确?一种可能的原因是,在进行预测时,他们经常接触到关于高增长率统计数据和政府经济展望的信息。
这些结果表明,长期增长预测存在显著的不确定性,即使是专攻宏观经济学或经济增长的经济学研究人员也不例外。
参考文献
Frankel, J(2011),《官方预算机构预测过度乐观及其影响》,《牛津经济政策评论》 27(4):536–62。
Frankel, J和J Schreger(2013),《欧元区过度乐观的官方预测与财政规则》,《世界经济评论》 149(2):247–72。
Morikawa, M(2019),《长期宏观经济预测的不确定性:经济学研究人员预测的事后评估》,RIETI讨论论文19-E-084。
注释
1 研究详情请参见Morikawa(2019)。
2 《新经济增长战略》未提供名义GDP增长预测。
3 受访者可以在研究领域问题中选择多个答案。平均而言,每位受访者选择了约两个领域。




