供应链困境、通胀上升和疫情等多重因素影响了全球经济复苏。
IMF预测,奥密克戎变异株的影响将是短期的,对全球经济复苏前景的影响也较小。
预计政策转向和其他挑战将产生更大影响。
各经济体努力应对供应中断、通胀加剧、债务创纪录以及持续的不确定性,经济增长随之放缓。
随着疫情进入第三年,全球复苏仍面临多重挑战。奥密克戎变异株迅速传播,导致许多国家重新实施人员流动限制,劳动力短缺也有所加剧。供应中断仍在拖累经济活动,并推高通胀;强劲需求以及高企的食品和能源价格又进一步加大了压力。此外,创纪录的债务和不断上升的通胀限制了许多国家应对新一轮扰动的能力。
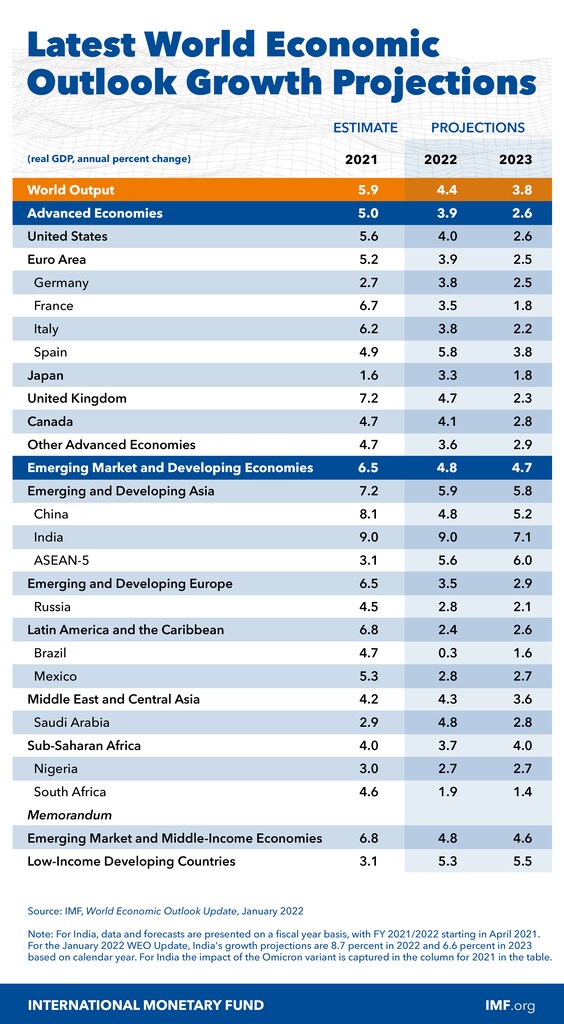
不过,有些挑战持续的时间可能比其他挑战短。新变异株似乎与较德尔塔变异株轻的病情相关,创纪录的感染激增预计也会相对迅速地回落。IMF最新一期《世界经济展望》因此预计,奥密克戎将在2022年第一季度拖累经济活动,但这种影响从第二季度起将逐渐消退。
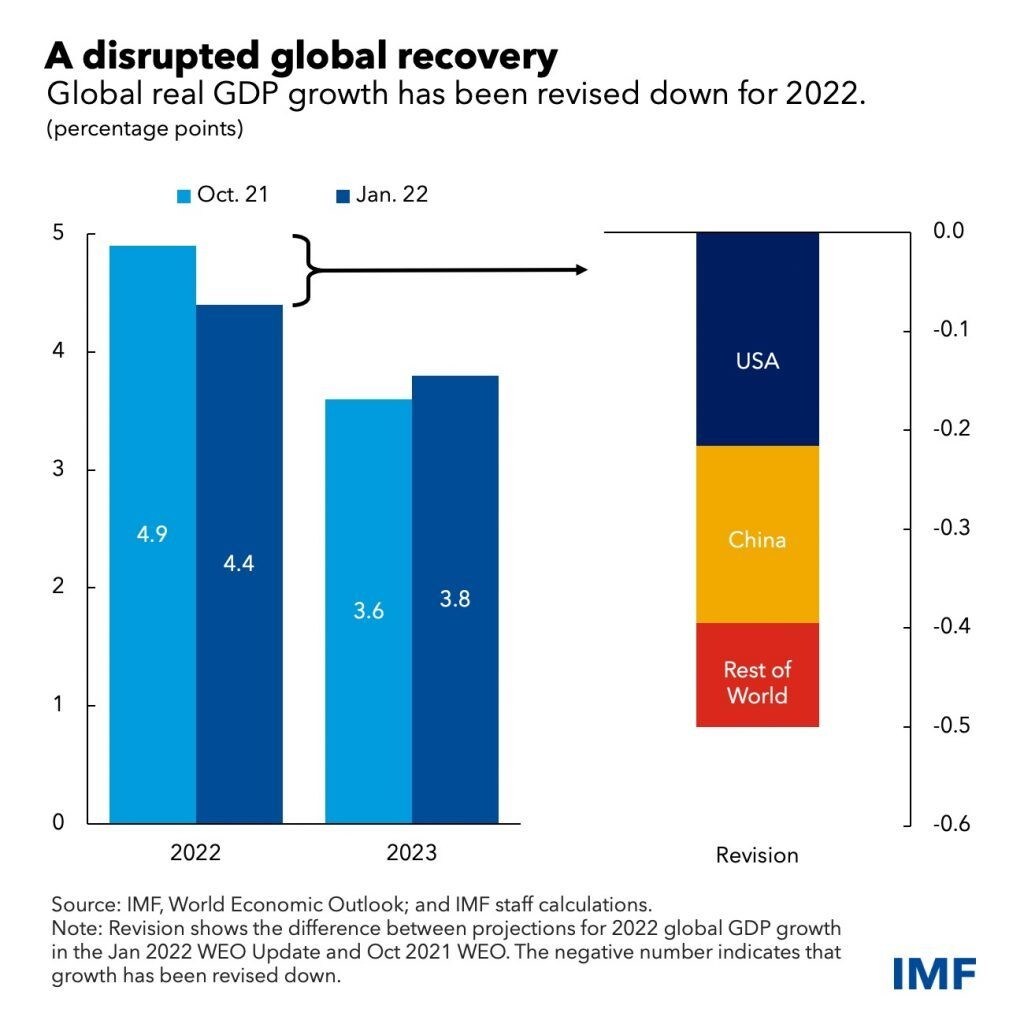
预计其他挑战和政策转向将对前景产生更大影响。我们预计今年全球经济增长率为4.4%,比此前预测低0.5个百分点,主要原因是下调了美国和中国的增长预测。对美国而言,这反映出《重建美好未来》财政方案立法前景减弱、非常规货币宽松政策提前退出,以及供应中断持续。对中国的预测下调,则反映出房地产行业持续收缩,私人消费复苏弱于预期。供应中断也导致德国等其他国家的预测下调。我们预计2023年全球经济增长率将放缓至3.8%。这一预测比2021年10月《世界经济展望》高0.2个百分点,主要反映出当前增长拖累因素消退后的回升。
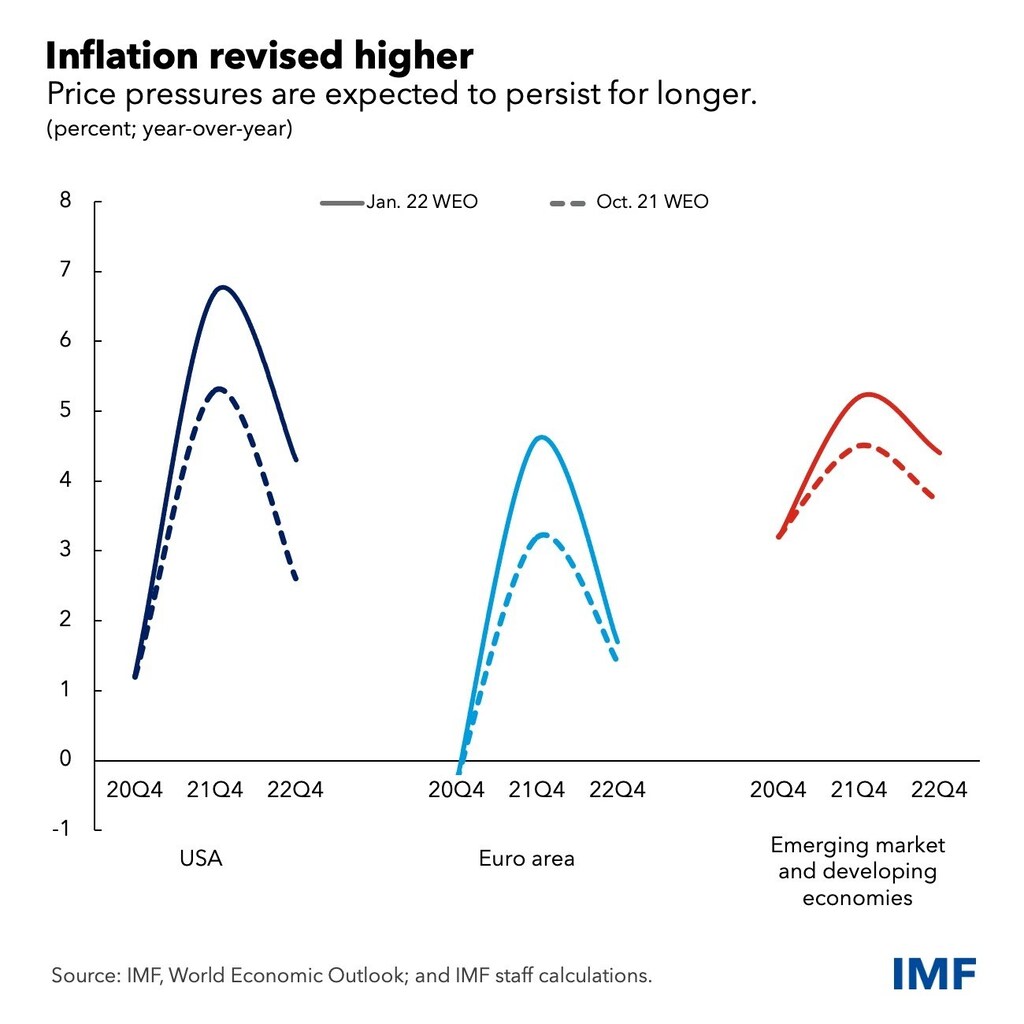
我们上调了2022年发达经济体、新兴市场和发展中经济体的通胀预测,预计高企的价格压力将持续更长时间。根据行业对供应改善的预期,供需失衡预计将在2022年有所缓解;随着需求逐步从商品转向服务,非常规政策支持也将退出。此外,根据期货市场的预期,2022年能源和食品价格涨幅将更加温和。假设通胀预期保持稳定,通胀预计将在2023年回落。
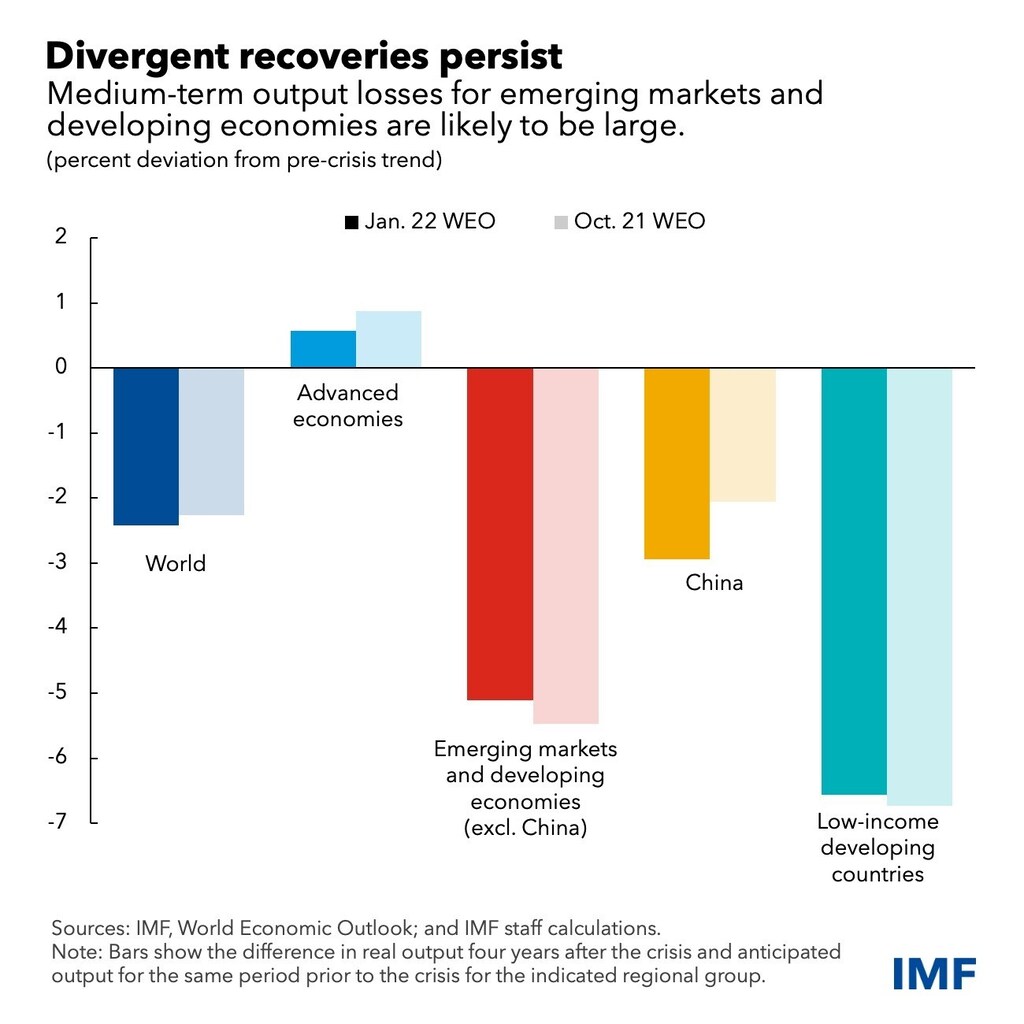
尽管复苏仍在继续,各国之间令人担忧的前景分化依然存在。预计发达经济体今年将恢复至疫情前的趋势水平,而若干新兴市场和发展中经济体的产出损失预计将持续到中期。估计2021年生活在极端贫困中的人数比疫情前趋势水平高出约7000万,贫困减少进程因此倒退了数年。
该预测面临高度不确定性,整体风险偏向下行。更致命变异株的出现可能延长危机。中国的“动态清零”策略可能加剧全球供应中断;如果中国房地产行业的金融压力蔓延至整体经济,其影响将广泛波及各方。美国通胀意外走高,可能促使美联储大幅收紧货币政策,并导致全球金融环境急剧收紧。地缘政治紧张局势加剧和社会动荡也会给前景带来风险。
全球行动
要应对世界经济面临的诸多困难,关键是遏制疫情。为此需要全球共同努力,确保广泛开展疫苗接种和检测,并让人们能够获得治疗药物,包括新近研发的抗病毒药物。目前,低收入国家只有4%的人口完成了疫苗接种,而高收入国家这一比例为70%。除了确保向低收入发展中国家稳定供应疫苗外,还应提供援助,以提升其吸收能力并改善卫生基础设施。弥补“新冠肺炎工具加速计划”(ACT Accelerator)234亿美元的资金缺口刻不容缓,同时还应鼓励技术转让,推动关键医疗工具的全球生产加快多元化,尤其是在非洲。
在国家层面,政策应继续根据各国具体情况制定,包括复苏程度、潜在通胀压力以及可用的政策空间。财政政策和货币政策需要协同配合,以实现经济目标。鉴于不确定性很高,政策也必须保持灵活,并根据最新经济数据作出调整。
许多经济体的政策空间已经缩小,而另一些经济体的复苏势头强劲,因此预计今年大多数国家的财政赤字将收窄。财政支出的重点应继续放在卫生领域;如有需要,应将转移支付有效地投向受影响最严重的群体。所有举措都需要纳入中期财政框架,明确可信路径,确保公共债务保持可持续。
多数国家的货币政策正处于关键节点。在美国等通胀广泛蔓延且经济复苏强劲的地方,或在一些新兴市场、发展中经济体和发达经济体中通胀居高不下、可能固化的地方,应退出非常规货币政策支持。已有数家央行开始加息,以抢先应对价格压力。清晰传达政策转向收紧的过程至关重要,这有助于确保市场平稳反应。如果核心通胀压力仍然温和、复苏尚未完成,货币政策则可继续保持宽松。
随着今年货币政策立场普遍趋紧,各经济体需要适应全球利率上升的环境。外币借款规模大、外部融资需求高的新兴市场和发展中经济体应为金融市场可能出现的动荡做好准备,在可行的情况下延长债务期限并控制货币错配。汇率灵活性有助于进行必要的宏观经济调整。在某些情况下,可能需要外汇干预和临时资本流动管理措施,为货币政策留出空间,以便聚焦国内状况。
随着利率上升,低收入国家偿还债务将日益困难;其中60%的国家已经陷入债务困境或面临较高风险。二十国集团(G20)共同框架需要加以改革,以便更快推进债务重组;在协商重组方案期间,G20债权人和私人债权人应暂停债务偿付。
疫情进入第三年之际,全球死亡人数已升至550万。相对于疫情前的预测,截至2024年,疫情造成的经济损失预计将接近13.8万亿美元。若没有科学家、医疗界的卓越努力,以及世界各地迅速而有力的政策应对,这些数字本会严重得多。
然而,要遏制损失并缩小各国复苏前景的巨大差距,仍有大量工作要做。需要采取政策举措,弥补儿童遭受的大幅学习损失,尤其是在发展中国家。中低收入国家的学生平均经历了比高收入国家多93天的全国性学校停课。在气候问题上,需要加大力度,到2050年实现碳净零排放;为此应采用碳定价机制、投资绿色基础设施、提供研究补贴和融资举措,使所有国家都能投资于气候变化减缓和适应措施。
过去两年再次表明,这场危机及当前的复苏都不同寻常。政策制定者必须密切监测各类最新经济数据,为突发情况做好准备,并随时准备在短时间内沟通和实施政策调整。与此同时,有力而有效的国际合作应确保今年成为世界摆脱疫情束缚的一年。