绿色氢气可以实现零排放生产。
但零碳绿色氢气依赖可再生能源。
许多国家的可再生能源产量不足以为绿色氢气生产供能。
随着氢能的“彩虹”色彩界限开始模糊,选择绿色氢气还是蓝色氢气并非易事。不过,绿色氢气似乎更胜一筹。绿色氢气由水制成,使用可再生能源为电解槽供电,具备实现零排放制氢的潜力。如今绿色氢气价格高昂,但到 2030 年代初,随着创新和规模扩大,它有望成为具有竞争力的能源。
棕氢由煤炭制成,灰氢和蓝氢则由天然气制成,并捕集释放的二氧化碳。普遍观点认为,绿色氢气将在未来氢能供应的“色彩版图”中占据主导地位,在成本和碳强度方面遥遥领先。
但这件事真有定论吗?伍德麦肯兹近期的一份报告——《超越彩虹:为何了解全价值链碳强度比氢气颜色更重要》——指出了四个令绿色氢气发展复杂化的因素,开发商和潜在买家都需要了解。
1. 绿色氢气也有不同“色度”
首先,真正的绿色氢气碳强度极低,通常为 0 至 0.5 kgCO2eq/kgH2。这比蓝氢低 20 倍,比灰氢低 50 倍,比棕氢低 100 倍。但前提是绿色氢气使用可再生能源生产;太阳能和风能发电的波动性会大幅降低电解槽利用率,推高成本。
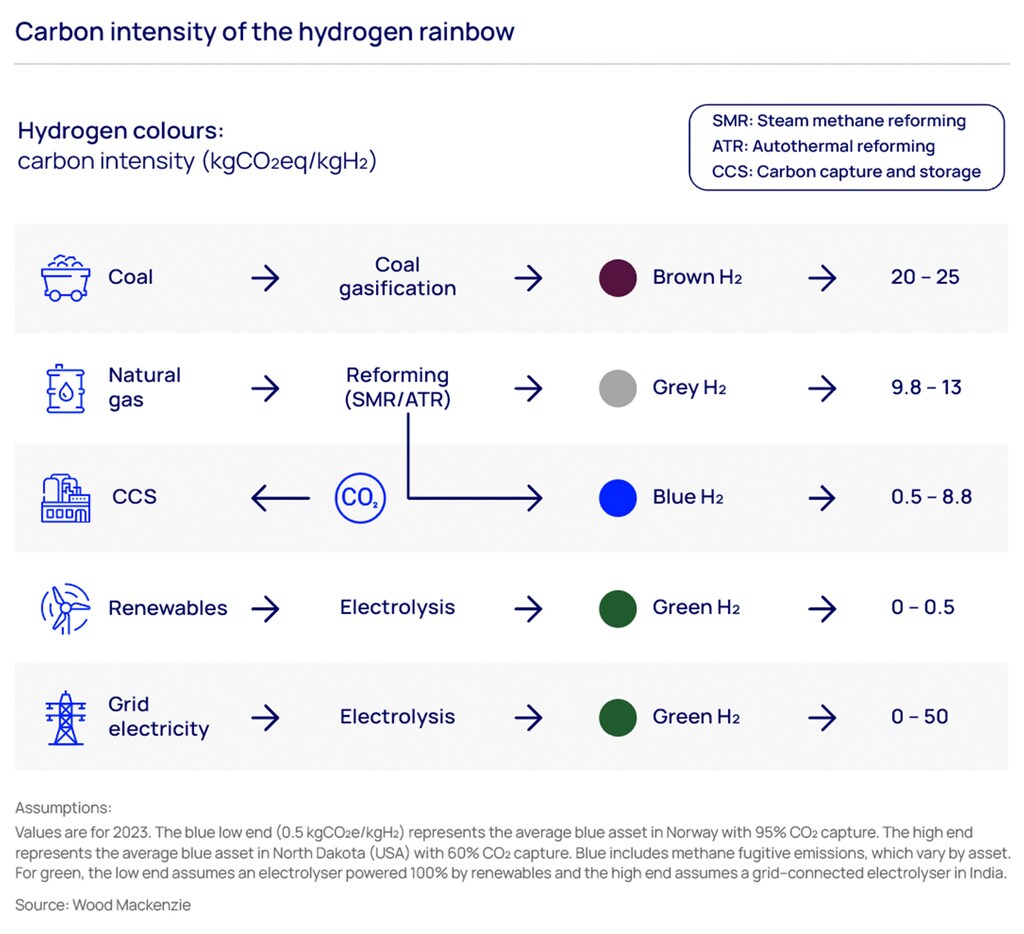
实现全天候运行的办法,是在可再生能源供电不足时将电解槽接入当地电网,以最大限度提高利用率。问题也由此而来。大多数电网距离零排放还很远,因此使用电网电力会提高所产绿色氢气的碳强度。根据我们的计算,完全使用电网电力生产的电解氢,其碳强度甚至可能高于棕氢。
电解槽技术也很重要。中国在全球制造产能中占主导地位,但中国偏好的碱性电解槽需要持续电力负荷才能维持在安全限值内,这不可避免地会导致更高排放。
西方原始设备制造商(OEM)青睐的质子交换膜(PEM)技术,可让开发商根据可再生能源发电情况调整制氢量。令人担忧的是,全球市场可能形成两级格局:中国 OEM 将低成本碱性电解槽推向排放规则较宽松的国家,以争夺市场份额。
2. 绿色氢气开发商可能难以获得购电协议
其次,政策制定者正试图制定规则和激励措施,以认证进入市场的绿色氢分子确实符合其宣称的属性。欧盟已对并网电解槽的使用设定严格限制。
在美国,关于电解槽使用电网电力和可再生能源的规则以碳强度为依据,并决定项目是否符合税收抵免资格。包括日本、澳大利亚和印度在内的其他市场则进展滞后。
在任何市场,显而易见的选择都是由开发商通过购电协议(PPA)购买 100% 绿色电力。然而,开发商发现,目前大多数电力市场都无法提供所需规模和期限的 PPA。
3. 必须将氢气运输和加工过程中的排放纳入考量
第三,绿色氢气的排放并不局限于生产过程。未来在全球交易的氢气供应将来自可再生能源丰富的国家,例如沙特阿拉伯和澳大利亚,然后出口到欧洲和北亚等主要需求中心。一旦将氢气转化、压缩、运输和再转化纳入计算,排放强度就会呈现全新局面。
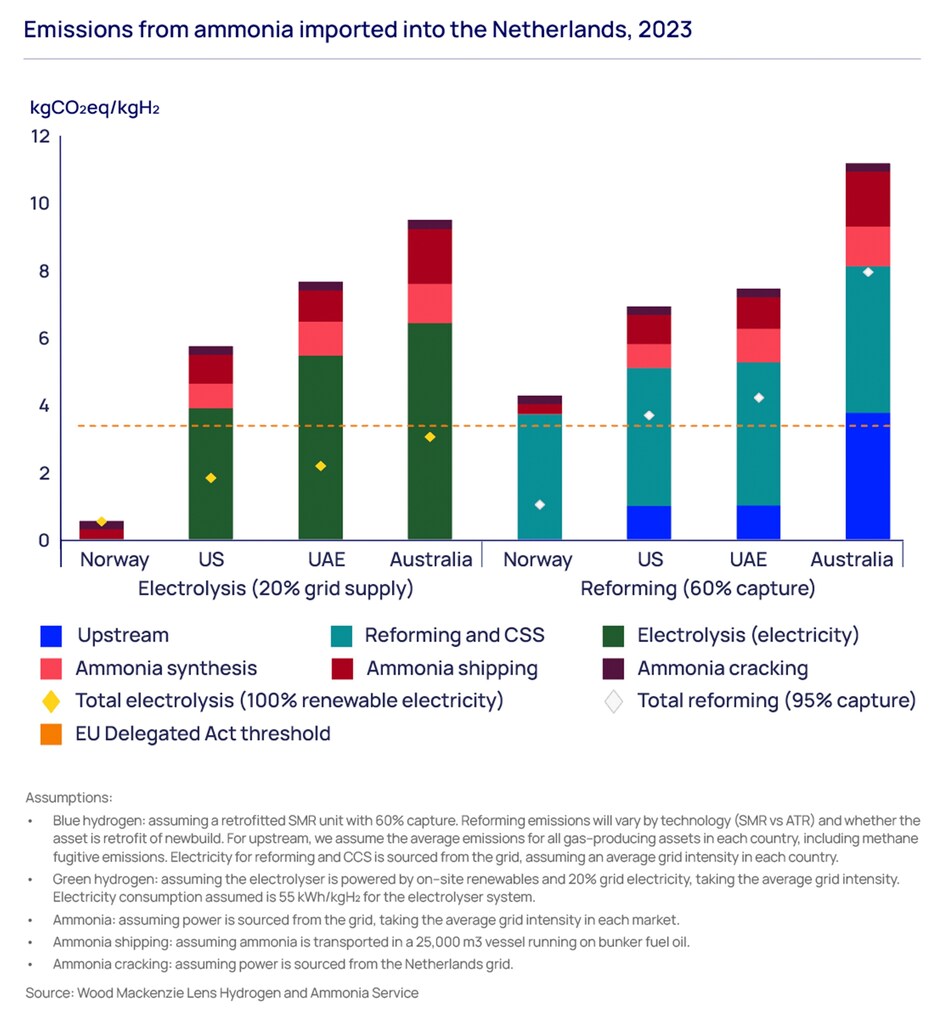
氢气密度低,若要通过海运,必须先压缩或液化,或者转化为氨、甲醇等衍生物;这些衍生物已是海上贸易中的常见货物。我们的分析表明,氨的合成、运输和裂解会使大多数出口用绿色氢气和蓝色氢气的排放强度再增加 20% 至 25%。

4. 碳强度基准或意味着该重新审视氢能“彩虹”的时候了
第四,关于电网碳强度和运输价值链的规则,使何种氢气碳强度最低变得难以判断。最稳妥的选择是完全由可再生能源驱动的绿色氢气,其碳强度低于欧盟设定的 3.4kgCO2eq/kgH2 上限。不过,大多数开发商难以达到这一基准,只有水电资源丰富的挪威能够保证大规模使用 100% 可再生能源。
中东、美国和澳大利亚的大多数绿色氢气项目可能至少有部分电力需要使用当地电网。将氨和海运纳入考量后,这些绿色氢气项目不仅会超过欧盟门槛,其碳强度还可能与同一国家的蓝氢项目相当,甚至更高。
电解氢有望带来真正绿色的能源供应。但正如我们的报告所示,蓬勃发展的绿色氢气产业实现零排放的道路将漫长而曲折。沿价值链降低碳强度的努力将影响成本和补贴资格。通过绿色购电协议扩大可再生能源获取渠道,必须成为起点。