从高排放资产撤资未必会导致这些资产关闭,从而使低碳投资战略出现缺口。
逐步退出融资有助于管理转型带来的社会经济后果,同时确保实现与《巴黎协定》目标一致的成果。
逐步退出融资还提供了一种机制,可在国际气候融资框架下补偿经济价值损失。
气候科学已将目光聚焦于2050年,认为届时全球碳排放应实现净零。这意味着我们如今正处于转型时期——这场转型要求经济和社会迅速发生广泛变革。但我们是否已经充分了解融资在推动这场转型中发挥的作用?
显然,必须大规模新增对绿色基础设施的投资,例如可再生能源、电动汽车和绿色氢能。此外,国际能源署报告称,若要实现净零排放路径所要求的排放目标,所有化石燃料勘探新增投资都必须立即停止。
然而,迄今为止,一个尚未得到充分探讨的问题是,如何处理目前投向现有化石燃料资产的资金。一种做法是撤资:从高排放资产中撤出资金,减少可用于化石燃料的资金池,并限制投资者面临的气候风险。
尽管撤资一直是金融体系中的重要压力来源,但几乎没有证据表明撤资会直接导致高排放资产关闭。更可能的情况是,这些资产会被气候义务不同的投资者收购。
撤资可能并非解决方案,还有其他原因。首先,建设替代性绿色基础设施需要时间。在缺乏充足且价格可负担的替代方案时,撤出对化石燃料资产的融资可能带来负面社会经济后果。其次,这类资产通常为公有资产,因此若在经济寿命结束前关闭,损失将由国家承担。南非国有公用事业公司埃斯科姆的燃煤电厂供应该国超过80%的电力。尽管南非已宣布计划逐步摆脱煤炭,但建设足够的替代发电能力至少需要15年。撤资只会导致政府纾困以维持煤电厂运营,并推高电价。如果国家资金因此从福利项目中转移,且低收入社区被迫改用更脏、更危险的替代能源做饭和取暖,这两种后果都会对贫困人口造成更大影响。
因此,撤资的作用仅限于这样的情形:撤出相关资产确实会促成负责任的逐步淘汰,且不会产生负面的非预期社会经济后果。
但如果撤资并非解决方案,投资者应该怎么做?Meridian Economics与越来越多的声音一道,呼吁投资者继续持有投资,但前提是高排放资产按照负责任且与《巴黎协定》目标一致的路径逐步退出。我们将这种做法称为“逐步退出融资”。如下图所示,我们将其置于全球低碳转型更广泛的融资需求之中;这些需求包括撤资、绿色融资,以及对转型中的社区和经济体提供社会经济支持。
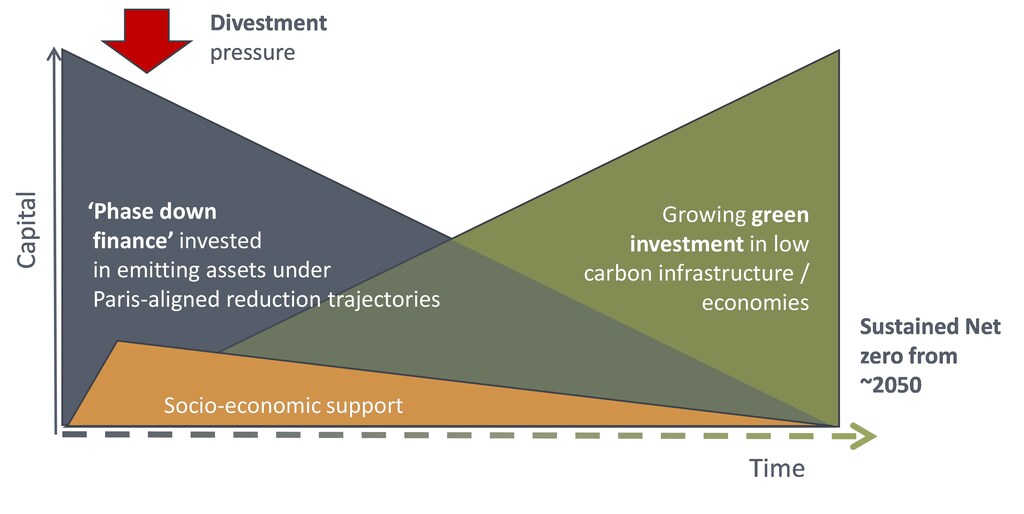
逐步退出融资有两个核心依据:
获得融资。撤资会切断融资渠道,而逐步退出融资则在严格条件下促进融资。只有高排放资产遵循事先商定、与《巴黎协定》目标一致的脱碳路径,才能获得融资。因此,在绿色基础设施建成期间,高排放实体仍可继续运营。
补偿经济价值损失。高排放资产加速关闭,意味着这些资产可能无法收回原始投资。逐步退出融资可以补偿实体的经济价值损失,作为其提前关闭并实现减排的回报。
逐步退出融资可以包含公共和私人资金来源、市场化和优惠性融资,并可在项目、计划和实体层面提供;这需要开发创新的融资解决方案、模式和定制工具。
以南非为例,该国迫切需要对绿色电力行业进行大规模投资,需要为埃斯科姆提供可持续的融资解决方案以支持其脱碳,并需要社会经济支持。此外,根据国际气候融资架构,该国有充分理由申请优惠融资。资本市场可能能够为所需的大部分绿色基础设施融资,但这要求埃斯科姆成为财务上可行的交易对手方。国际优惠性逐步退出融资——补偿资产价值损失——能够与国内公共融资一道,在实现这一目标方面发挥战略作用。
近期COP26宣布的公正能源转型伙伴关系承诺首期提供85亿美元,支持南非脱碳。我们认为,逐步退出融资将发挥关键作用。




