对于身处商品化趋势加剧行业中的企业而言,任务虽然艰巨,但路径清晰:明确行业中竞争优势的本质,并使企业战略与商业模式与之相适应。(参见“Escaping the Doghouse: Winning in Commoditized Markets”,BCG文章,2015年4月。)
石油企业与石油行业就是一个典型案例。该行业为企业提供了通过获取低成本资产创造优势的机会;与此同时,行业参与者也高度暴露于价格波动和市场不完善之中。部分行业领军企业,如BP、Total和Royal Dutch Shell,已通过采用资产支持型交易模式应对这一环境。该模式将生产与套利相结合,使这些公司能够同时获取该行业特征所赋予的结构性优势与动态优势。
行业近期的事件凸显了这一方式的相关性。尽管当前的油价环境仍然给上游石油板块带来重大困境,但它对石油交易却十分有利。事实上,我们近期与多家主要交易机构负责人的交流表明,2015年可能成为自2008年以来石油交易最赚钱的一年。
推动交易业务迎来这股顺风的,是相对较高的油价波动率。它导致各市场中临时性定价失衡增多,进而为套利提供了更多机会。能够识别并把握这些机会的石油公司有望获得意外之财。同时,在此过程中,它们也将降低因价值链其他环节动荡而导致收益出现剧烈波动的可能性。
交易带来多元化、稳定与增长
近年来,石油交易在某些圈子里声誉不佳,这主要源于一系列相关的金融丑闻,其中包括21世纪初的安然(Enron)事件。许多高管仍将交易视为一种不必要的风险与波动来源;有些人则基本将其视为一种赌博。(需要指出的是,实际上很少有交易员获准就石油价格的直接走势持有大额头寸。)
我们认为,这种声誉与石油交易的本质严重不符,也低估了其潜在价值。若执行得当,交易能够为综合性石油公司提供关键的多元化与稳定来源。这是因为交易回报与上游或下游业务回报并不呈正相关。(见图表1。)交易回报也不直接受油价水平或走势的影响。因此,交易可以在综合性石油公司的整体投资组合中发挥重要作用,而这一作用在市场动荡时期尤为宝贵。

石油交易本身也可以成为公司绝对财务业绩的重要驱动力。对于最大的石油公司而言,与交易相关的年收入可达数十亿美元。
总之,石油交易可以成为一种强大的竞争优势来源。在当前的油价环境下,情况尤其如此。
当下的机遇
最优秀的交易员采用灵活的业务模式,使其能够系统性地识别并利用定价失衡,无论其出现在何处。当前的市场环境中充斥着此类失衡,从而转化为大量套利机会。这些机会主要分为三类:时间、地点与品质。
时间。所谓远期升水(contango)情形,即远期交割价格高于即期交割价格,已创造出可观的交易机会,对于拥有大量边际储油能力的公司而言尤其如此。例如,2015年3月,远期与现货市场之间的价差约为每桶每月1美元,这意味着每桶储存能力可获得接近3美元的无风险利润,期限为三个月。当前较低的短期利率(美国联邦基金利率目前为0.25%)使得为建立库存以把握这些机会而进行融资的经济性尤为具有吸引力。许多炼油商仍将原油库存视为纯粹的制造投入品,而非金融商品来管理。他们力求将库存保持在尽可能低的水平,在此过程中,几乎零风险的大量潜在价值就这样被白白放弃了。
地点。对于能够获取相关物流并实际调配原油或油品的参与者而言,各地之间的价差可能带来有趣的机会。例如,北美的基础设施瓶颈(由页岩革命以及美国出口相关规定所引发)已使美国价格在一定程度上与国际市场价格脱钩。过去三年间,最优秀的交易员一直在尝试理解这一局面将如何演变,以及由此可能在何处产生最大价值。他们已制定清晰的策略,以利用未来的区域价格差异,并采取措施确保能够控制终端、管道、铁路运输和储存能力等关键物流资产。例如,一家公司投资新建终端并增加液化石油气运输船运力,以把握美国市场中过剩丙烷的机会(这一过剩受页岩油产量激增推动),这些过剩导致国内价格与国际海运报价之间出现了显著差价。(见图表2。)该公司通过及早识别并把握这一机会,实现了每公吨约200美元的利润率,即美国国内价格的40%。

品质。近年来,关键原油品种的全球及区域供需平衡发生了显著变化。例如,北海甜原油(sweet)的产量大幅减少,同时加拿大合成油和美国页岩油正在生产新的轻质品种。大西洋地区的传统流向也已逆转:过去向美国出口的欧洲,如今正成为来自所有主要产油地区(俄罗斯、北美、非洲和中东)的边际进口方。流向的这些变化正在影响甜原油与酸原油、重质与轻质原油之间的价差,并影响炼油净回值(netback)利润率。迄今为止,在2015年间,与能够迅速应对这些变化的交易员紧密合作的炼油厂已取得了更优的回报。(炼油商的净回值利润率也受到由石油需求波动所驱动的边际结构变化的影响。)然而,许多炼油商并未把握这些机会,不愿根据价格优化机会与净回值的变化调整其原油供应。相反,他们主要关注技术性关键绩效指标(KPI)。这些公司中的一些技术团队甚至会限制大多数炼油商用于确定最优原油供应的线性规划,目的是确保该程序极少会推荐使用一种不同、较为陌生(但经济上更具优势)的原油品种。(供应选择程序的这类约束也可能是无意中产生的:公司员工会在很长一段时间内对该程序的标准进行一系列相对较小的调整,其累积效应最终基本不为公司所察觉。)其最终结果是,线性规划不再发挥其原本设计的作用,而炼油商与供应商之间本应存在的良性张力也大为减弱。这最终可能会削弱炼油商实现价值最大化的努力。
自2014年夏季以来,市场上普遍存在的高度油价波动,增加了市场定价失衡的数量与幅度,从而扩大了企业参与上述三类套利的空间。它也提高了成功执行所能获得的潜在收益。
高度的市场波动还创造了另一类机会。这类机会并非纯粹的套利,但交易员同样可以把握。油价的剧烈震荡催生了对提供下行保护的风险管理工具的强劲需求。这种需求尤其来自那些极易受油价进一步下跌影响、且维持可持续现金流状况对其业务至关重要的企业。需求导致这些工具普遍定价偏高,成熟的交易员可以利用这一点,尤其是在投资银行(此类工具的传统提供者)已退出市场、为交易机构扩大了机会空间的当下。
抓住时机
在当今环境下,更加重视交易,可能对广泛的企业大有裨益。
其中尤其受益的企业包括在亚洲运营的复杂炼油厂。这些公司能够加工多种类型的原油,理应能迅速利用甜原油与酸原油、重质与轻质原油之间的显著价差。然而,这些炼油厂中很少有企业这样做。相反,大多数企业保持着高度保守的做法,对供应安全的重视远超对采购优化的重视。鉴于石油市场相对较高的流动性,以及这一政策可能给这些公司的利润带来的经济成本,我们认为这一立场并非最优。事实上,我们的研究表明,此类保守的原油供应政策可能使炼油商的利润率每桶损失高达1至2美元。
包括在中东运营的企业和国家在内的大型产油公司与产油国,也可以通过重新审视交易在其业务中的作用而获得显著收益。这些参与者中有许多一直回避或轻视交易,认为这与其成为受尊重、可靠的原油供应商的目标相悖。
我们的看法略有不同。在我们看来,成为可靠、可预测的生产商,很大程度上取决于能否在产量及其变化方面保持透明。加大对交易的重视与此并不矛盾,更加重视交易也不妨碍遵守基于政治因素的产量规定,例如欧佩克(OPEC)的目标。因此,交易对这些企业可能极为有利。事实上,通过更加重视交易,并将重点从长期合约转向现货交易,这些参与者可以显著提升其回报。例如,我们已测算得出,阿塞拜疆国家石油公司SOCAR(State Oil Company of Azerbaijan Republic)通过将其重点从营销转向交易,使收入每桶增加了1.70美元。
然而,考虑到潜在的上行空间,所有企业都应思考加大交易重视程度可能带来的收益。许多欧洲和美国的大型石油公司正朝这一方向思考,并已投入资金提升其交易部门的专业化水平。亚洲的一些参与者目前也在这样做(例如,中国石油天然气集团近年来设立了交易部门),一些国家石油公司(包括阿塞拜疆和阿曼的公司)在不同地区也在这样做。
诚然,实现资产支持型交易成功所需的业务模式,与勘探与生产、炼油以及营销所需的模式存在显著差异,因此并不适用于所有企业。但交易的益处可能相当可观,而且对许多参与者而言,足以弥补实施过程中的挑战。交易不仅能够扩大企业利润率,还能稳定投资组合回报,并使企业对市场机会做出更迅速的反应。仅将交易视为炼油厂原料来源的石油公司,可能正在让一项重要的价值创造来源闲置。
本文与 BCG Perspectives合作发布。此次发布并不意味着世界经济论坛认同文中观点。
想要紧跟 Agenda 动态, 订阅我们的每周通讯。
作者:Eric Boudier 是 BCG 驻奥斯陆的高级合伙人兼董事总经理。Sönke Lorenz 是 BCG 驻柏林的 Principal。Iván Martén 是 BCG 高级合伙人兼董事总经理、全球能源业务负责人,驻马德里。
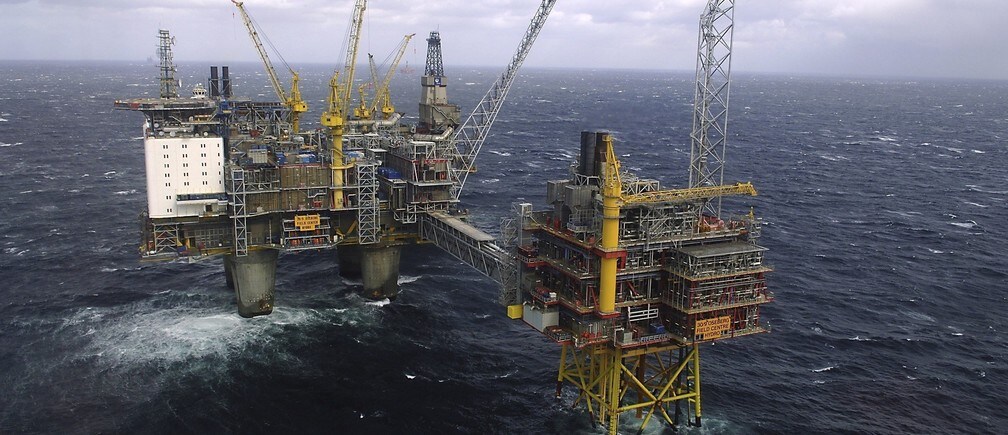
图片:挪威海域中 Oseberg 油气平台的航拍图,摄于奥地利总统 Heinz Fischer 与挪威国王 Harald 访问之前。REUTERS/Helge Hansen/Scanpix


