能源转型极大地推动了全球对矿产的需求。
南部非洲地区拥有全球近三分之一的关键矿产储量。
该地区有机会从其矿产资源中获取更多价值,增强其在全球能源转型中的作用,并释放更大的经济效益。
随着能源转型势头增强,对风力发电机、电池和太阳能电池板等所需关键矿产的需求大幅攀升。
根据国际能源署的《2025年全球关键矿产展望》,到2040年锂的需求将增长五倍,钴的需求将翻一番,铜的需求将增长30%。南部非洲地区(包括安哥拉、博茨瓦纳、莱索托、马拉维、莫桑比克、纳米比亚、南非、斯威士兰、赞比亚和津巴布韦)拥有可观的比例的全球关键矿产储量。鉴于其矿产禀赋,该地区有潜力在关键矿产供应链中发挥更为重要的作用。
尚未开发的潜力:融资瓶颈制约增长
南部非洲丰富的矿产财富仍未得到充分利用。尽管该地区位列全球大多数关键材料供应枢纽的前三名,但其产量并未跟上地质潜力的步伐,受有限投资和基础设施缺口等因素制约。麦肯锡的MineSpans分析凸显了尚未开发潜力的规模:超过90亿美元的关键矿产项目正在筹备之中,但不到10%的项目已获得融资并进入建设或可行性研究阶段。在涵盖铜、石墨、锂和锰的60多个已识别项目中,不到四分之一被视为“确定”或“很可能”,这反映出投资者的审慎态度和监管的不确定性。
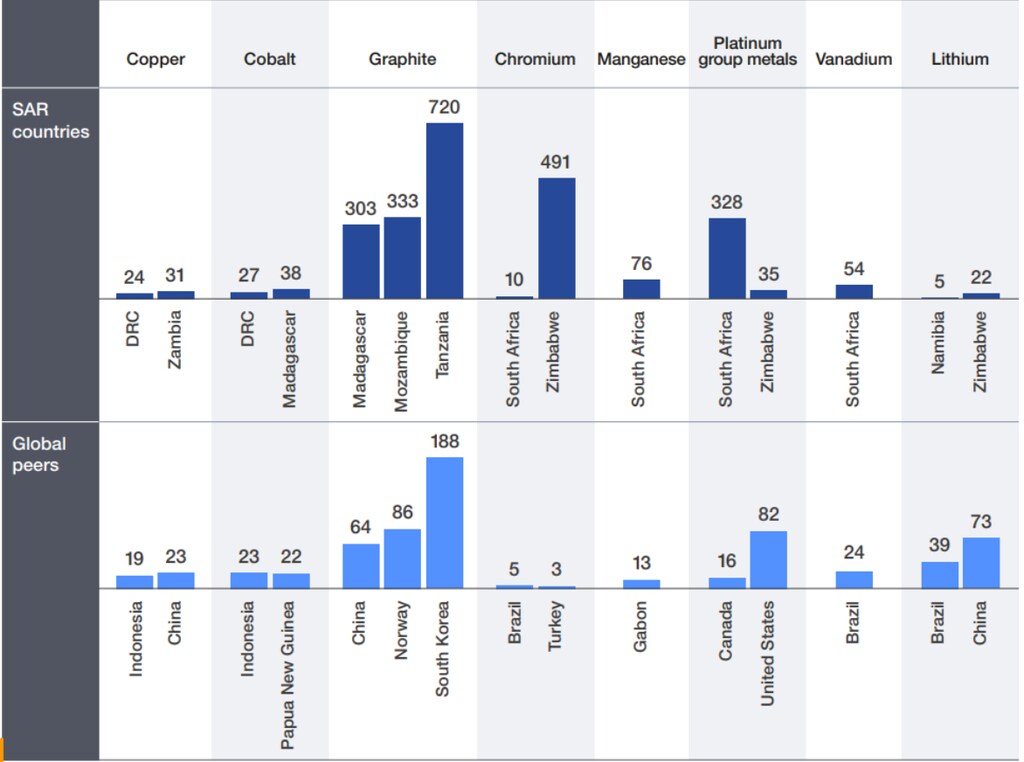
与全球同行相比,南部非洲国家大多数矿产的储采比更高,这凸显了其巨大的尚未开发开采潜力。若不进行大量投资以降低项目风险并建设精炼和中游产能,该地区将面临错失良机的风险,难以从其资源中获取更多价值、强化其在全球能源转型中的作用,并为当地社区创造经济机会。
区域合作是释放投资潜力的关键
应对这些融资和基础设施瓶颈,很可能需要强有力的区域合作。监管不确定性、基础设施分散以及贸易政策不一致,给投资者带来挑战,而矿产资源丰富的内陆国家则面临高昂的运输和物流成本。
协调监管框架、统筹许可程序,并采用共同的环境、社会和治理(ESG)标准,有助于使该地区对长期投资者更具吸引力。共享基础设施规划和协调一致的贸易政策,可释放成本效率并改善进入全球市场的渠道。
跨境协作还将促进更好地融入全球价值链,使各国能够通过本地加工、制造和产业发展从其矿产资源中获取更多价值。这一方式可以创造就业机会、增加财政收入,并支持该地区形成更具包容性和可持续性的经济未来。

世界经济论坛如何推进关键矿产议程
“能源转型矿产保障”(SMET)倡议由世界经济论坛牵头,麦肯锡公司担任知识合作伙伴,汇聚政府、产业界、金融机构及发展合作伙伴,推动关键矿产领域的协调行动。
该区域性工作与南部非洲发展银行(DBSA)合作开展,借鉴近期多利益相关方会议的讨论成果,反映区域和国际视角,探索扩大南部非洲负责任矿产价值链规模的切实解决方案。