我们已经拥有应对全球排放的工具,但需要找到政治意愿,通过联合产业界、政府和金融界组建团队,迅速部署这些工具。
要使这些技术解决方案在2050年前在全球范围内得到部署,它们需要实现商业化,并以足够的规模推广应用,以在2030年前触发成本下降。
产业界和政府需要共同制定行动方案,规划各行业如何在本世纪中叶前实现净零排放。单打独斗行不通!
人类最优秀的努力、卓越与团结精神,目前在东京奥运会上得到了充分展现。面对新冠疫情带来的挑战,奥运会正以体育实力和团队合作将世界凝聚在一起。若要携手应对气候变化,人类同样需要达到这种团结与合作的水平。
正如东京赛场上的每一位运动员一样,我们知道自己需要做什么。我们拥有应对全球排放所需的工具;我们只需找到政治意愿,迅速部署这些工具。我们需要携手组建团队——联合产业界、政府和金融界——共同推进脱碳。
在我们重点关注的七大行业——航空、航运、重型公路运输、钢铁、铝业、混凝土和化工——低碳和零碳替代方案已经存在。无论它们依赖氢能、氨、生物化学品还是先进生物燃料,理论上都可以部署新技术和生产工艺,在本世纪中叶前将排放降至零。
绿色发展,以实现脱碳
问题在于,几乎在所有情况下,这些替代方案尚未实现商业化,因此仍比传统方案昂贵,且差距往往十分显著(可能高出20%至200%)。这一‘绿色溢价’,正如比尔·盖茨所指出的,使许多企业难以在当下进行投资,即便随着净零经济在未来几十年兴起,投资可能使其在与竞争对手的较量中获得优势。
好消息是,即便在企业对企业层面可能较为显著,这一绿色溢价对消费者价格的影响也很小(低于1%),经整个价值链传导后。事实上,随着规模效应和学习曲线效应的显现,这一数字还将进一步下降。
我们如今正与时间赛跑:要使这些技术解决方案在2050年前在全球范围内得到部署并成为“新常态”,它们需要实现商业化,并以足够的初始规模推广应用,以在2030年前触发成本下降。
幸运的是,过去三十年可再生能源的迅猛发展,为如何做到这一点提供了一个成功案例。过去10年间,风能和太阳能分别增长了四倍和超过17倍,同时其成本急剧下降。根据投资银行Lazard的数据,2009年至2020年间,风电成本下降了71%,公用事业规模太阳能成本下降了90%。
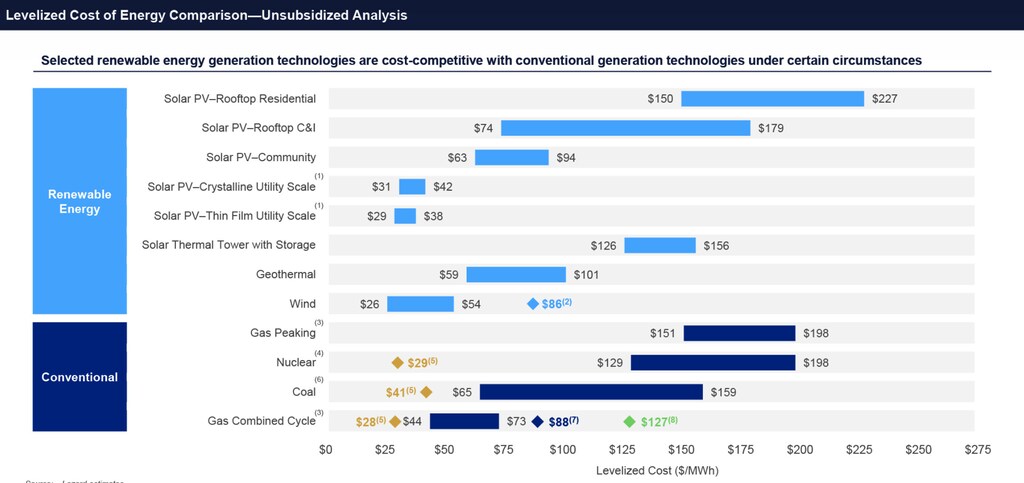
其原因很简单。通过拍卖、税收减免、发电补贴和绿色证书计划,各国政府最初为清洁能源的绿色溢价提供了担保,使成本更高的风能和太阳能发电得以与煤炭、核能及天然气发电所产的电力竞争。
通过对可再生电力的早期市场予以补贴并保障收入稳定,各国政府促进了清洁能源技术和大规模制造领域的巨额投资。在许多地区,目前安装新太阳能电站的成本已低于运营现有燃煤电厂的成本。
为成功而培养
这是一项非凡的成就,但它并非一蹴而就。丹麦于1981年首次为风电场引入补贴,而德国的上网电价计划则可追溯至1991年。我们无法承受耗费三十年时间来降低绿色氢气生产、航运业用氨,或生物化学品和合成燃料的成本。我们也无需如此,因为我们已经学会如何运用政策工具加速此类转型。
然而,这些政策工具需要根据高碳密集型行业的实际情况进行调整。两个关键差异使得难减排行业的情况不那么简单:
1. 与可再生能源和发电领域不同,这些行业的脱碳不存在单一的万能解决方案:在重工业中,多种低碳技术方案将并存,因为其成本竞争力会因地区甚至工厂而异。在交通运输领域,不同技术可能适用于不同的行程距离,短途行程将实现电气化,而长途行程则将继续依赖液体燃料。解决方案的多样性使得制定满足所有需求的政策工具变得更加复杂。
2. 这些行业跨越国界运营。即便有补贴机制支持,国家目标和义务的收紧仍很可能导致这些行业企业的碳成本上升,从而使其在国际竞争中处于不利地位。这一碳泄漏问题需要创新形式的国际合作。这正是脱碳需要团队协作的原因。
脱碳:一项团队运动
产业界、金融界和政府需要像团队一样协作,才能在应对气候变化的较量中取胜。产业界和政府需要共同制定行动方案,规划各行业如何在本世纪中叶前实现净零排放,并就最佳技术和商业模式解决方案(或最有可能是一系列解决方案的组合)达成一致。随后,它们需要协同行动,创造私营部门为推动创新、制造和部署投资所需的终端市场。
脱碳所需的无非是:
前所未有的公私合作伙伴关系,通过监管和公共资金动员来降低私人投资风险;
创新的公共部门之间的合作(由政府组成的特定行业团体就联合行动达成一致、在研发上开展协作,并朝着全球公平竞争环境推进,以及联邦政府与地方分权政府之间的纵向合作);
价值链上私营企业之间的新型合作形式,涵盖从能源供应商到消费品企业,以证明绿色价值链的可行性;有时甚至是竞争对手之间的合作,以共同向政府和金融机构发出一致声音。
在应对气候变化的竞赛中,单打独斗行不通!
世界经济论坛正在采取哪些措施来减少航空业的碳足迹?
航运业为这样的团队如何协同合作提供了范例。已有150多家公司加入了Getting To Zero Coalition,承诺在2030年前在深海航线上以商业化方式推行零排放航运。这些公司来自世界各个角落,代表托运人、货运代理、造船商、燃料和加油服务提供商、货主、金融机构,以及航运业规模较大的国家的政府。
它们目前正在制定净零转型战略,明确用于减排的脱碳方案和燃料,以比国际海事组织目标目前所暗示的速度更快地减少排放。与此同时,它们正齐心协力,在未来几年内让首批零排放船舶投入航行,与燃料供应商、港口管理机构和托运人组建联合体,吸引愿意为绿色航运支付溢价的货主,并确保公共和私人融资。
这是一项即便是最大的航运巨头、乃至整个航运业都无法独自承担的事业。它需要与能源行业合作,也需要与众多运输货物的行业合作。并且,在短期至中期内,还需要政府支持,以加速研发、降低燃料供应链投资风险、建设新港口基础设施、建造新船舶和发动机,并通过监管和强制措施刺激对绿色航运的需求。
所有这些都可以在使全球运输货物的消费者价格上涨不到1%的情况下完成。作为消费者,我们需要准备好支付这一小笔费用。航运团队需要我们这样做,才能在应对气候变化的较量中取得胜利。




