预测显示,2050年氢气产量将比2022年的预测低35%,清洁氢气的降幅更大,将达到45%。
预计到2060年,氢能领域累计投资仍将达到3.2万亿美元,但该行业此前被预测会迅猛崛起,如今看来这一前景已渐行渐远。
难以电气化的行业、能源安全和粮食安全,都取决于政策制定者是否真正将清洁氢能列为优先事项。
如今,这一切仿佛海市蜃楼。就在几年前,政界要人还宣称氢能代表着未来。以德国为例,五年前,德国领导人在访美期间表示,氢能将取代天然气,成为欧洲最大经济体的能源,而且这一转变很快就会实现。
德国领导人当时认为,氢能将成为一项产业战略的重要组成部分,推动德国工业现代化,并使该国摆脱对进口天然气的依赖。随后,2022年初俄罗斯袭击乌克兰,这场战争成为能源安全的催化剂,氢能也由此成为实现能源独立的途径,而不只是脱碳的手段。
如今,随着霍尔木兹海峡冲突令世界再次面临能源供应冲击,一个显而易见的问题随之而来:氢气究竟在哪里?
全球推动氢能发展的势头后来如何了?
自氢能热度达到顶峰以来的这些年里,全球领导人的优先事项发生了变化。美国将可再生能源置于次要地位,绿色氢能的发展空间因此收窄。尽管政府支持低碳蓝氢项目,但这份支持不及前任政府《通胀削减法案》承诺的数十亿美元投资。
德国同样是工业强国,却面临严峻的能源供应挑战。鉴于乌克兰战争就在近旁,加上该国依赖包括俄罗斯在内的进口能源,德国不得不作出艰难的战略抉择。德国现任领导层聚焦于“现实主义”政策,这也给氢能发展带来挑战。由于政府预算承压,德国采取了更渐进的实施方式。现任联邦政府也更愿意接纳蓝氢,这在一定程度上表明,德国经济的一些关键领域需要蓝氢,包括不断扩张的军事领域。
氢能面临的新现实
DNV关于氢能行业的新报告中的数据,反映了这种现实主义。DNV预测,2050年氢气产量将比其2022年的预测低35%。预计清洁氢气的降幅更大,将达到45%。与能源转型领域的大多数主流预测机构一样,DNV修正了展望,原因是氢能成本高昂,政策落实不足。
与此同时,这个行业远未停滞不前。全球已宣布约1,500个试点项目,预计到2060年,氢能领域累计投资将达到3.2万亿美元。在此期间,可再生绿色氢能(由电解制取)也将从较低基数增长100倍。

氢能及其衍生品接下来会怎样?
霍尔木兹海峡关闭凸显了氢能及其衍生品对于航空燃料、化肥等社会必需产品的重要性。短期内,地缘政治事件将加快氢能项目的最终投资决策,因为各国政府都在寻求保障供应链。这将推动欧洲和中国增加清洁氢气产量,不过中国也会转向煤炭,以满足氢能需求。
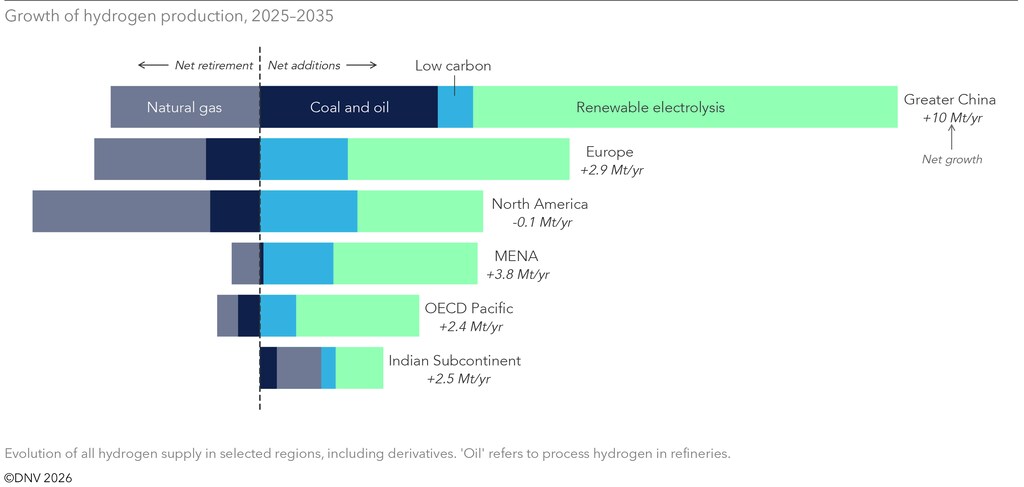
不可回避的是,清洁氢能属于脱碳成本较高的选项。要推动行业发展,需要奖惩并举的政策,包括补贴和强制要求,以及可信的碳价。在中国,得益于“十五五”规划的政策支持和国内发电能力的快速扩张,氢能正加速发展。与此同时,全球最高的碳价为欧洲发展氢能提供了助力。到2040年,欧洲和中国都可能生产大量清洁氢气。这并非因为清洁氢能凭自身竞争力就能胜出,而是因为它将获得所需的支持。
近年来,中东也在扩大产能,并将自身定位为面向欧洲和亚洲的出口伙伴。其他国家是否愿意再次冒险,将氢气生产外包给该地区,仍有待观察。
降低氢能投资风险
降低氢能投资风险,是推动行业从试点迈向工业化规模的重要一步。挑战在于,能否以足够确定的方式实现规模化交付,从而吸引资本。技术能力与投资者意愿之间仍存在信心落差。弥合这一落差不仅对释放投资至关重要,也有助于赢得更广泛的社会认同。
氢能规模化并非简单复制粘贴。项目从兆瓦级试点迈向吉瓦级设施时,系统集成、安全和运营复杂性方面会出现新的风险,而这些风险在较小规模下并不明显。达到规模化后,风险不再局限于单个组件,而是存在于电力供应、电解槽、压缩、储存和终端使用等系统之间的相互作用中。弥合这一差距,需要尽早开展有组织的风险管理,并提高标准化程度。
即使四年前氢能经济的宏大愿景未能实现,发展清洁氢能仍刻不容缓。难以电气化的行业、能源安全和粮食安全,都取决于政策制定者是否将其列为优先事项。




