经合组织市场的电力行业正在经历巨大变化,逐步减少碳排放和对远距离燃料来源的依赖。这些变化催生了许多新业务,从基于可再生能源(太阳能、风能、生物质能)的新型发电,到帮助消费者减少并监测能源使用量的新型能源服务。这些变化也对传统经济模式构成挑战,因此影响了部分国家投资的可行性,尤其是在集中式发电、输电和配电领域(见图1)。
图1:沿价值链各环节,投资可行性的前景各不相同
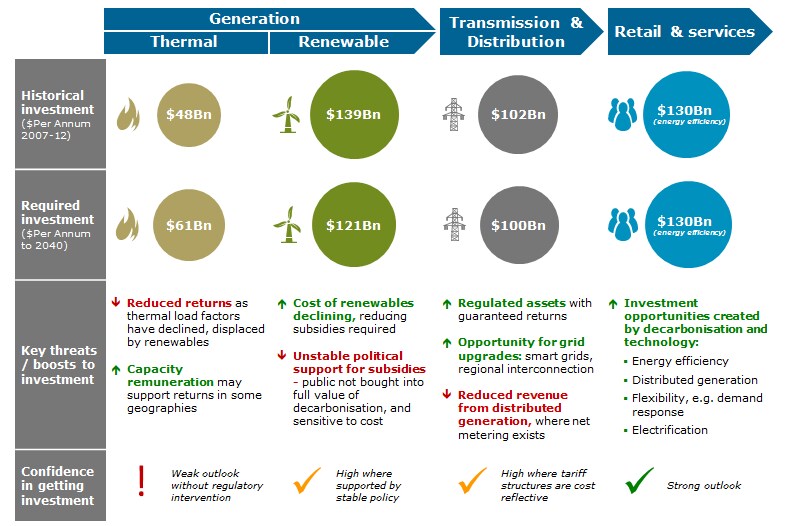
来源:贝恩分析
经合组织国家已为这一转型投入大量资金:据国际能源署统计,自2000年以来约投入3万亿美元。但未来25年还需要投入更多资金,最多可能再投入8万亿美元。
然而,这些变化正在扰乱电力集中式发电、输电和配电领域已确立的经济模式。为了筹集长期可持续发展投资所需的资金,电力行业必须继续对现有和新投资者保持吸引力。
近年来,该行业的部分领域对投资的吸引力有所下降,尤其是火力发电领域,回报正在下滑。这种动荡促使一些大型公用事业公司重新审视火力发电在其业务组合中的作用;其中一些公司正在退出这一业务,或以其他方式降低对电力价值链这一环节的敞口。
不过,整个行业仍将继续依赖火力发电。非水电可再生能源发电迅速增长(目前约占经合组织国家发电量的9%,约占欧盟发电量的15%),而且将有更多可再生能源项目投入运营。但预测显示,即使到2040年,非水电可再生能源的发电量也只占约四分之一,主要来自太阳能、风能和生物质能(见图2)。
图2:按现行政策,到2040年非水电可再生能源将提供经合组织国家约四分之一的发电量
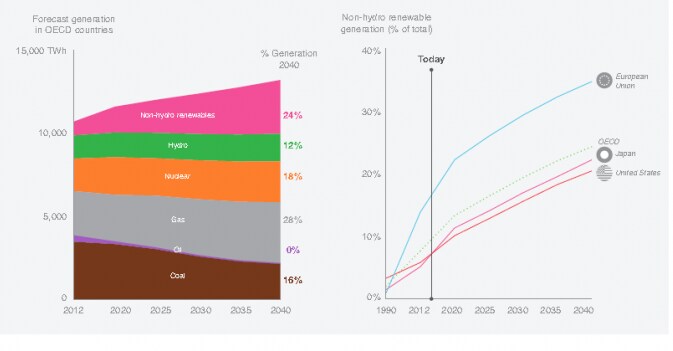
来源:国际能源署《2014年世界能源展望》
主要可再生能源企业的回报也有所下降。可再生能源技术成本虽在迅速下降,且投资自2011年以来首次回升,但一些地区对补贴的政治支持不稳定,以及化石燃料价格波动影响了替代能源的相对吸引力,这些因素削弱了投资者信心。
在这一转型时期,政策制定者将在维持集中式发电业务可行性方面发挥关键作用。他们最重要的贡献包括:帮助引导行业采用最有效的途径实现目标,例如鼓励使用效率最高的技术,并选择最合适的可再生能源项目地点,包括跨越国界的选址;还可以推广更高效的需求管理服务。政策制定者也可以努力保持能源政策(包括激励措施和补贴)的稳定,这是长期投资的先决条件。确保稳定的一种方式,是在社会广泛群体中培育对减碳目标的支持,让选民、纳税人和消费者在经济周期起伏中始终坚持推动变革。
政策制定者和监管机构也可以发挥作用,塑造能够发出明确信号的市场。目前,电力市场缺乏有效的市场机制,尤其是在碳定价方面。现有碳定价机制在概念上很简单,但在政治和实践层面实施起来却很复杂。特别是在欧洲,欧盟排放交易体系未能形成足以推动采用可再生能源的碳成本。
电力行业也可以采取“无悔”行动,维持自身的长期可行性,例如通过降低外部成本来提高电厂效率,并寻找新的收入来源。一些企业正在投资提高电厂的灵活性,使其能够保持待命状态,并在需求上升时随时启动。
在发电环节下游,输电和配电(T&D)系统——电网——到2040年还需要在经合组织国家获得3万亿美元投资。但分布式发电减少了电网负荷,净计量则允许客户用其发出的电量(例如通过太阳能电池板)抵扣所消耗的电量,这些因素扰乱了输电和配电的传统经济模式。净计量为分布式发电投资提供了有效激励,但并未充分反映接入电网的价值或成本。电网运营商需要与监管机构合作,寻找在这些新条件下保持电力流通的办法。
在发电和输电与配电领域,我们可能会看到收费模式从按能源计费(例如按千瓦时计费),转向既认可输送电量、也认可可靠发电能力价值以及电网作为分布式能源系统备用支撑作用的模式——类似电信行业的带宽费和固定线路费。
该行业前景较为光明的部分位于电表下游。新技术以及客户不断变化的需求——减少和管理用电量,在某些情况下还包括电力生产——正在推动更贴近客户的新业务和投资机会涌现。智能电表和大量新增用电数据为管理电力消耗创造了新的可能。改进市场设计可能包括动态定价,按一天中的时段或一周中的日期设定费率,以鼓励客户在需求较低时使用电器。政府激励措施和成本下降将使更多地区的分布式发电具有吸引力。再往后,更多电动汽车和电采暖设备将带来更多投资机会(见图3)。
图3:电力价值链正在演变,电表下游涌现新的业务和投资机会
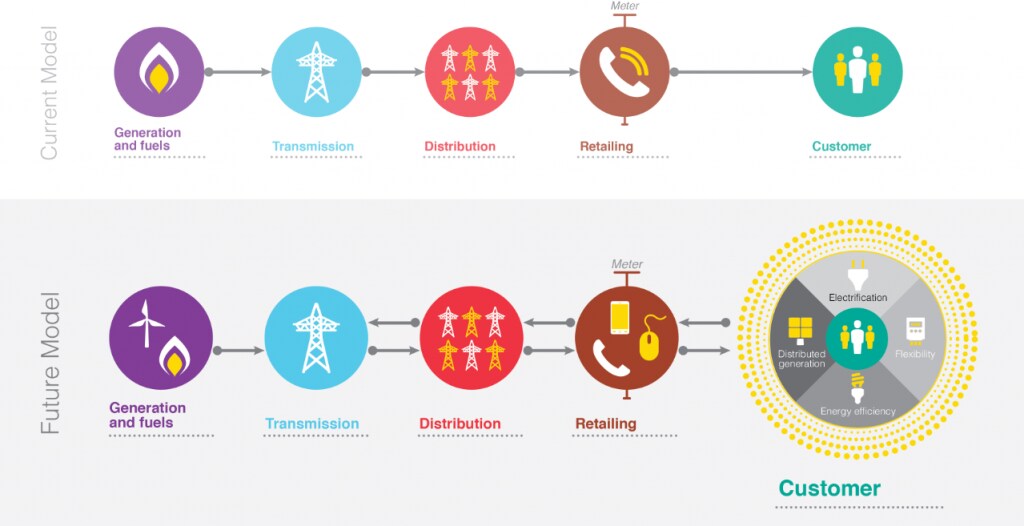
来源:世界经济论坛“电力的未来”项目
展望未来,行业应密切关注以下问题:
巴黎COP 21会议能否转化为有效的脱碳政策(例如通过碳税/碳市场发出有效的市场信号)?
从按能源付酬转向按容量和可靠性付酬的势头是否会进一步增强?
电力价值链转型所蕴含的价值将由谁获取?这将对现有业务模式产生什么影响?
《电力的未来》是世界经济论坛与贝恩公司合作发布的一份报告,对电力行业正在发生的变化、现有机遇以及必要投资面临的障碍提供了更全面的分析,并为政策制定者、监管机构、企业和投资者提出建议。
作者:罗伯托·博卡(Roberto Bocca)是世界经济论坛能源行业负责人。朱利安·克里奇洛(Julian Critchlow)是贝恩公司驻伦敦合伙人。
本文属于“ 电力的未来 ”项目博客系列。
图片:2012年7月13日,在汉堡附近的诺伊霍夫,人们看到输电线路。路透社/莫里斯·麦克·马岑


