Carbon Brief分析显示,去年英国的发电量降至25年来的最低水平。
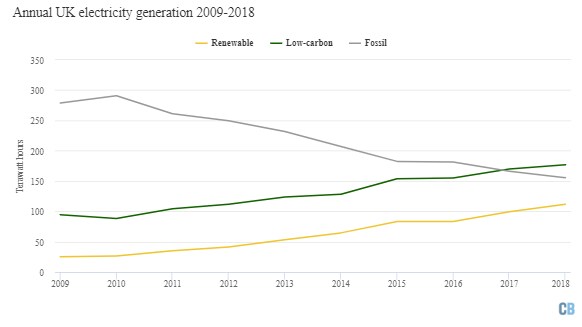
与此同时,可再生能源发电量再创历史新高,估计占2018年英国总发电量的33%。加上核电,低碳能源占2018年英国发电量的53%,化石燃料发电占比则降至有史以来的最低水平。
自2005年用电需求见顶以来,人均发电量降低与电力供应清洁化对电力行业二氧化碳排放量减少的贡献大致相当。即便经济增长、人口增加,这仍有助于英国温室气体排放总量的减少。
自2005年以来,英国人均发电量的下降已节省103太瓦时(TWh),略高于同期可再生能源发电量增加的95TWh。若这些电力改由天然气发电,整个英国经济的二氧化碳排放量将约为8000万吨(MtCO2,比368MtCO2的总量高出20%,2017年所见。若改用煤炭发电,排放量将约高出180MtCO2(50%)。
Carbon Brief对2018年英国发电量的分析基于以下数据,数据来自BM Reports、Sheffield Solar以及英国商业、能源和产业战略部(BEIS)。有关分析方法的详情请参见文末注释。
去年,Carbon Brief的分析显示,2017年英国发电量中首次有一半以上来自低碳能源。
英国发电量下降
Carbon Brief分析显示,2018年英国共发电约335TWh。
英国发电量上一次降至如此低的水平是在1994年,当年纳尔逊·曼德拉出任南非总统,种族隔离时代正式结束。同年,托尼·布莱尔成为英国反对党工党领袖,美国总统比尔·克林顿发表其首次国情咨文演讲,芬兰和瑞典投票决定加入欧洲联盟。
下图(蓝线)展示了自1920年以来英国发电量的历史变化。20世纪期间发电量持续增长,唯1974年的三日工作制以及20世纪80年代初的经济衰退和矿工罢工期间除外。此后,发电量在21世纪初趋于平稳,并自2005年起持续下降,无论是在2008年金融危机之前、期间还是之后。
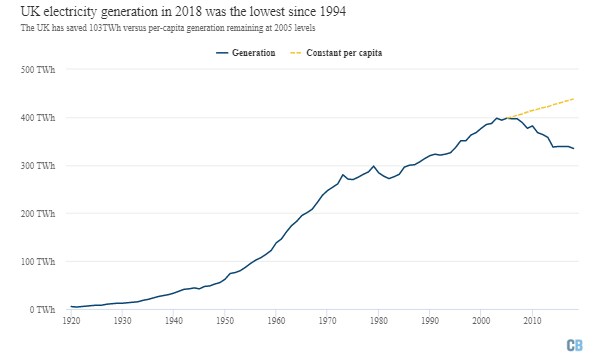
2018年英国发电量比2005年低约63TWh(16%),这一降幅相当于在Hinkley Point(萨默塞特郡)兴建中的新核电站产量的2.5倍。尽管英国人口从6000万增至6600万,增幅达10%。
若人均发电量保持在2005年水平,2018年英国的总发电量将达到439TWh(上图红色虚线)。这意味着,相较于人均发电量保持不变的情形,英国已节省103TWh,相当于Hinkley C核电站产量的四倍。
总体而言,自2005年以来,英国人均发电量已下降24%,降至1984年以来的最低水平(34年)。
经济持续增长
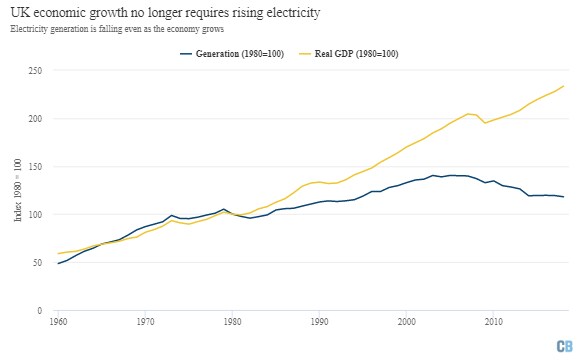
英国自2005年以来的趋势打破了经济正统观念,即经济增长必须依靠用电量上升来推动。相反,即便发电量已趋于平稳并随后开始下降,经济仍持续增长,如下图所示。
红线显示英国实际GDP(经通胀调整后的经济产出)相对于1980年水平的变化,自那时以来经济已扩大逾两倍。以蓝色表示、同样以1980年为基准的发电量,到2005年已增长约40%,但目前增幅不足20%。
这一脱钩现象的成因尚未完全明了。已知有若干促成因素,导致了2005年以来英国发电量和电力需求的下降。这些因素包括产品能效法规、节能照明、具有环保意识的消费者以及经济结构调整,包括能源密集型产业向海外转移。
例如,节能灯泡可减少多达90%的用电量,而较新的“白色家电”(如冰箱、冷柜和洗衣机)用电量最多可减少75%(每年)相比最旧型号。通过在旧电器使用寿命结束时更换为最新型号,仍有大量尚未挖掘的潜力可继续减少用电量,据称气候变化委员会(CCC)。
这也可能在一定程度上受到电价上涨(自2003年起)的影响,在批发天然气价格快速上涨的背景下,2008年金融危机后的经济困境,以及政府气候与社会政策成本增加导致的价格上涨。[与电价和天然气价格上涨形成对比,英国平均能源账单自2008年以来总体下降。]
英国GDP与用电量脱钩的情况,在许多其他发达国家中也有类似但程度较轻的表现,这些国家的经济正从能源密集型产业转向服务业和高附加值制造业。美国也包括在内,其电力需求已持平十年,此前曾连续增长逾半个世纪。
制造业占英国经济的17%(1990年),但到2005年降至11%,服务业接过了这一空缺。2017年,制造业占英国经济的比重稳定在10%。此外,英国制造业产出自金融危机以来一直稳步增长。
这种向服务主导型经济转型最初导致商品进口及其相关的二氧化碳排放量增加。然而,英国排放量的外包已停止增长(约在2007年前后)。
化石燃料在英国发电量中的份额下降
随着发电量下降,英国电力来源已大幅转向更清洁的能源,2018年低碳电力供应占总量的创纪录53%。
这主要得益于风电的强劲增长,2018年风电增长16%,达到58TWh,如下图所示(绿线及绿色区域)。这大约是煤电(黑色)17TWh的3.5倍。
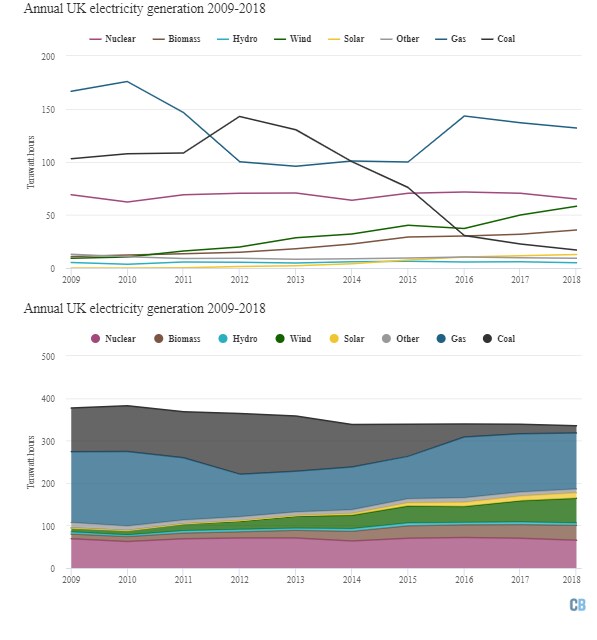
英国近海风电场的装机容量在2018年间几乎翻了一番,今年还将有更多项目投入运营。太阳能发电量增长11%,2018年达到13TWh(上图黄色部分)。
2018年生物质发电量也增长13%,达到36TWh。这得益于诺森伯兰郡的林恩茅斯前燃煤电厂重新启用,改以进口木颗粒为燃料运行,以及约克郡德拉克斯(Drax)电厂将第四台机组改造为可燃烧该燃料。
英国气候变化委员会(CCC)近期建议,英国应随时间推移逐步“远离”大规模生物质燃烧。德拉克斯、林恩茅斯及其他站点的生物质燃烧补贴将于2027年结束。
与此同时,2018年化石燃料在英国发电量中的合计占比降至46%,为有史以来最低水平,如下图所示(灰线)。这主要是由于煤炭发电量再次下降25%,打消了担忧,即煤炭在近期急剧下降后今年可能卷土重来。
煤电厂持续关闭,2018年剩余电站的运行时长减少,尽管原本预计今年冬季高企的天然气价格会使该燃料更受青睐。英国已承诺逐步淘汰全部燃煤电厂,最迟于2025年。
2018年天然气发电量下降4%,至132TWh(蓝线)。天然气仍是英国最大的单一发电来源,去年占总量的39%。天然气预计将在2020年代初被可再生能源超越,若英国要实现其具有法律约束力的气候目标,到2030年其必须贡献不超过25%的总发电量。
2018年核电发电量下降7%,至65TWh,原因是亨特斯顿(Hunterston)两座反应堆被发现存在裂纹,致使该站点停运了较长时间。核电是英国最大的单一低碳电力来源,但随着老旧反应堆退役,其发电量正在下降。除非延长运营年限,英国目前的核电站中除一座外,其余将已关闭,截至2025年。
气候贡献
总体而言,自2005年以来,英国可再生能源发电量增加了95TWh,而同期人均发电量的节省避免了103TWh的额外用电需求。
这些贡献各自帮助每年减少约40Mt的英国二氧化碳排放量,相较于使用天然气发电同等电量。若没有这一双重贡献,英国二氧化碳排放量将比2017年观测到的368MtCO2高出约20%。若电力来自煤炭,排放量将高出近50%(+180MtCO2)。
降低用电量本身并非目的,毕竟电力提供了诸多有用服务。但能效提升与可再生能源,都是达成英国和全球气候目标的大多数路径中的关键要素。
即将发表的Carbon Brief分析将于本月晚些时候发布,该分析将显示,自1990年以来,降低用电量和可再生能源的增长是英国电力行业二氧化碳减排的两大最主要贡献因素。煤改气转换是第三大因素。
尽管短期内英国电力需求可能持续下降,但若要实现气候目标,CCC及其他机构预计中期内英国电力需求将会增长。
这是因为,能效的持续提升将被电动汽车(EV)和电动热泵带来的需求增长所抵消有余。实际上,英国将以电力替代目前由天然气和石油满足的部分能源需求。
例如,CCC的中央情景预计到2030年电力需求将达到365TWh,比2018年水平高出约8%。该预测已计入200万台热泵及用于电动汽车的20TWh电力。公路运输的用电需求最终可能超过该水平的两倍,前提是英国全部车辆改用电动汽车。
英国发电量与供应
本文及分析中的数据基于英国发电量。这是指在英国境内的发电厂所产生的电量。其中包括抽水蓄能电站的发电量,尽管在扣除将水抽至高处蓄水库所需的电力后,这些电站实际上属于电力净用户。
这些数据与广泛报道的数据一致,这些数据由BEIS(英国商业、能源和产业战略部)在其季度《能源趋势》第5章中发布。BEIS还发布了在扣除厂内自用电量(例如核电站冷却设备或煤粉磨机的用电)后输入英国电网的电量数据。其中包括通过互联线路从海外输入英国的电力。
Carbon Brief的分析显示,以此口径计算,2018年英国约6%的电力供应来自进口。英国进口的电力大部分来自法国,经由两国之间的2吉瓦(GW)电力互联线路输入,该线路于1986年投入运营。
1990年代,英国通过该线路进口的电力占其电力的4%至6%。进口在英国电力供应中的份额在2000年代减半,随后回升至目前的6%。英国还拥有一条1GW通往荷兰的线路和一条0.5GW通往爱尔兰的电缆。一条1GW通往比利时的线路计划于今年初投入运营。
扣除进口电量后,2018年英国的电力供应量与1995年大致相当。自2005年以来,英国的电力需求大幅下降,不过47 TWh的降幅略低于英国发电量65 TWh的降幅。这是由于进口量增加所致。
目前有大量新的互联线路正在开发,并且政府预测显示,到2020年代中期,进口电力可能多达英国电力供应的四分之一。
预测(CCC)假设未来每年的净进口量平均为零。相反,互联线路将有助于在国家之间平衡供需,时间尺度从数分钟到数季度不等。




