一份最新报告追踪了全球能源系统的资本成本。
报告强调,需要加快低碳能源投资,以实现气候目标。
随着向低碳经济转型,政策制定者可以影响资本成本。
实现《巴黎协定》目标的核心,在于需要将大量资本投入低碳能源领域,而可再生能源的价格高度依赖于资本成本。资本成本是决定不同能源技术总成本的主要因素,并反映金融市场所感知的风险,例如煤炭可能以多快的速度被可再生能源取代。
资本成本是连接金融体系与实体经济的关键传导机制,影响着金融机构和企业的投资决策。因此,要加速低碳转型,就需要降低清洁能源的资本成本。
牛津大学与牛津可持续金融集团近期发布了一项最为全面的分析,考察了过去二十年全球能源行业资本成本的变化趋势。本报告追踪了石油和天然气生产、煤炭开采、风能和太阳能等行业资本成本的变化。
这一大规模且稳健的分析方法,为了解全球能源系统资本成本的变化提供了更广阔的视角,使政策制定者能够掌握各地区及各资产类别中,高碳密集型行业的市场情绪与风险偏好变化。这是此前首份报告的续篇。该报告于2021年发布,追踪了能源行业的债务成本;本次更新版本除辛迪加贷款外,还涵盖了股权、公司债券和会计数据。

电力公用事业
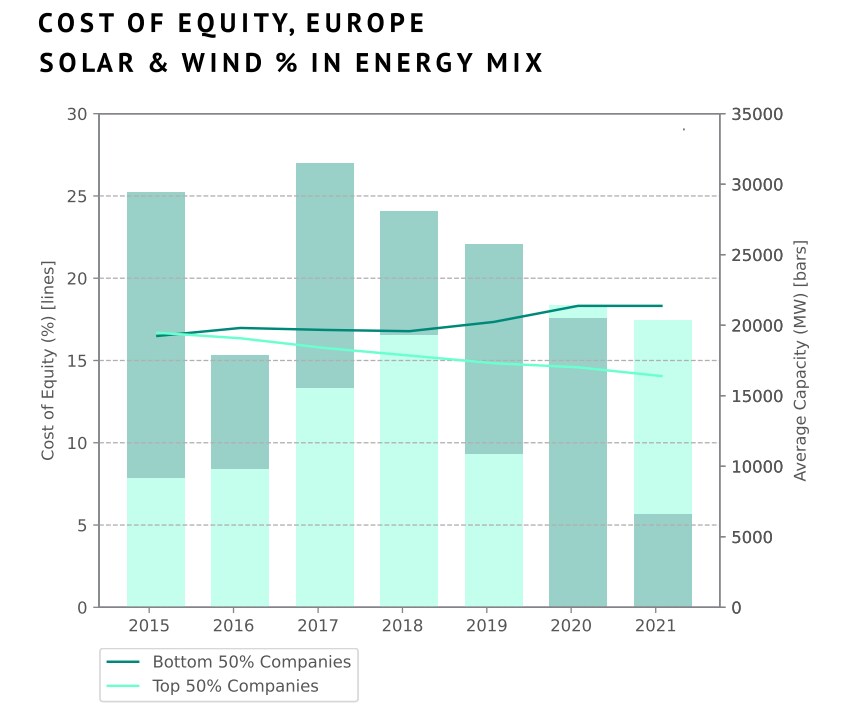
我们发现,在全球范围内,相较于以化石燃料为主的同行,太阳能和风能发电装机占比较高的可再生能源电力公用事业公司,其股权成本和债务成本均较低。这一趋势在欧洲尤为明显,表明气候友好型政策和行动已成功使清洁能源发电投资成为一种极具成本效益的能源来源。然而,这一趋势因地区而异,差异相当显著。在欧洲,低碳电力公用事业的资本成本低于高碳同行。但在中国,情况恰恰相反。而在美国,该报告未发现一致的趋势。
我们发现,2021年可再生能源电力公用事业的债务成本为6%,而化石燃料电力公用事业为6.7%。同样,以可再生能源为主的公用事业,其股权成本(15.2%)低于依赖化石燃料的公用事业(16.4%)。在欧洲,低碳电力公用事业与高碳同行之间的差距随时间推移不断扩大。这表明,欧洲具有前瞻性的股权投资者正在将化石燃料中蕴含的日益上升的转型风险计入定价。
能源生产
考察能源生产情况,我们发现,全球范围内煤炭开采的资本成本最高,其债务成本于2021年升至7.9%,股权成本升至18.2%,其次是石油和天然气生产以及可再生燃料。自2016年以来,可再生能源和技术融资的债务成本呈下降趋势,而煤炭开采的债务成本则有所上升。与电力公用事业一样,各地区的趋势差异显著。不过,在石油和天然气行业内部,从事勘探与生产的企业与该行业其他企业之间存在持续差距,上游活动的融资成本无论以绝对值还是相对值计算,都日益高昂。
世界经济论坛在推动清洁能源转型方面做了哪些工作?

加速能源转型
这些发现表明,投资于碳密集型活动以及石油和天然气行业资本密集型上游活动的风险正日益增大。在俄罗斯入侵乌克兰的背景下,石油和天然气价格已攀升至十年来的最高水平,进一步促使各经济体摆脱对化石燃料的依赖,并将资本流动转向清洁能源。
在欧洲,我们的研究表明环境政策对资产定价具有影响,这可为北美和中国提供借鉴,因为这两个地区的气候行动一直不够一致。在北美,可再生能源与化石燃料发电的资本成本尚未呈现一致趋势,我们将密切关注《通胀削减法案》能否推动风险定价向有利于清洁能源的方向转变。




