疫情后积压的需求预计将推动旅客人数在2024年恢复至疫情前水平。
然而,疫情以来旅游与观光业的复苏并不均衡;一些国家比其他国家更有条件应对未来的挑战与机遇。
根据世界经济论坛《旅游与观光业发展指数》,旅游与观光业条件最优的三个国家是美国、西班牙和日本。
如果你在疫情期间经历限制措施、不得不待在家中之后,迫切想要外出旅行,那么你并非个例。
全球国际游客到访人数预计将在2024年达到疫情前水平这得益于积压需求的推动。但疫情以来,旅游与观光业的复苏并非一帆风顺。宏观经济、地缘政治和环境因素也给该行业带来了额外压力。
未来几年,这些压力将加剧并不断变化;数字技术和人工智能的发展也可能迫使旅游业作出调整。
一些经济体比其他经济体更有条件作出这些调整、应对未来风险,并确保旅游与观光业成为推动经济增长和繁荣的力量。
有鉴于此,世界经济论坛《旅游与观光业发展指数》(TTDI)旨在为利益相关方提供衡量进展的基准,帮助制定决策和政策,并促进可持续且有韧性的增长。
挑战重重,复苏情况各异
按2023年指数排名,欧洲占据旅游与观光业排名前十的经济体中的大多数,但榜首由美国摘得。
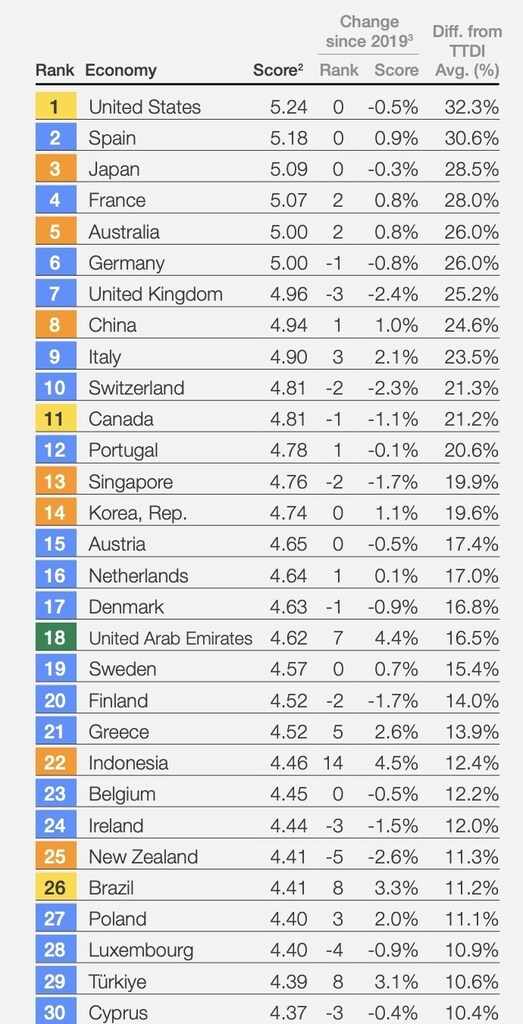
但指数也显示,在其排名的119个经济体中,虽然有71个在2019年至2023年间提高了得分,平均得分增幅仅比疫情前水平高出0.7%。
一方面,旅游与观光业的反弹伴随着全球航空航线运力和连通性的提升、国际开放度的改善,以及对推动旅游业发展的自然和文化资源投资的增加。另一方面,非休闲旅游需求仍然滞后,劳动力短缺持续存在,而航空航线运力和连通性、资本投资及生产率都难以跟上需求增长。
由此造成供需失衡,加上通胀压力,导致价格竞争力下降、服务中断。
欧洲和亚太地区的条件最为有利
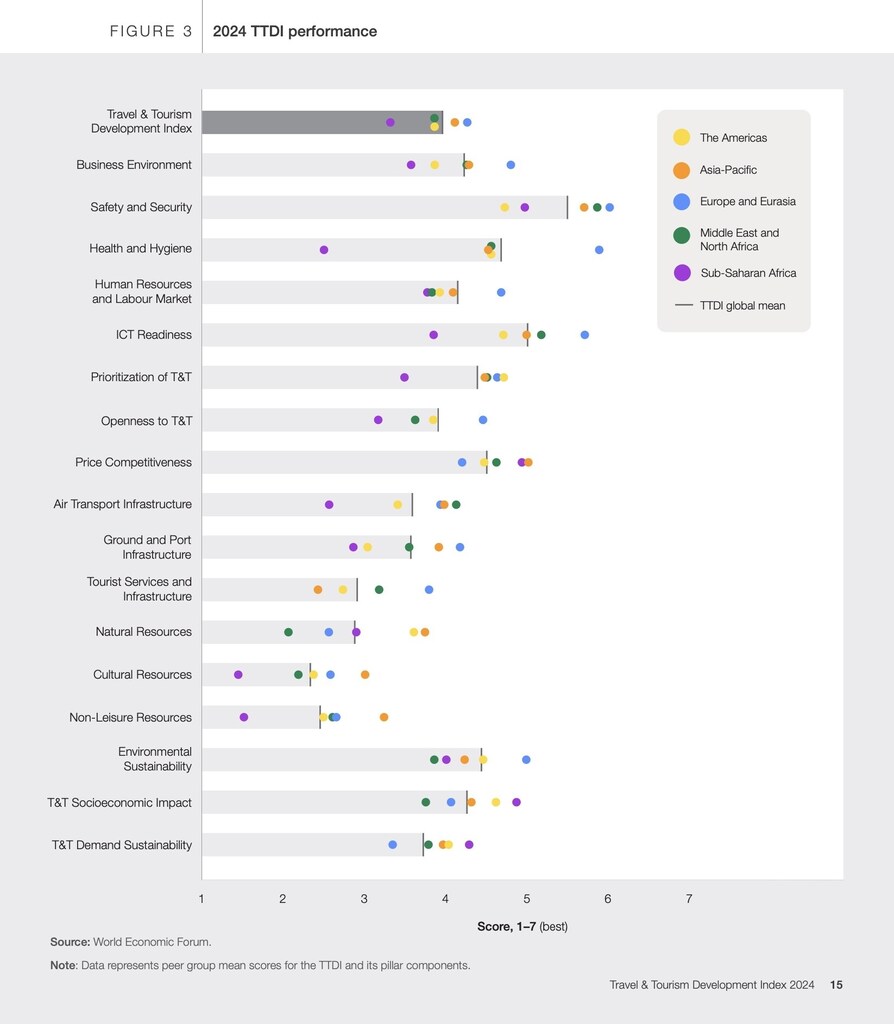
2023年TTDI得分排名前30的经济体中,有26个是高收入国家。其中19个位于欧洲,7个位于亚太地区。
这些国家受益于有利的营商环境和劳动力市场、开放的旅游政策、先进技术的应用、完善的交通和旅游基础设施,以及丰富的自然、文化和非休闲旅游资源。
因此,这30个经济体在2022年贡献了旅游与观光业GDP的四分之三以上,并占2020年至2022年GDP增长的70%。
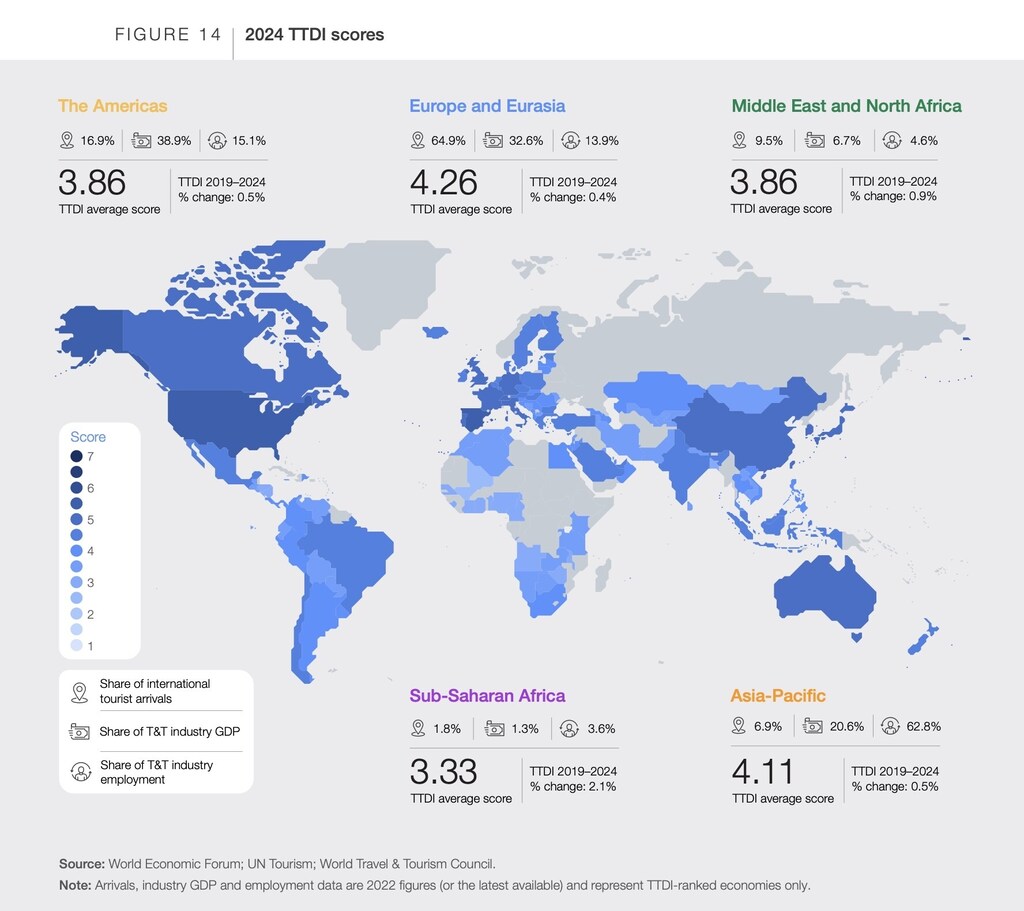
但尽管这一群体走在前列,得分高于平均水平的增幅中,有许多来自低收入至中高收入国家和地区,包括撒哈拉以南非洲、北非、欧亚、南美、南亚以及巴尔干和东欧。
尽管许多国家和地区取得了进步,这些较不富裕的经济体仍占指数中得分低于平均水平者的绝大多数。需要更多投资,以帮助它们提高市场份额,并增强应对未来风险与机遇的准备能力。
韧性与平等仍待提升
劳动力市场紧张、财政约束加剧,以及对健康和安全状况的担忧等挑战,限制了旅游与观光业的发展能力。劳动力市场韧性对该行业将愈发重要,但就业机会平等、劳动者权利和社会保障等问题,正拖累许多经济体在这一领域的发展,尤其是低收入和中等收入经济体。
该行业面临的另一项重大障碍,是如何在增长与可持续性之间取得平衡。尽管能源可持续性等领域已取得广泛进展,但部分进展——例如疫情期间排放量下降——可能只是暂时的。




