麦肯锡警告称,关键气候技术的规模化速度远未跟上变暖星球的预测。
要实现净零排放目标,并避免气候变化最严重的后果,就必须显著加快速度。
在本文中,可持续发展专家探讨了气候技术规模化的演变格局,以及绿色企业可采取的三个潜在行动方向。
向净零排放的转型已全面展开,但进展不够快。风能和太阳能发电以及电动汽车(EV)等关键气候技术的增长,推动了全球脱碳努力的加速。绿色氢能和长时储能(LDES)等解决方案正逐步投入使用,如果实现规模化,还可以进一步减少全球排放。然而,这些技术的规模化速度远未跟上变暖星球的预测。政府和企业迄今在开发和部署气候技术方面做出了令人钦佩的努力,但要实现净零排放目标,并避免气候变化最严重的后果,就必须显著加快速度。
去年,我们发布了一个框架,用于启动和扩大绿色企业规模,该框架基于我们与现有企业和初创企业的合作经验。其中一些关键行动包括:以颠覆性的雄心引领发展、在规模化之前锁定捕获型需求,以及通过并行扩张建设能力。与此同时,随着经济和地缘政治背景的变化,绿色企业建设者的市场动态在细微和根本层面都发生了转变。一方面,资本市场和公共部门机构已开始推动绿色投资。包括欧洲《绿色新政工业计划》和美国《通胀削减法案》(IRA)在内的政策,有望支持寻求扩大气候技术规模的企业。另一方面,通胀、经济不确定性以及乌克兰遭入侵,都使通往净零排放的道路更加复杂。
目前已出现三个领域,应成为那些应对挑战并寻求机遇者的优先事项:建设供应链(通常通过跨部门合作实现)、积极应对新出现的技能缺口,以及探索多元化的融资和投资途径。
绿色企业规模化仍面临诸多独特挑战,包括物理资产的高资本支出(与建设数字业务相比)、较高的短期成本,以及许多可持续产品的客户教育和采用障碍。然而,在许多市场中,实现净零排放目标的紧迫性只增不减,工业经济正围绕低碳能源系统、循环经济实践以及其他新兴模式进行重塑。能够在这些快速变化、充满不确定性的时期进行创新并扩大规模的企业,可能为自身带来指数级增长。我们的分析表明,净零排放产品需求的增长,到2030年可能在11个价值池中每年产生9万亿至12万亿美元的销售额,涵盖交通、电力和消费品等领域。
在本文中,我们阐述了气候技术规模化的演变格局,并探讨了绿色企业建设者可采取的三个潜在行动方向。
显著的规模化缺口
已有4000多家企业设定或正在承诺减排,70多个国家已设定净零排放目标。关键气候技术需要以多快的速度扩大规模,才能助力实现这些目标?
为得出预测结果,我们分析了气候科技当前的增长轨迹与当前净零承诺之间的关系。基于我们的分析,即使是成熟技术(包括风能和太阳能发电),若要在2030年前保持在1.5°路径的正轨,其规模也需要以六至14倍的速度增长(见图表)。
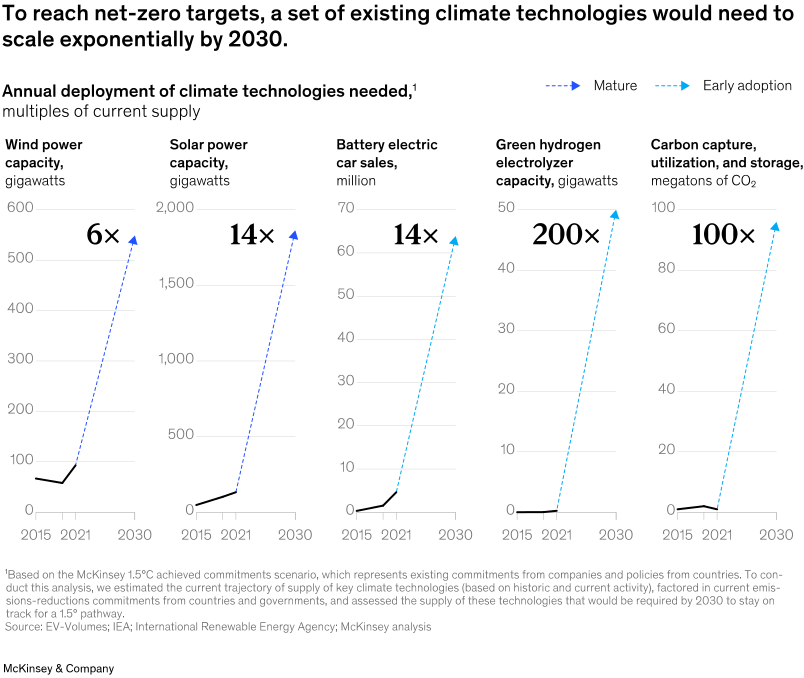
从历史上看,太阳能和风能的增长往往超出预期,而新进入市场的参与者(例如石油和天然气公司、私募股权投资者以及机构投资者)显示出部署步伐可能加快的迹象。尽管如此,可再生能源要实现净零排放目标,其潜在缺口看起来仍然巨大。
与可再生能源相比,那些潜力大但商业化程度相对较低的气候技术,需要以更快的速度扩大规模。以氢能为例。我们的分析表明,由可再生能源生产的绿色氢能供应需要增长200倍。
绿色企业建设者的下一步行动
扩大气候技术规模通常要求企业以大胆和创新的方式思考和行动。尽管我们提出的绿色企业规模化七项行动依然有效,但它们仍在不断演变(有关原始框架的概要,请参见侧栏“绿色企业规模化的七项行动”)。经济不确定性、通胀、新的公共资金、技术风险以及供应链因素,已改变了绿色企业建设的格局。
在这些动荡时期,对组织而言尤为重要的行动包括:创造性地发展供应链(包括通过合作伙伴关系)、积极应对劳动力中新出现的技能缺口,以及探索新的融资和投资途径。
通过跨部门合作建设供应链
绿色业务建设工作往往也是供应链建设工作。要让氢动力汽车实现规模化并助力实现长途货运脱碳,例如,氢气供应及氢能基础设施也需要同步扩大规模。我们越来越多地看到,绿色企业建设者通过跨领域建立合作伙伴关系来发展其供应链,并在某些情况下,与互补的参与者合作制定增长战略。这些合作关系正受益于美国和欧盟的主要气候立法方案。例如,美国《通胀削减法案》为气候和能源支出拨款3690亿美元,重点关注能够填补北美供应链关键缺口的项目。这些合作发生在价值链的上游、下游或横向环节。
上游合作伙伴关系是推动纵向整合的运营型合作关系。当企业与远端上游伙伴合作,以确保关键产品或服务的供应时,便会形成此类关系。例如,大众集团宣布与循环材料技术公司Umicore成立合资企业,以提升低碳电池材料的供应。合作方的目标是扩大产能,以满足每年220万辆电动汽车的需求。此类合作不仅有助于巩固电池回收的供应链,还可能有助于为电动汽车及储能价值链(充电基础设施、电网储能市场)的参与者巩固需求,并有助于降低投资者的商业风险。在另一个大型上游合作的例子中,陶氏化学与先进回收公司Mura Technology宣布将携手建设多座塑料回收设施,到2030年产能可累计达到600千吨。
下游合作伙伴关系是推动纵向整合的需求型合作关系。当企业利用采购方的需求承诺来帮助稳定或促成其融资时,便会形成此类关系。例如,预先市场承诺是帮助保障技术未来需求的一种工具。请看Frontier,这是由Alphabet、Meta、Shopify和Stripe等组织共同参与的合作项目。这些组织已共同承诺投入9.25亿美元购买碳移除服务,使碳移除供应商在仍在扩大运营规模的同时,就能清楚了解其最终客户。
横向合作伙伴关系是生态系统型合作关系,将价值链上各类组织的代表汇聚在一起。例如,休斯顿未来中心与大休斯顿合作伙伴为一个清洁氢能枢纽在墨西哥湾沿岸地区奠定了基础,通过汇聚涵盖生产、基础设施和电解槽产能的公共及私人实体来推动这一枢纽。另一个例子是LDES理事会,这是一个由60多家成员机构组成的团体,致力于加快LDES技术的规模化。成员包括技术提供商、客户和投资者。
抢先弥补技能缺口
净零转型已催生了所需工作技能的转变,因为市场正在重塑,组织也在建立新的运营实践和流程。所需技能范围广泛:从在制造电动汽车、太阳能板和风力涡轮机时磨炼技术技能,到与低排放供应商互动,再到具备碳核算和项目融资方面的高级专业知识。绿色业务建设机遇吸引了许多创业者,但在基础设施、资本项目工程和流程工程等领域,用于扩大运营规模的可用人才,例如,仍未完全跟上。

展望未来十年,某些行业可能会出现技能短缺,尤其是随着越来越多的企业同步扩大美国的制造和运营规模,以获取《通胀削减法案》和《两党基础设施法》所提供的激励措施。例如,麦肯锡的分析显示,密歇根州工厂建设的集中爆发可能使劳动力供给承压近200%,并在不同技能类别的工人中表现出不同的情况,建筑、设备和电气工作的需求不断增长。为应对这些潜在短缺,企业不仅必须引进合适的人才,还需要思考如何为未来的机遇提升和重新培训劳动力。例如,在英国,Octopus Energy开设了一个热泵研发与培训设施,以助力加快该技术的普及。
在学术机构建立人才储备是企业弥补技能缺口的另一种方式。例如,壳牌是休斯顿大学能源转型研究所的创始合作伙伴,学生在该研究所与壳牌科学家合作,聚焦三大核心领域:氢能、碳管理和循环塑料。政府也可以支持大学开展此类人才培养工作。例如,美国能源部已资助密歇根大学设立一个新的电动汽车电池技术研究中心。展望未来,私营和公共实体都需要为劳动力发展做出贡献。
世界经济论坛在清洁能源转型方面做了哪些工作?
探索多元化的融资和投资途径
为气候技术扩大规模提供融资可能面临挑战,因为许多技术依赖于对物理资产(包括大型设施和基础设施)的大量前期投资。尚未达到技术成熟或商业化程度的技术,对投资者而言可能具有更高的风险特征。正如我们此前所撰文探讨的,确保采购协议以及邀请客户预先投资于企业,是绿色企业建设者成功应对这些挑战的一些方式。
项目融资是绿色企业建设者日益常用的一种方式,有助于降低资本密集型基础设施项目的风险。项目融资是一种无追索权或有限追索权的结构,其中项目公司股东的责任仅限于其股权投资,项目贷款方主要依赖项目的现金流进行还款,这意味着本金偿还通常在项目投入运营后才开始。瑞典电池制造商Northvolt迅速转向项目融资,并计划至少再建设第三座超级工厂。
许多绿色企业建设者倾向于混合融资模式,这种模式依赖于私人资本与公共或慈善资金的组合。例如,公共资金池利用赠款来减少债务并降低风险,而绿色气候基金等多边气候基金也已纳入这些混合融资模式之中。
融资合作关系也发挥着越来越大的作用,既包括本地初创企业与全球科技公司之间的合资企业,也包括多方利益相关者共同资助的研究、开发和示范(RD&D)项目,这些项目为高风险的首次部署项目提供早期和成长期股权资本。这些RD&D项目在发展中国家尤为常见,旨在增加对服务于受气候变化影响最严重的代表性不足群体的企业的私人投资。
在采购协议方面,通胀可能是供应商和买方的首要关切。对此,我们看到绿色企业建设者开始向客户提供采用通胀调整定价公式的协议。
与一年前相比,扩大新型绿色企业的规模似乎更具挑战性,但我们看到许多企业正以坚定和远见应对这些复杂局面。那些与时俱进并采纳一系列新行动的组织,可能为自身创造重大的增长机遇,并助力气候重回正轨。




