十年前,谁能想到德国最大的公用事业公司 E.ON 有朝一日会分拆为两家公司——一家专注于可再生能源,另一家专注于化石燃料资产?
去年12月宣布的这一举措,是对德国新现实的回应:如今,可再生能源占电力供应的25-30%,分布式发电占已安装总容量的40%。RWE等竞争对手尚未采取类似行动,但也没有排除这一选项。
发达国家公用事业公司和电力市场的这场重组,部分源于商业模式已过时,以及无法为必要投资筹集资金。
例如,经合组织的输电和配电行业在未来三十年每年需要1000亿美元投资。然而,在当前市场结构下,分布式电力用户对电网运营商而言意味着损失,尽管运营商仍须在用户需要时为其提供电网接入。同时,电力需求趋于平稳,尤其是在欧盟,给公用事业公司的资产负债表带来压力,从而削弱其投资能力。
此类市场失灵往往源于定价机制未能反映外部性,无论是碳排放等负面外部性,还是火电厂提供容量服务或电网运营商维护电网稳定等正面外部性。
新的商业模式和监管措施可以缓解这一问题。像 E.ON 最近重组时那样,依据资产的环境影响及其在价值链中的位置进行拆分,是一种应对之策。有意义且可预测的碳定价监管则是另一种方法:碳价全球平均每吨不到12美元,远不足以单靠自身推动经济脱碳。
以可承受的成本实现气候目标这一更大的目标,也需要整合电力市场。在欧盟,这有助于根据最优地理条件部署可再生能源,使该地区未来三十年节省400亿美元补贴。世界经济论坛称,加强市场间的互联容量也有助于降低批发电价;预计到2040年,美国和欧盟的批发电价至少将上涨50%。
鉴于能源安全方面的担忧,各国可能会对参与这种协调一致的能源政策举措犹豫不决。然而,要遏制当前每过一年极端高温就创下新纪录的趋势,或许正需要这样的举措。
本文由以下机构合作发布: GE LookAhead。本文的发布并不意味着世界经济论坛认同其中观点。
如需了解议程动态, 请订阅我们的每周通讯。
作者:Elie Chachoua 博士,是战略与跨学科研究专家
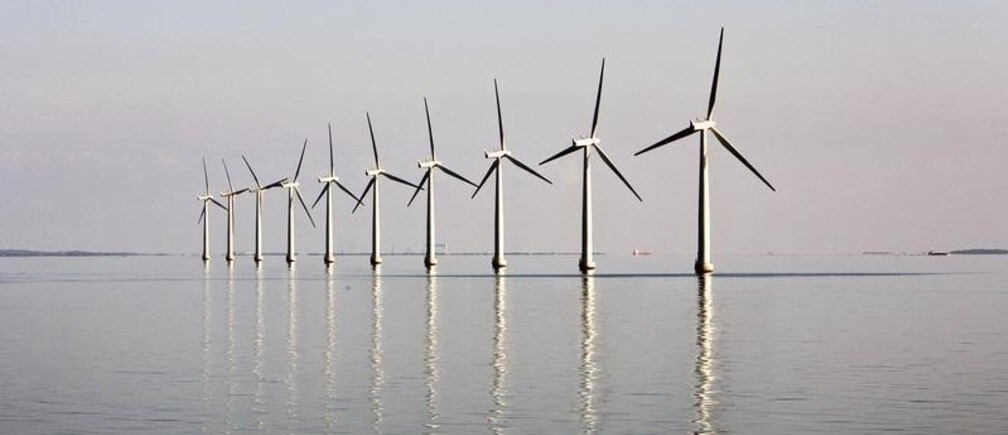
图片:一座海上风电场矗立在丹麦萨姆瑟岛附近的海面上。路透社/Bob Strong。


