随着全球经济适应能源转型,对材料和关键矿产的需求可能呈指数级增长。
这正在引发一场材料转型,全球材料市场正经历一场历史性变革。
如果推进得当,材料转型可以支持能源转型,共同建设一个更健康、更可持续的世界。
在人口增长和城市化推动下,经济持续增长,预计到2050年全球材料需求将增长30%。水泥、木材、铁和钢等传统材料的需求预计将最为旺盛,尤其是在建筑行业。
材料需求的这一增长将源于向实现温室气体(GHG)净零排放的转型,以及由此带动的新能源技术部署。这些技术将包括但不限于可再生能源发电、储能和氢能。
随着传统材料和新材料的需求加速增长,能源转型正在引发一场“材料转型,”,并受两大关键驱动因素推动。

其中一个驱动因素是新型及改良材料的开发与生产,这些材料将在推动能源转型方面发挥关键作用,例如关键矿产,或工程聚合物和碳纤维等材料。
另一个关键驱动因素是从能源和排放强度较高的材料,转向能源和排放强度较低的材料,例如低碳钢等。
用于可再生能源和电池的材料,其相对需求已在长期内显著增长。Rystad Energy 报告称,2022年,可再生能源和电池行业的材料需求总量为7,200万公吨(MMt)。预计到2050年这一数字将增至四倍,达到约3.16亿公吨,若能源转型加速推进,则很可能超过4亿公吨。
为支撑不断扩张的能源基础设施,预计到2050年全球电网规模将几乎翻一番,全长达1.45亿公里。此外,人工智能的兴起正推动电力需求激增,并凸显升级电网基础设施的必要性,这将需要更多材料。据估计,数据中心每增加1兆瓦(MW)的电力容量,电网升级可能需要消耗20至40吨铜20至40吨铜,而铜本已供应紧张。若转型步伐加快,还需额外新增1,800万公里电网线路,并需约3,000万公吨额外铜材。
推动材料需求的新技术
然而,一种双赢局面正在显现——不仅在于降低材料生产过程中相关的排放,也在于这些材料在新能源技术制造中的应用方式。
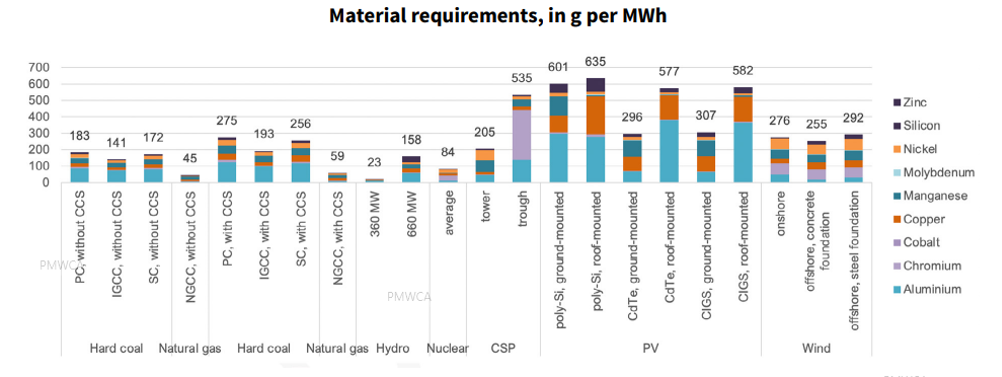
材料在降低转型相关的能源、材料消耗和排放方面用途多样,同时也有助于社会生产新技术,从而实现温室气体净零排放目标。制造风力涡轮机、太阳能电池板、储能设备、各类交通工具以及减排基础设施都需要材料。与传统技术相比,这些技术在相同的能源产出下通常需要更多的实体材料,在建设阶段尤为明显。
随着风力涡轮机日益大型化,例如热固性聚合物、玻璃纤维和碳纤维等先进材料,正有助于减轻额外重量并提高能源效率,从而降低每千瓦时已安装容量的环境影响。
材料供应链会影响转型的速度和成本
全球材料供应链能否跟上新增且加速增长的需求来源,将是决定全球减排努力成效的关键因素。
到2030年,许多关键气候技术所需的矿物、金属和材料的供应可能面临短缺。其中,镍的短缺可能较为温和(减少约10%至20%),而用于大多数电动机的镝等材料,其短缺程度可能高达需求的70%。如果不能对转型所需资源的增长需求进行适当预测,短缺可能影响转型速度。这可能导致材料价值链和供应链出现价格飙升与波动,使相关技术成本上升,并减缓普及速度。
通过材料替代可改善能源和排放强度
在材料转型中,能源和排放强度很可能变得日益重要。能源和排放强度高的材料将需要被能源和排放强度较低的材料所替代。
例如,随着汽车行业日益重视轻量化,聚丙烯等热塑性塑料可用于通过替代提升材料带来的能效,同时降低排放。若全球今天即以聚丙烯替代20%的粗钢产量,相当于减少5.95亿公吨二氧化碳排放,或相当于德国等国家全年的排放总量。
同样,以碳基HDPE/PVC塑料替代8%的铜管,可在当前至2050年间节省约9,000万公吨铜,并减少2.85亿公吨二氧化碳排放。
材料选择应考虑全生命周期排放
材料具有相关的碳足迹,且其范围可能超出生产环节。材料选择应首先采取包容性方法,将系统边界从仅涵盖生产的运营环节,扩展至在适用情况下,纳入预期用途、部署与效率,以及处置和回收等方面的考量。
鉴于许多新能源技术的资源和材料强度,在能源转型中,采用适当的全生命周期评估(LCA)方法的新方法论尤为重要。
例如,塑料在生产过程中按每吨计,其排放强度通常高于钢材(分别为每吨4公斤与2公斤二氧化碳当量);然而,聚丙烯等塑料远轻于钢材,且在许多轻量化应用中通常所需用量更少。因此,在汽车行业以聚丙烯替代钢材实现轻量化,可显著提升燃油效率,并在使用阶段减少温室气体排放。塑料还可回收利用,摇篮到摇篮评估不仅能提供碳排放指标,也能反映材料的循环性。因此,要获得全面的视角,必须针对具体应用开展材料的全生命周期分析。
因此,需要发展一种全面的碳排放核算方法来评估材料,该方法应同时考虑制造和生产环节的供应链排放,以及最终产品部署所产生的净排放。
应对材料转型的挑战
为降低这一风险,企业、政府和政策制定者应加深对能源转型如何引发材料转型的理解,以及这对调整全球材料价值链和供应链动态意味着什么。
有若干杠杆可用于推动完善全球材料供应体系,以满足能源转型的需求。这些杠杆包括:政策制定者推动立法、金融部门提高风险承受意愿、新技术的开发与部署,以及将能源和排放强度置于产品设计的核心位置。
材料转型的规模、机遇和挑战才刚刚开始被理解和认识。要充分发挥新材料的潜力(包括以更可持续方式生产的传统材料),将需要建立新的价值链并重组现有价值链。
随着全球加速推进能源转型,并部署能够实现净零世界的减排技术,材料供应可能无法足够迅速地扩大规模,这一风险确实存在。
如果做法得当,材料转型可以支持能源转型,为所有人共同建设一个更健康、更可持续的世界。
本文得以完成,得益于以下各方的贡献:Bassam Fattouh,牛津能源研究所;Lame Verre,SSE Energy Solutions;Hannah Hauman,Trafigura;Tatsuya Terazawa,日本能源经济研究所;David Victor,加州大学圣地亚哥分校;以及 Andrew Herscwitz。




