全球能源价格大幅攀升,但它们能否维持在当前水平?
若能源价格维持在当前水平,今年全球化石燃料产值占国内生产总值的比重将从4.1%升至4.7%。
政府和银行可以采取措施,支持那些可能负担不起不断上涨的能源价格的社区和民众。
天然气价格急剧飙升,正波及全球能源市场,以及从工厂到公用事业等其他经济领域。
一系列前所未有的因素叠加,正在搅动全球能源市场,让人想起1970年代的能源危机,并使本已不确定的通胀与全球经济前景更加复杂。
“能源期货显示,未来几个月价格可能会有所回落。”
欧洲和亚洲的天然气现货价格已涨至四倍以上,创下历史新高,这些价格飙升的持续性和全球性前所未有。通常而言,此类波动具有季节性且局限于局部地区。例如,亚洲价格去年也出现过类似跳涨,但并未引发欧洲价格的相应大幅上涨。
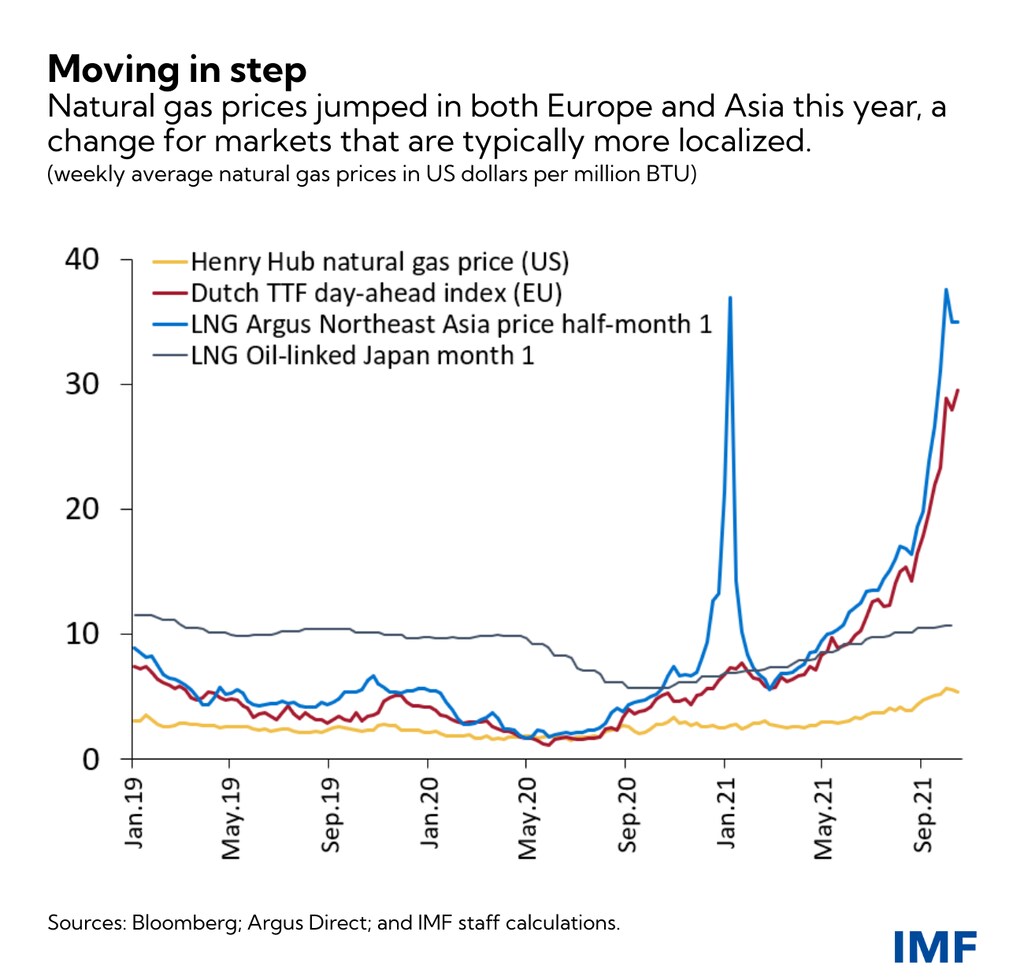
我们预计,随着供暖需求减弱且供应做出调整,这些价格将在明年年初回落至较为正常的水平。然而,如果价格像现在这样持续高位,可能会开始拖累全球增长。
与此同时,煤炭和石油市场也受到连带影响。全球基准布伦特原油价格近期突破每桶85美元,达到七年来的最高点,原因是更多买家在供应本已紧张的情况下,转而寻求供暖和发电的替代能源。作为最接近的替代品,煤炭因发电厂越来越多地转向使用煤炭而需求旺盛。这使煤炭价格升至2001年以来的最高水平,并推动欧洲碳排放配额成本上涨。
世界经济论坛在能源可持续性方面正在开展哪些工作?
萧条、繁荣与供应不足
在此背景下,回顾疫情初期会有所帮助。当时,各项限制措施使全球经济中的许多活动陷入停滞。这导致能源消费骤降,能源企业纷纷削减投资。然而,天然气消费迅速反弹——工业生产推动了这一增长,工业生产约占天然气最终消费量的20%——在供应相对不足之际推高了需求。
事实上,能源供应对价格信号的反应较为迟缓,原因包括劳动力短缺、维护积压、新项目交付周期延长,以及投资者对化石燃料能源企业兴趣低迷。例如,美国的天然气产量仍低于危机前水平。荷兰和挪威的产量也有所下降。而欧洲最大的供应国俄罗斯,近期也放缓了对欧洲大陆的输送。
天气因素也加剧了天然气市场的失衡。北半球严寒的冬季和酷热的夏季推高了供暖和制冷需求。与此同时,美国和巴西的可再生能源发电因干旱而减少,干旱导致水库水位降低,水电出力受到抑制;而北欧则因今年夏秋两季风力发电低于平均水平而受到影响。
煤炭供应与库存
虽然煤炭有助于弥补天然气短缺,但部分煤炭供应同样受到扰动。从澳大利亚到南非,物流和天气相关因素严重影响了产量;与此同时,作为全球最大的煤炭生产国和消费国,中国的煤炭产量因排放目标而下降,这些目标抑制了煤炭的使用和生产,转而鼓励发展可再生能源或天然气。
事实上,中国的煤炭库存处于历史低位,这加剧了发电厂在冬季面临燃料供应短缺的风险。而在欧洲,冬季来临前天然气储量低于平均水平,随着公用事业企业在寒冬到来前争夺稀缺资源,价格进一步上涨的风险也随之增加。
能源价格与通货膨胀
煤炭和天然气价格对消费者价格的影响通常小于石油,因为家庭电费和天然气费往往受到监管,价格较为刚性。即便如此,在工业领域,天然气价格上涨正对依赖该燃料生产化学品或化肥的生产商构成压力。在供应链中断、粮食价格上涨和需求增强的背景下,这些动态尤其令人担忧,因为它们正影响本已不确定的通胀前景。
若能源价格维持在当前水平,今年全球国内生产总值中化石燃料产值所占比重将从我们7月的预测(估计为4.1%)预测)升至4.7%。明年,该比重可能高达4.8%,高于7月预计的3.75%。假设石油、天然气和煤炭成本增幅的一半是由供应减少所致,这将意味着今年全球经济增长率下降0.3个百分点,明年下降约0.5个百分点。
能源价格将于明年恢复正常
尽管供应中断和价格压力对本已在艰难应对不均衡疫后复苏的世界构成了前所未有的挑战,但对政策制定者而言,一线希望在于当前形势无法与1970年代初的能源冲击相提并论。
当时,石油价格翻了两番,直接冲击了家庭和企业的购买力,并最终引发了全球性衰退。近半个世纪后,鉴于煤炭和天然气在全球经济中的主导作用已有所减弱,能源价格需要大幅上涨,才可能引发如此剧烈的冲击。
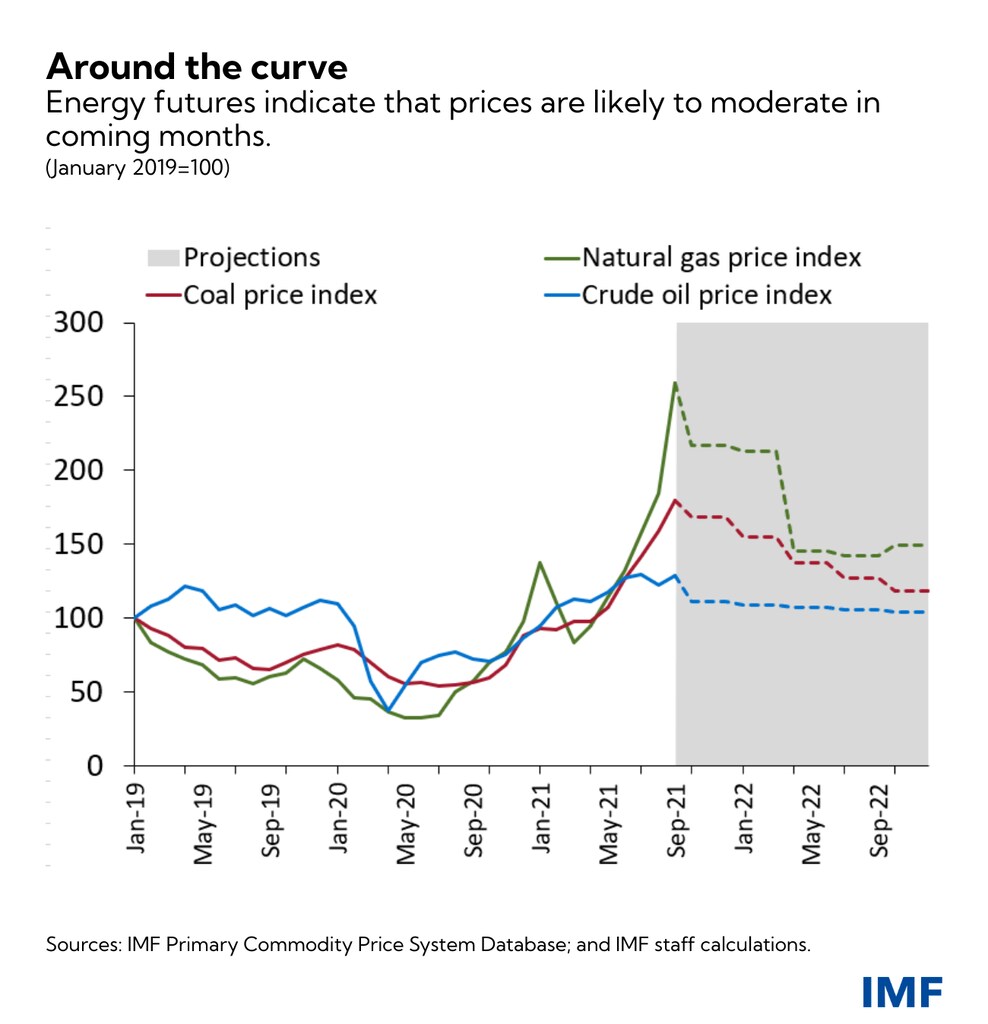
此外,我们预计,随着欧洲和亚洲冬季结束、季节性压力缓解,天然气价格将在第二季度恢复正常,期货市场也显示了同样的走势。煤炭和原油价格也可能下跌。然而,不确定性依然很高,小规模的需求冲击仍可能再次引发价格飙升。
艰难的政策抉择
这意味着,央行应当忽略短暂能源供应冲击带来的价格压力,但如果通胀预期脱锚的具体风险确实出现,则应准备好更早采取行动,尤其是那些货币政策框架较为薄弱的央行。
政府应采取行动,防止公用事业企业因发电无利可图而削减发电量,从而避免停电。停电,尤其是在中国的停电,可能会削弱化工、钢铁和制造业活动,并在消费品销售旺季加剧全球供应链中断。最后,由于较高的公用事业账单具有累退性,向低收入家庭提供支持有助于减轻能源冲击对最脆弱人群的影响。




