能源分布不均,东南亚必须加强能源互联互通。
基础设施投资仍是该地区面临的一项重要障碍。
东盟国家可以借鉴欧洲经验,促进区域合作。
随着该地区开启可持续能源转型,加强东南亚国家联盟(东盟)内部能源互联互通的紧迫性日益凸显。 东盟能源格局多元,能源资源分布不均是其鲜明特征。例如,老挝水电潜力巨大,因此成为该地区重要的电力出口国。印度尼西亚则拥有最高达2,900GW的太阳能光伏发电潜力。
相比之下,新加坡等自然资源有限的国家正成为重要的电力需求中心,依靠进口低碳能源实现脱碳。泰国、菲律宾和越南的国内气田均面临枯竭,因此,鉴于能源需求预计将持续增长,这些国家加大了对液化天然气(LNG)接收站的投资。
近日,世界经济论坛召集东盟地区商界领袖组成社群,他们在一份联合发布的《共同愿景》文件中强调了电网、天然气/LNG基础设施和电动汽车充电站等电力基础设施的关键作用。加强该地区低碳能源的互联互通,有望大幅降低整个系统的成本并提升能源安全,从而缓解能源三难困境——即如何平衡能源安全、公平和环境可持续性。
“加强区域能源网络是东南亚实现可持续发展的战略必需。充分利用多元能源资源——从印度尼西亚的太阳能潜力,到老挝的水电,再到越南的海上风电——我们能够构建一个有韧性、相互融合的能源框架。这不仅能提升能源安全,也能促进公平与环境可持续性。我们必须协调各方努力、审慎投资,应对基础设施和监管方面的挑战,确保东盟拥有稳健的能源未来。” 印尼能源集团首席执行官阿齐斯·阿尔曼德表示。
东盟的能源互联互通
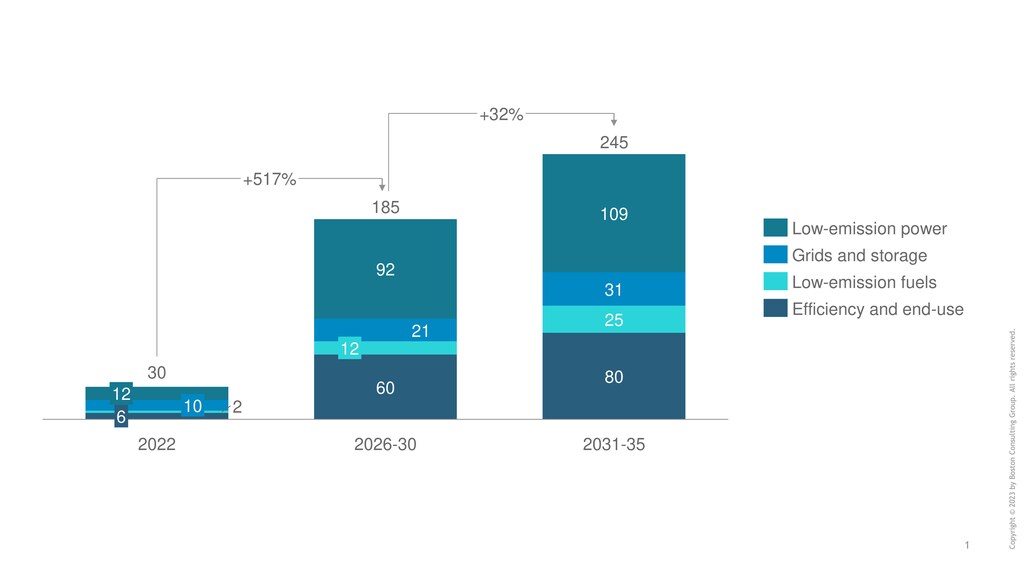
东盟在推动电力和天然气互联互通方面取得了一些进展,但成效不一,也面临诸多挑战。老挝—泰国—马来西亚—新加坡电力一体化项目(LTMS-PIP)和婆罗洲—印度尼西亚—马来西亚—菲律宾电力互联项目(BIMP-PIP)等区域电网项目,体现了加强电力互联互通的努力。尽管已有进展,资金限制仍是一大障碍。国际能源署(IEA)估计,东盟从2026年至2030年每年需要约210亿美元的电网总投资。其他复杂因素包括电网设备老旧、需要统一电网规范、社区可能反对,以及政治障碍,例如如何确保政府更迭后政策保持连续性——这也是该地区普遍面临的问题。
天然气对于提升东盟能源安全一直至关重要,尤其是在可变可再生能源接入不断增加、各国寻求煤炭清洁替代能源的背景下。该地区在连接天然气供需方面取得了显著进展,主要依托泛东盟天然气管道(TAGP)项目。近年来,LNG备受关注,菲律宾、泰国和越南相继大力投资相关基础设施;拟建或在建LNG接收站的合计年处理能力为4,100万吨。
尽管取得了这些进展,该地区在建立统一天然气市场和促进区域内部LNG交易方面仍面临重大挑战。主要障碍仍是高额投资需求,因为天然气管道基础设施和LNG接收站建设都属于资本密集型项目。在整个地区建立能够发挥促进作用的监管框架(例如开放接入和统一天然气规格)可能十分复杂。
东盟内部的电力和天然气互联互通都面临一个共同障碍:必要基础设施短缺。由于东盟多数国家属于发展中经济体,往往优先投资满足国内的迫切需求,这使问题尤为棘手。即使东盟国家有能力投资基础设施,也可能出现差距:农村和低收入社区被落在后面,因为大部分资金通常流向城市和经济较繁荣地区。

欧洲的经验
考虑到东盟十个成员国中有九个承诺在2050年至2065年间实现净零排放目标,成员国可以采取哪些行动,在2030年前取得早期成果?
加强能源互联互通并非东盟独有的历程。欧洲大陆同步电网等全球先例惠及24个国家和4.5亿人,为该地区提供了宝贵经验。推动欧洲电网发展的一个关键机制是共同利益项目(PCI)计划。获得PCI资格的重要跨境基础设施项目可获得专属财政援助,并享受加快审批程序,从而加速项目开发。鉴于资源有限且东盟亟须实现净零目标,集体优先推进具有区域重要性、影响最大的项目至关重要。东盟国家若在东南亚采用类似计划,便能以更有效、更公平的方式加快能源互联互通工作。
在国家层面,东盟国家可以借鉴英国和法国的做法,通过立法确立净零排放目标,以减轻对政策连续性的担忧并增强投资者信心。此类法律一经颁布,现任及未来政府都必须实现这些目标,其进展也将接受法律审查。这种做法有助于营造稳定的政策环境,鼓励对能源转型进行长期投资。
实现前景需要所有利益相关方共同努力,包括各国政府、私营部门和国际伙伴,共同打造凝聚一体、互联互通的东盟能源市场。东盟能源格局多元,各国拥有各自独特的资源,但这种碎片化阻碍了迈向可持续能源未来的进程。东盟公正能源转型领导者社群(ASEAN JET)汇聚了东南亚各行业20多位首席执行官,有望发挥关键作用,团结商界领袖,共建稳健的跨境电力基础设施。通过携手合作,我们能够确保人人都能获得价格可负担的清洁能源,并实现可持续、互联互通的东盟。




