要实现气候目标,东南亚必须大规模增加清洁能源投资。
到2030年,每年需要1800亿美元的投资,而每年仍存在1500亿美元的缺口。
解决方案包括提高可再生能源财务表现的透明度、发挥发展金融机构的更大作用,以及改善风险管理。
越南、泰国、马来西亚、印度尼西亚和新加坡等东盟国家均已承诺在2050年前实现净零排放或碳中和。与此同时,各国政府已提升可再生能源在国家能源发展规划中的作用。然而,近年来,该地区经济与人口的高速增长,加之快速城镇化和工业化,导致其能源需求持续上升——目前这些需求主要依靠化石燃料来满足。
要在保障能源安全与可负担性的同时满足日益增长的能源需求,并与可持续发展目标保持一致,该地区亟需迅速扩大清洁能源投资。若东南亚要应对日益增长的石油和天然气进口账单,否则到2030年,这一支出可能超过GDP的5%。
据最新估计,到2030年,东南亚每年需要1800亿美元的投资,才能维持与该地区气候目标相符的发展轨迹。这一数字与2016至2020年间流入清洁能源领域的300亿美元形成鲜明对比。
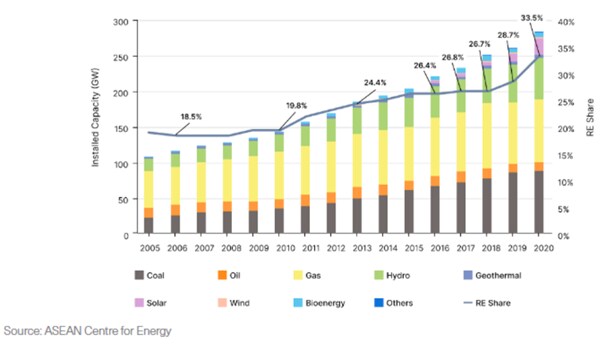
那么,如何弥补这一清洁能源投资缺口?一份新报告来自帝国理工学院气候金融与投资中心与国际能源署(IEA)等机构呼吁,除其他措施外,应提高可再生能源项目财务表现的透明度,加强监管框架,并完善风险管理工具,以推动东盟地区的清洁能源投资。
以下三项解决方案可通过公私合作,为东南亚清洁能源转型提供急需的资金支持:
1. 提高清洁能源项目财务表现和资本成本相关数据的透明度与可获取性
东南亚清洁能源相关数据的匮乏,构成了全球投资者投资东盟可再生能源的一大障碍。我们需要提高新兴市场(尤其是东盟地区)资本成本的透明度。
资本成本观察站由国际能源署与世界经济论坛、伦敦帝国理工学院及苏黎世联邦理工学院合作推出,旨在满足这一需求。通过提供可靠数据并提高新兴经济体清洁能源投资的透明度,该观察站将有助于解决投资者面临的数据障碍。
2. 发挥发展金融机构(DFIs)的更大作用,并推进混合融资
在东南亚,可再生能源投资面临融资约束和可融资性问题,这些都是吸引商业及金融机构资本的障碍。通过提供来自公共资金的催化资本以撬动私营部门投资,混合融资交易可在该地区发挥重要作用。尤其是,发展金融机构增加混合融资的供给,可确保项目符合较高的气候与合规标准,并为建立可行的可再生能源项目合同与融资框架提供杠杆作用。
世界银行一直与东盟地区各国政府合作,制定碳定价机制,以帮助可再生能源与其他基于化石燃料的发电技术站在同一公平竞争的起点上。诸如气候行动数据信托等举措,展示了可为建设区域自愿碳市场提供技术援助的各类解决方案。
3. 为私人投资者提供更多风险对冲工具,以应对信用风险和货币风险
在许多情况下,私人投资者在东南亚面临较高的信用风险和货币风险。要保护投资者免受外汇波动影响具有挑战性,尤其是在清洁能源基础设施项目通常所需的长期限内。
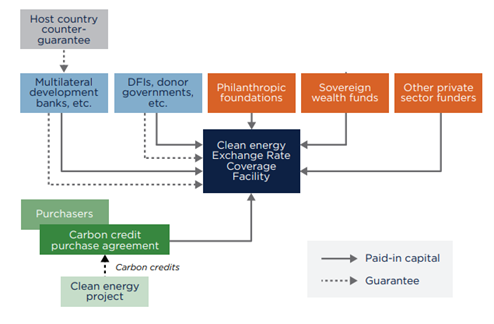
哥伦比亚大学全球能源政策中心、世界经济论坛以及世界银行气候变化集团的Invest4Climate项目共同提出了应对这一风险的方案。清洁能源汇率覆盖机制(ERCF)将通过利用清洁能源项目产生的信用、混合融资机制及国际私人资本,保护外币贷款方和本土发起方免受本币支付贬值的影响,从而增加新兴经济体的清洁能源融资。
好消息是:对于愿意为可持续经济增长作出贡献的投资者而言,东盟国家确实提供了重大机遇。毫无疑问,清洁能源需求的快速增长、政策的逐步完善以及日益有利的经济条件,将吸引私人投资者的兴趣,并吸引实现该地区雄心所需的各类私人资本。然而,必须解决外国投资的障碍。各方支柱和各个领域必须齐心协力,共同扩大东南亚的清洁能源规模。




