全球各地有多种商业模式和金融机制可用于加快燃煤电厂退役。
哪种模式最合适,取决于诸多因素,例如电厂的所有权、利用前景以及所在国政府的承诺。
以下两个示例说明了如何决策,以尽快退役燃煤电厂。
脱碳的迫切需求,加上可再生能源(RE)发电成本不断下降,使全球加快燃煤电厂退役成为关注重点。政府、银行和公用事业企业应如何利用现有的各种商业模式和金融机制采取最佳行动,取决于多个因素,包括电厂的利用前景、合同状况和所有权、公用事业企业的财务健康状况,以及所在国政府对关闭电厂的承诺。
加快关闭煤电厂的原则是什么?
加快燃煤电厂(CFPP)关闭的各种商业模式,其经济依据和原则大体一致。使用可再生能源发电往往比使用煤炭成本更低。将设备和场地改作清洁能源生产用途,有助于为公用事业电网提供稳定性等服务、降低燃煤电厂退役成本,并保留至少一部分劳动力。与此同时,必须妥善安排对受影响的煤电厂工人和社区的支持,这通常称为公正转型(JT)支持。
此外,还必须承认,燃煤电厂现有所有者需要获得一定补偿,以弥补利润损失。这当然适用于持有售电合同的独立发电商(IPP)。但公用事业企业或国有企业(SOE)通常也需要一定支持,以收回其资本投入。
金融机制可以降低关闭电厂、改造场地和公正转型的资金成本。这些机制可能包括优惠性工具,例如低于市场利率的贷款,并以“结果为导向”,比如与脱碳承诺挂钩。或者,金融机制也可以激发竞争,例如德国正将反向拍卖与煤电退役政策结合使用。
与此同时,资本结构也有望节省成本。将煤电厂置于独立法人实体之下,可以让退役资金更多依靠债务融资,从而降低预期财务回报。相关例子包括亚洲开发银行正在实施的能源转型机制(ETM),以及美国由电费缴纳者支持的证券化融资。
最后,根据关闭电厂相对于照常排放所减少的排放量,向燃煤电厂所有者发放碳抵消信用,也能为获取私人投资提供另一种途径。
确定加快煤电厂退役的商业模式
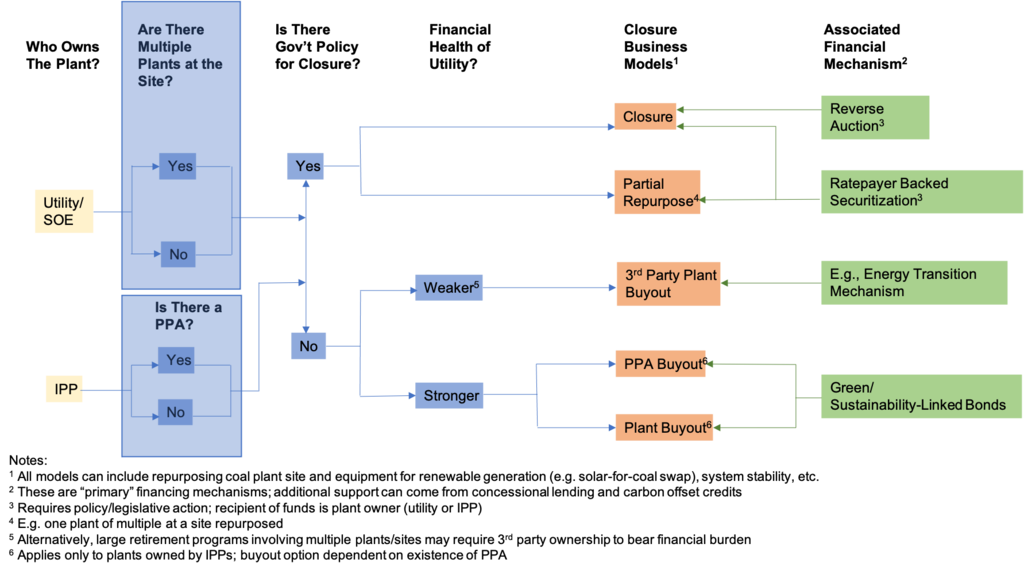
公用事业企业应采用哪种收购安排,很大程度上取决于电厂所在地、年限及其他特征、所有权、利用情况、与购电方签订的合同,以及公用事业企业的财务健康状况。以下“决策树”概述了相关因素以及适用的商业模式和金融机制。
以下是全球两个燃煤电厂的示例,以及建议采用的加快退役商业模式:
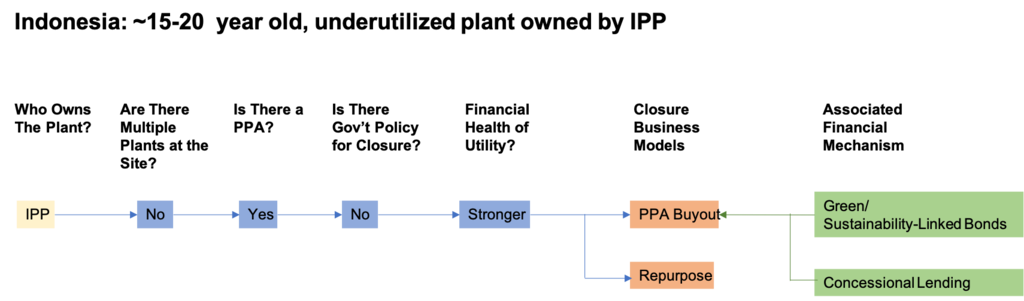
背景:印度尼西亚公用事业供应商PLN采用了期限为25至30年的购电协议(PPA),与IPP签订基于容量的协议。PLN还持续高估电力需求,导致该国出现产能过剩。结果是PLN为该国并不需要的发电容量付费。PPA通常采用建设—拥有—运营—移交模式,在协议到期并移交给PLN子公司之前,电厂所有权100%归IPP所有。
建议的商业模式: PPA 收购,并以可再生能源替代煤炭,在可能范围内改造现有煤电厂场地和设备
主要资金来源:绿色债券或可持续发展挂钩债券
收购PPA可加快燃煤电厂所有权/控制权转移至PLN,使其能够节省费用(与PLN目前的PPA付款相比;这些付款大多固定且不与发电量挂钩),并加快退役。若将收购与新建可再生能源项目的PPA结合,PLN可以将部分终止付款纳入新的可再生能源PPA,从而延后付款,并可能协商降低终止付款。优惠融资的作用:外国政府/多边开发银行(MDB)的支持可通过低成本融资(提供给PLN或印度尼西亚政府),在单个电厂(单份PPA)或整个电厂组合层面推动退役。
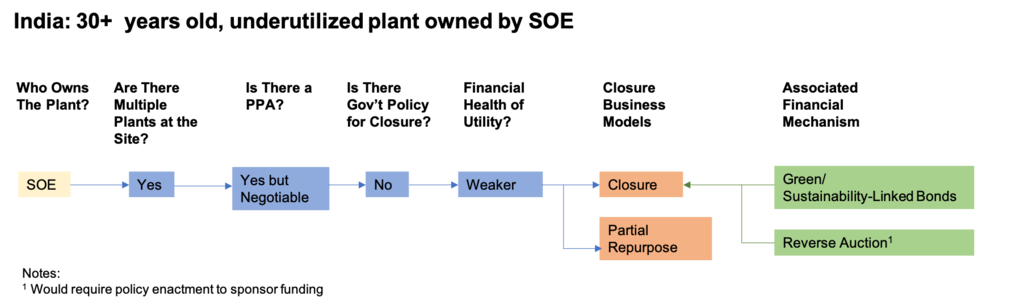
背景:印度拥有规模庞大的210 GW燃煤电厂组合,其中约四分之一已运行30年以上。这些电厂中有相当一部分由利用率偏低的SOE所有,使印度SOE所属电厂的整体利用率在2020—2021年降至50%以下。中短期内退役这部分容量,对于印度将其100 GW可再生能源装机规模扩大至2030年的400 GW以上至关重要。这些老旧且低效的燃煤电厂的运营成本通常高于太阳能和风能,因此即使不考虑碳成本,退役这些机组也应当具有经济性。绝大多数燃煤发电容量通过长期PPA与国有配电公司(DISCOM)绑定,但这些协议通常更具灵活性。
建议的商业模式: 在大型场址分阶段关闭电厂
主要资金来源:若出台国家政策,则采用反向拍卖
随着电力系统对灵活性的需求不断增长,一些现有煤电厂场址也适合改建为可再生能源与灵活性(RE+FLEX)中心,以支持500 GW可再生能源目标。这些项目通常可能符合优惠融资条件,也可能创造公私合作机会。印度大多数煤电厂由不同年代建成的机组组成,因此可以先退役部分机组,并有选择地将其改建为RE+FLEX中心,从而重新平衡其余机组的发电量。在国家层面实施反向拍卖制度,可以推动SOE所有者积极寻找退役和改造成本最低的电厂,以服务其电网。




