据国际能源署称,可再生能源与核电相结合,将超过2022至2025年全球电力需求的增长。
该机构在最新报告中表示,清洁能源将日益满足全球电力需求的增长,并在此过程中挤压化石燃料的份额。
在此,Carbon Brief梳理了《2023年电力市场报告》的主要研究结果,并通过五张图表加以呈现。
Carbon Brief分析了国际能源署(IEA)《2023年电力市场报告》中的数据显示,可再生能源与重新回升的核电合计,将在2022至2025年间超过全球电力需求的增长。
这意味着清洁能源将开始取代化石燃料。因此,尽管电力需求迅速增长,全球电力行业的二氧化碳(CO2)排放量仍将趋于平稳或下降。
以下,Carbon Brief通过五张图表梳理了该报告的主要研究结果。
电力需求
国际能源署指出,受能源危机影响,几乎所有国家的全球GDP增长预测都已下调,其中英国受到的冲击尤为严重。
尽管如此,该机构表示,全球电力需求增长将在2023年强劲反弹。报告称,到2025年将新增2500太瓦时(TWh)的需求,且主要集中在亚洲。
这一9%的增幅将使整体需求达到29281太瓦时。这相当于在短短三年内,为全球电力系统新增一个欧盟规模的需求量。
国际能源署表示,增长将集中在亚洲,如下图所示。
到2025年,中国将占全球电力需求的三分之一,而1990年和2015年分别为5%和25%。加上亚洲其他地区的强劲增长,到2025年,该地区将占全球电力需求的一半以上,国际能源署称这是“历史上首次”。
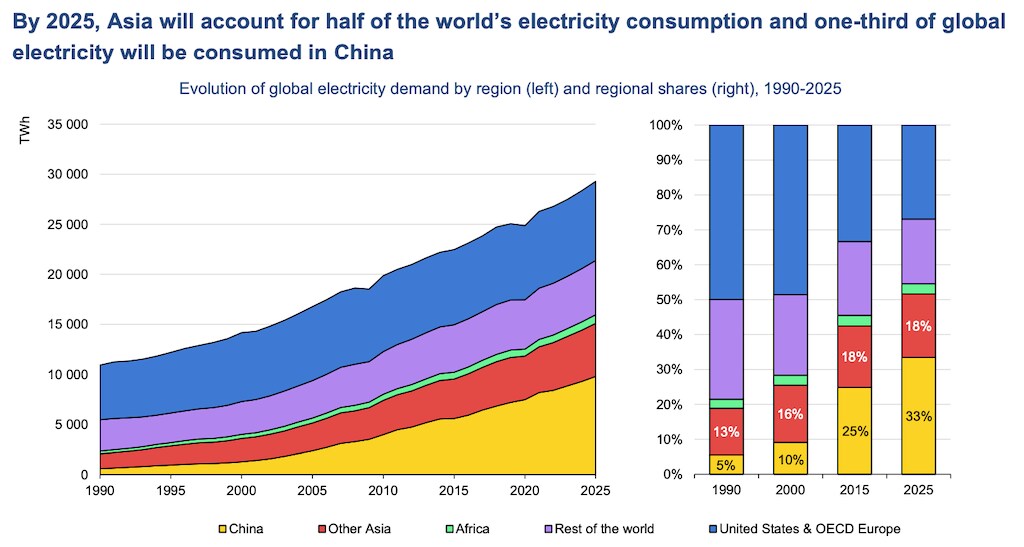
尽管欧洲和北美的用电量将稳步增长,但随着亚洲用电量扩大,两地在全球需求中的占比将下降。
可再生能源增长
国际能源署进一步指出,可再生能源和核能将“主导”电力需求增长:
“未来三年,可再生能源和核能将主导全球电力供应的增长,合计平均满足超过90%的新增需求。”
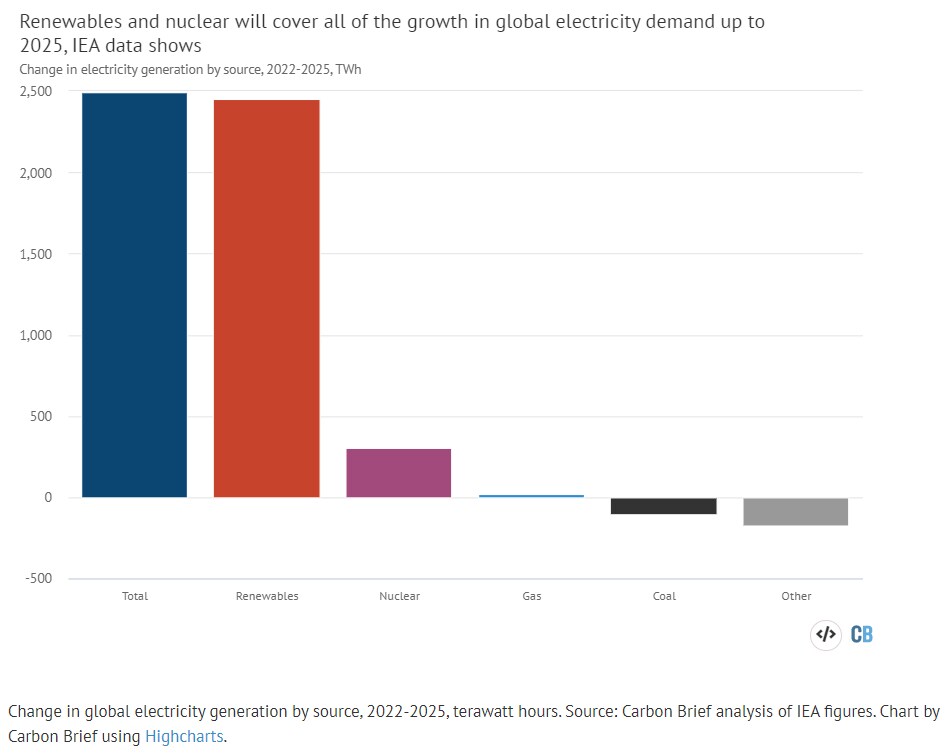
从总量来看,情况更为显著。Carbon Brief对国际能源署数据的分析显示,该机构预计2022至2025年间全球发电量将增加2493太瓦时。
国际能源署预计,可再生能源发电的增长将覆盖这一总增量的绝大部分,增加2450太瓦时。这相当于全球需求总增幅的98%。
此外,国际能源署还预计核能发电将重新回升,并以亚洲为主导。中国和印度的新建项目,以及法国和日本的反应堆重启,将使核电产量到2025年增加302太瓦时。
综合来看,这些数据表明,清洁能源将超过全球电力需求的增长,并在此过程中挤压化石燃料的份额。下图按能源类型展示了发电量的增长情况,其中可再生能源(红色)几乎与总增量(蓝色)相当。
更新 8/2/2023:2022至2025年的总量变化掩盖了结构性与周期性因素的混合作用。具体而言,可再生能源和核能的结构性增长可能尚不足以抵消不断上升的需求。国际能源署预计,2023年可再生能源和核能将出现非凡但部分属于周期性的增长,因为两者正从干旱(水电)和停机(核电)中恢复。
未来几年产量的增长意味着,国际能源署数据显示,可再生能源将在三年内超越煤炭,成为全球最大的电力来源。下图对此进行了说明。
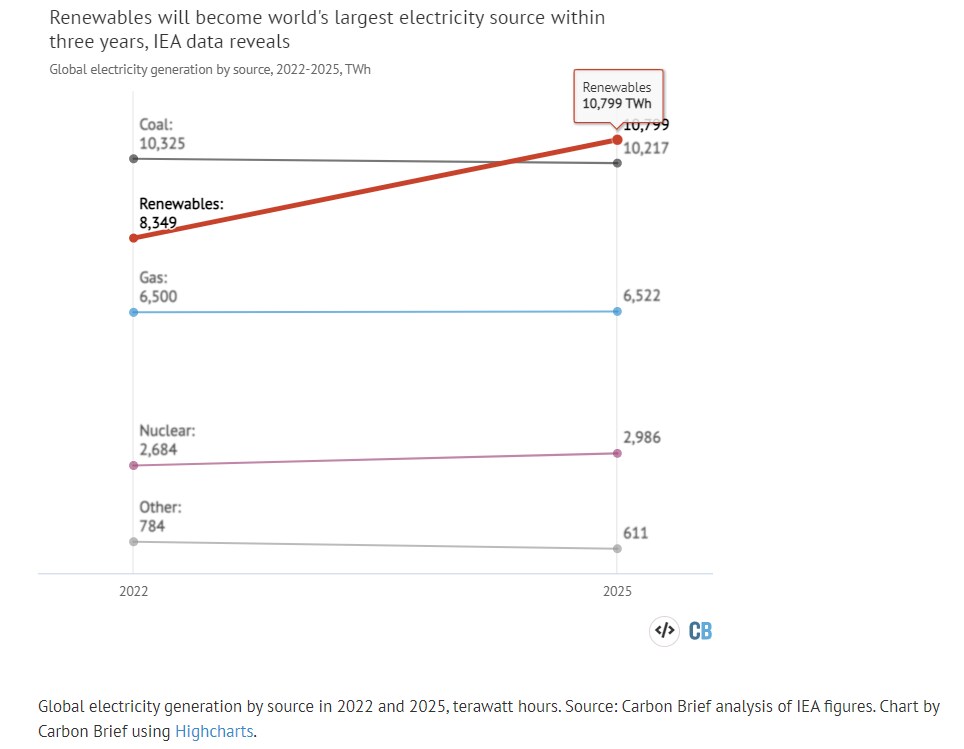
可再生能源在全球发电量中的占比将在短短三年内从29%升至35%。
1990年,可再生能源提供了全球20%的电力供应,直至2010年左右,这一比例基本保持不变。
据国际能源署数据显示,煤炭的占比已从2010年占全球发电量的40%下降至如今的36%,并将在2025年进一步降至33%。
尽管如此,污染最严重的化石燃料仍将是全球最大的电力来源之一。到2025年,天然气将占发电量的21%,核电占10%。
电力排放平台期
化石燃料发电受到清洁能源的挤压,意味着电力行业的二氧化碳排放将趋于平稳,国际能源署表示,见下图(左)。
事实上,其详细数据显示,到2025年电力行业的二氧化碳排放将小幅下降(见下图右侧)。欧洲(蓝色)和美洲(绿色)的减排量将超过亚太地区(黄色、红色和橙色)的排放增量。
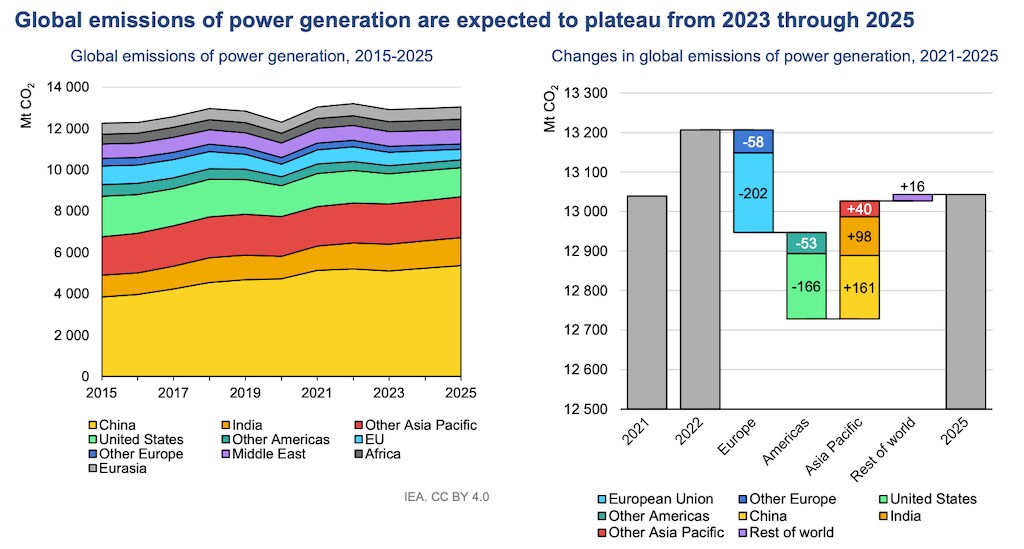
但值得强调的是,国际能源署指出,2022年电力行业排放已达到历史最高水平。这意味着,未来几年排放量将维持在历史高位或仅略低于该水平,而不是迅速下降。
国际能源署的这一预测与落基山研究所今年早些时候提出的预测一致。该机构表示,得益于风能和太阳能发电的加速增长,全球电力生产已达到化石燃料峰值。该研究所进一步预测,2025至2030年间,化石燃料发电量将每年下降4%。
未来挑战
国际能源署指出,随着风能和太阳能在全球电力供应中的占比日益增大,将面临诸多挑战。该机构表示,电力供需也日益依赖天气状况,并以近期的热浪、风暴和干旱为例加以说明。
这表明需要增强需求侧灵活性,即用户端的灵活调节能力,并扩大储能容量,国际能源署表示。该机构还指出,将需要充足的“可调度”发电容量,即可以随时启停的电力。报告写道:
“在脱碳的电力行业中,可调度可再生能源(如水库水电、地热能和生物质发电厂)对于补充可变可再生能源(风能和太阳能)将至关重要。”
尽管如此,报告强调,目前整合可变可再生能源所面临的挑战并非其扩张的障碍。报告解释道:
“在世界许多地区,可变可再生能源仍有足够的潜力进一步扩大装机容量,而不会遭遇重大的系统整合瓶颈。”
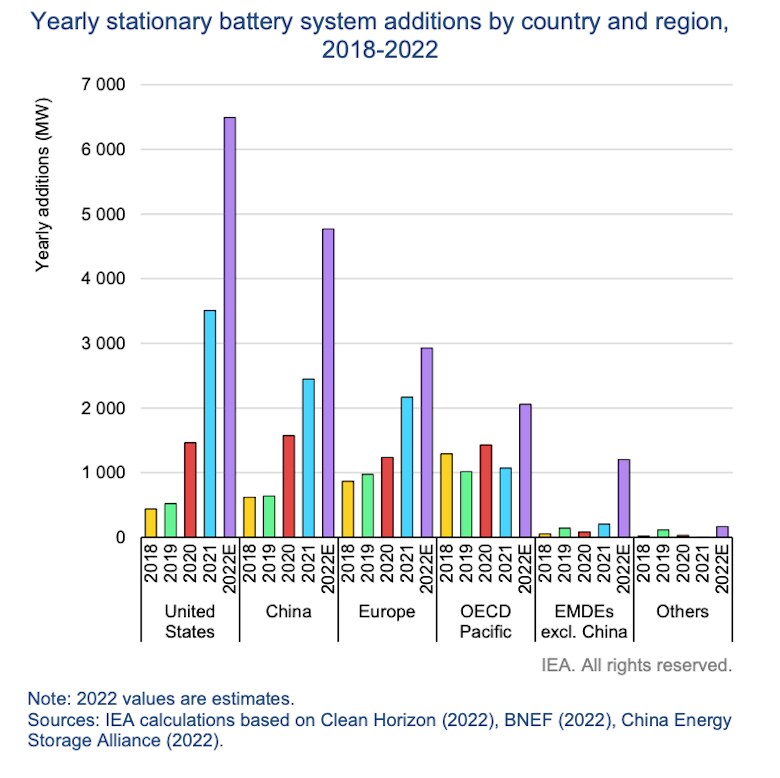
与此相关,报告指出,每年建设的电池储能系统越来越多。2022年,全球新增电池容量合计约17吉瓦(GW,即1000兆瓦,MW),如下图所示。这一数字较前一年增长了约90%。
在这一全球形势中,国际能源署表示,美国的电池新增量增长了80%,
中国增长了100%,欧盟增长了35%,中国以外的新兴经济体增长约六倍(约500%)。

世界经济论坛如何推动能源转型?
能源与材料中心汇聚各界领袖,助力理解正在重塑能源、材料和工业体系的复杂转型。该中心提供了一个平台,用以探讨能源安全、可负担性与可持续性如何交汇。
通过跨价值链和跨地区的合作,该中心推动共同路径的建立,帮助合作伙伴围绕切实可行的解决方案达成一致,以实现安全、低碳和公平的转型。




