石油和天然气行业在2020年面临前所未有的挑战。
社会和经济的转型意味着,该行业过去在面临挑战时所采取的应对措施,在今天可能已不足以应对。
全球石油和天然气行业以前也曾经历过艰难时期,但其在2020年面临的局面是前所未有的。当前,该行业正处于复合型冲击之中——全球供应过剩带来第一重打击,随后新冠疫情造成的需求萎缩,加上应对气候变化的压力,可能预示着一场深刻转型的到来。
即便在这些事件发生之前,该行业已面临日益严峻的挑战。尽管油价平均为过去10年间每桶77美元,但核心业务产生的自由现金流已不足以像过去那样维持股东回报。行业回报率低于资本成本;据埃森哲的专有分析,受新冠疫情影响,资本支出已下降30%。总债务与总流动性之比较2008年金融危机最低谷时几乎翻了一番,过去十年间,该行业在标普500指数中的占比也减少了一半。此外,消费者和投资者为应对气候变化,纷纷寻求替代能源,这也影响了化石燃料的供需。
过去,该行业遇到困难时,能够削减成本、推迟投资,并等待油价回升。许多人认为这一次情况有所不同,因为一些重大变化源于经济和社会等领域的根本性转型。
交通运输是石油和天然气行业的主要需求领域之一,这一点可以作为例证。在大多数地区,采用内燃机(ICE)的车辆与替代性轻型交通工具相比,仍具有经济优势,并且更为便捷、灵活。以美国为例,电动汽车(EV)的总拥有成本(TCO)显著高于内燃机车辆。若内燃机轻型车辆的燃料价格超过每加仑4美元(对应原油价格为每桶120美元),按照当前的总拥有成本计算,内燃机车辆仍将具有竞争力。
然而,有预测显示,到2030年,电动汽车可能占据上风,尤其是在将碳排放成本纳入考量的情况下。由于电池成本和效率的大幅提升,电动汽车的总拥有成本将急剧下降,从而对内燃机车辆的燃料成本构成压力。据埃森哲的分析估计,在没有任何碳税或燃油税平价措施的情况下,内燃机车辆要保持竞争力,汽油价格上限约为每桶1.50美元,这意味着到2030年原油价格将在每桶10至20美元之间。电动汽车购车补贴每降低1,000美元,原油价格上限将再降低每桶11美元。若取消这些补贴,并实现燃油税和外部成本的平价,原油在每桶40美元的最高价格下仍将具有竞争力。
发电是另一个受到替代能源竞争影响的主要需求领域。成本日益低廉的可再生能源发电的渗透,正在制约天然气需求的增长。替代煤炭和天然气的低成本可再生能源需求正迅速上升。该行业原本寄望于液化天然气(LNG)在中国和印度等主要市场充当过渡燃料,但这一角色的前提是天然气能够取代煤炭。在发展中国家,有限的国内基础设施以及以液化天然气形式进口天然气的成本,可能使煤炭更具优势,特别是当煤炭可在国内获取时(例如中国和印度)。不过,在某些情况下,出于空气质量和排放方面的考虑,燃气发电相比燃煤发电更受青睐。
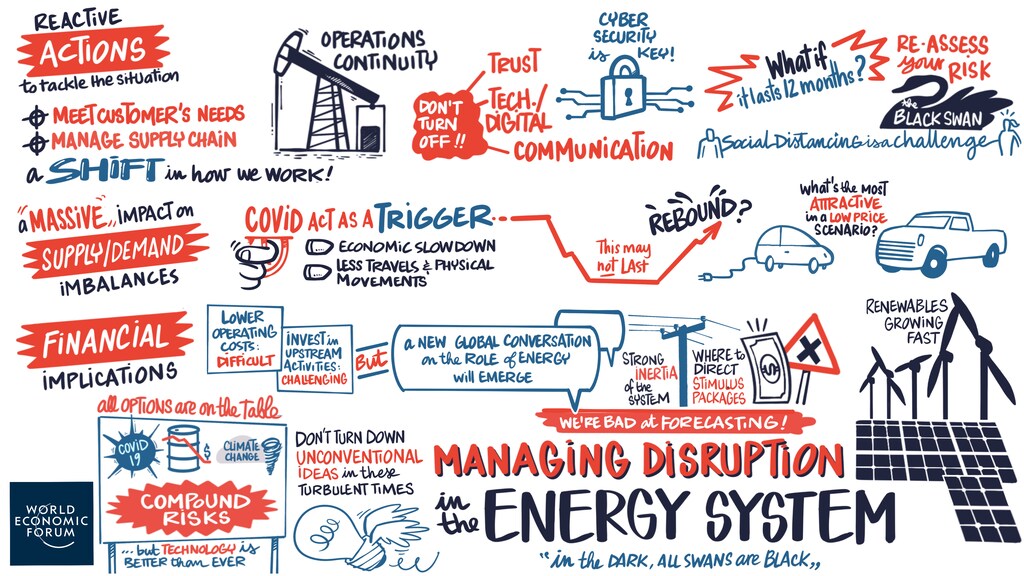
对该行业构成挑战的其他因素包括:
1. 改善环境绩效的压力日益增大。埃森哲的分析表明,碳税可能使石油价格每桶油当量(BOE)上涨3至8美元,从而改变成本曲线并重塑石油公司的资产组合。由于能源强度和碳强度存在差异,不同地区以及不同资产类别之间的差异十分显著。例如,北美页岩气伴生气燃烧类资产相较于非燃烧类资产,预计将额外承担约50亿美元的碳税。以含硫原油为代表、需要高能耗的拉丁美洲资产,也将承担更高的碳税。
2. 资本竞争日益激烈。多年来的低回报、气候变化驱动的撤资,以及替代能源投资的增长,正在削弱石油和天然气公司获取资本的能力。按照当前的投资资本水平,在每桶40美元的情景下,利润率需达到每桶油当量8美元(相比之下,在每桶60美元的情景下,当前利润率约为每桶油当量11美元),才能实现12%的投入资本回报率(ROIC)并创造价值。若回报率持续低于资本成本,该行业吸引资本的能力将进一步受到挑战。
3. 人才稀缺日益加剧。该行业在招聘和留住新一代员工,以及实现性别均衡的员工队伍方面面临困难。该行业近期的周期性波动及其长期前景,均不利于人才招聘。据估计,仅油田服务领域,就有超过100万个工作岗位将因疫情而在2020年消失,由此造成的人才和人力资本损失十分巨大。
本篇《议程》文章是系列文章的一部分,该系列探讨在当前复合型冲击背景下石油和天然气行业的未来。文章由埃森哲与世界经济论坛联合撰写,将探讨重新界定基本要素的必要性,并寻找石油生态系统中不同参与方开展具体合作的机会。




