为实现气候目标,世界能源系统需要发生巨大变化。这对从煤炭、石油到天然气的化石燃料无疑将产生重大影响。就天然气而言,各类区域和国家管道系统是重要且规模庞大的基础设施,使用寿命很长。此外,天然气资源(已探明、概算及可能储量)代表着巨大的资产。因此,既能避免天然气价值链上的搁浅成本、又与气候目标保持一致的战略颇具吸引力。“清洁”天然气,或由天然气制取的氢气,正作为一种替代方案受到越来越多的关注。
在这一更广泛的气候框架下,美国已在大力推动并大幅扩大其天然气出口。此外,美国有大量天然气资源未能进入市场。明显的证据是,目前仅在Permian 和 Bakken 地区,就有大量天然气正被火炬燃烧,且预计还将增长。火炬燃烧通常是在天然气外输能力不足的地区为允许石油生产而获得许可,但会造成大量本可利用的能源资源浪费。这些被浪费的供应可以成为氢气价值链中的主要一次能源,为生产者和消费者带来经济效益。
日本正在开发从澳大利亚进口的氢气供应链。这是一种利用偏远能源资源的途径,这些资源包括大规模太阳能和风能,可供缺乏本土供应的国家使用。对于亚洲的大型发展中经济体而言尤其如此,其中许多经济体日益依赖进口能源。在产区,天然气盆地通常具有地质CO2封存潜力,因此在生产地点附近将天然气转化为氢气可能颇具吸引力。对于大型发展中国家而言,氢气出口可为石油和天然气生产国提供经济上可行的能源转型选择。因此,它有助于缓解能源转型可能带来的经济和地缘政治后果所引发的紧张局势。
从蓝氢到绿氢:由天然气制取
如果将天然气制氢的过程与CO2捕集与封存相结合,则可以避免大部分相关排放。 然而,全球仅有三座制氢工厂采用CCS(Air products、Quest和ACTL Sturgeon)。其中一座工厂设有专用储存设施,其余工厂则将CO2用于提高石油采收率,但规模有限,每座约每年100万吨。
但势头正在增强。2018年,有六座新的大型CCS设施被纳入Global CCS Institute数据库。这些设施均位于欧洲——其中四座位于英国和爱尔兰共和国,两座位于荷兰——且均与脱碳制氢相关。其中之一是H21 North of England项目。该项目将使英国370万户家庭和企业从天然气转为使用氢气。可行性研究对电解制氢与配备CCS的天然气制氢进行了广泛比较。研究得出结论,后者比前者便宜60%至70%(基于每兆瓦时40至70英镑的电价以及每兆瓦时15至25英镑的天然气价格)。该构想是在挪威利用配备CCS的天然气生产氨,然后将氨运至英国,在卸货后转化为氢气。此类转化的成本大约使天然气的批发成本翻倍。消费者承担的部分成本增加,或可通过终端使用效率的提高来抵消,例如将燃料电池用于热电联产。这些数据表明,基于化石燃料的氢能战略(即所谓的“蓝氢”)具有潜在可行性。
这些“蓝色项目”必须与“绿色”项目竞争。其目录价格:碱性电解槽目前超过每千瓦1000美元。然而,成本改善可能会决定性地使经济性有利于可再生氢供应(即所谓的“绿氢”)。可再生电力供应的成本改善已经改变了关于“绿色”氢的讨论,因为每千瓦时2至3美分的极低成本可再生电力对此类路径的经济可行性至关重要。在全球范围内,可再生能源成本正在推动这一方向,且世界部分地区的购电协议(PPA)表明,在合适条件下,目前即可达到此类水平。
一种新的“天然气”经济
由于氢气通常在一次能源生产地点附近产生,如何最有效地运输氢气仍是一个悬而未决的问题。虽然配备专用氢气供应的发电厂可能很快投入运行(例如在荷兰),但利用现有天然气基础设施输送氢气,可能是氢燃料市场的一个重要机遇。
“氢经济”这一环节的一个障碍在于需要翻新输配电基础设施,以及需要改变标准并更换或升级某些设备。现有管道和设备标准限制了可输送的氢气量,通常为10%至20%。这为氢气占比的大幅提升提供了可能。美国能源部近期的分析表明,输气管道只需对压缩机和法兰进行有限调整即可用于输送氢气。但是,从天然气供应与分配系统逐步过渡到完全以氢气为基础的系统可能不太现实。此类基础设施转型带来了经济和监管方面的挑战,需要公共部门与私营部门利益相关方密切合作。迄今为止,欧洲仅有工业设施或居民区的小规模试点被提出并正在实施。
迈向甲烷
克服运输问题的一种方法是将氢气转化为合成甲烷,特别是对于绿氢而言,因为对于天然气制取的氢气,这一步骤肯定不经济。目前,唯一注入燃气系统的合成甲烷是由沼气生产的。德国和瑞典在这一领域处于领先地位,但从氢气生产合成甲烷目前仅处于试点规模。汽车制造商奥迪自2013年起运营一套利用可再生能源电力、由氢气生产合成甲烷的系统,足以供应约1500辆汽车,但成本数据未公开。
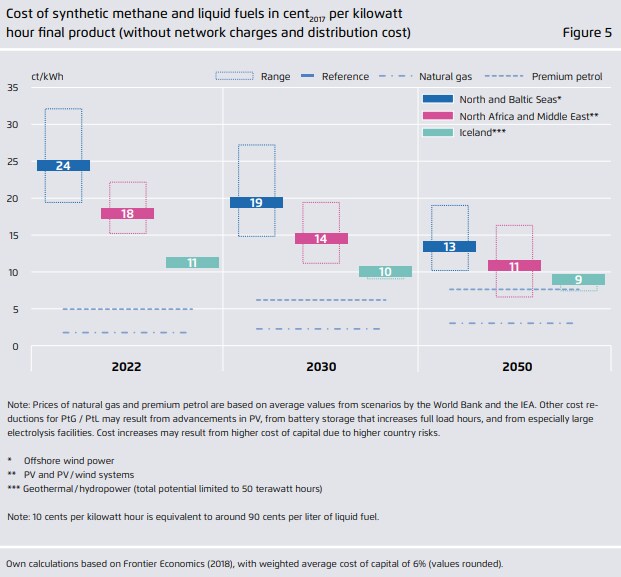
Agora Energiewende在2018年发布的一项研究得出结论,由可再生电力生产的合成甲烷成本将为每兆瓦时200至300美元。随着容量投资的增加,成本有望进一步降低,但要促进广泛的商业应用,改进幅度必须显著。换个角度看,目前大型用户的天然气成本为每兆瓦时30至35美元。因此,无论是当前还是未来,其经济性都面临挑战。此外,为应对碳排放,大规模合成甲烷运输将需要在更靠近终端使用的地点进行氢气转化,并配备合适的碳捕集技术,但这在集中点可能是可行的。总之,合成甲烷可能存在的成本障碍意味着,关键在于专注于氢气能够带来附加价值的应用,例如在燃料电池应用中可提高效率的场景。
由天然气制取的氢气:经济性正在变化
利用可再生能源制取氢气或合成甲烷在技术上是可行的,但成本相对较高。相比之下,天然气制取的氢气虽然在经济上可行,却面临技术和监管方面的挑战,可能会限制其在小规模应用中的推广。不过,规模化应用至关重要。对于工业能源需求、可调度电力,或许还有交通运输领域,在世界部分地区,配备CCS的天然气制氢可能是一个可行的选择。实现此类路径将使当今能源基础设施的很大一部分在全球能源系统的演变中发挥重要作用,这对于避免搁浅成本以及满足未来能源需求的规模要求至关重要。对于许多在扩展天然气基础设施并考虑未来基础设施投资的发展中国家而言,这一点尤为重要。
从长远来看,电解槽成本的降低以及可再生电力成本的持续下降,将在未来几十年提升可再生能源制氢的经济性。这有可能为基于可再生能源的电网创造良性循环,因为氢气可为电力系统提供急需的灵活性,充当不可调度可再生能源发电的缓冲。毫无疑问,作为一种可行的能源选择,氢能正吸引着越来越多的关注——汽车制造商丰田已通过推出Mirai及其战略方向进行了大量投资。但是,若将环境和系统平衡效益的全套考量纳入其中,可进一步增强氢能解决方案在未来能源系统中的论证依据。




