石油和天然气行业的未来,取决于其管理碳足迹的能力。
减少供应链(从生产到消费)的排放,需要行业与政府协同合作。
我们需要以消费者为中心的战略,应对范围3排放,这类排放占全生命周期排放的75%至80%。
多种力量正在重塑各行各业的未来,石油和天然气行业也不例外。在最近发表的文章中,我们探讨了其中一些力量及其对石油和天然气行业战略要务的影响。行业需要主动承担责任、管理碳足迹,这已成为其中最根本的趋势。在本文中,我们重点探讨如何理解和最大限度地减少排放。
减排的价值
减少排放能够直接应对气候变化的一个方面,从而产生巨大的社会效益。虽然减排也可以从经济角度衡量,但仅考虑盈亏平衡价格已无法构建具有竞争力的投资组合,还必须纳入其碳足迹。许多企业通过在项目层面的经济测算中加入碳影子价格来体现这一影响。这有助于它们优化投资组合,兼顾直接经济回报与碳强度的外部性。
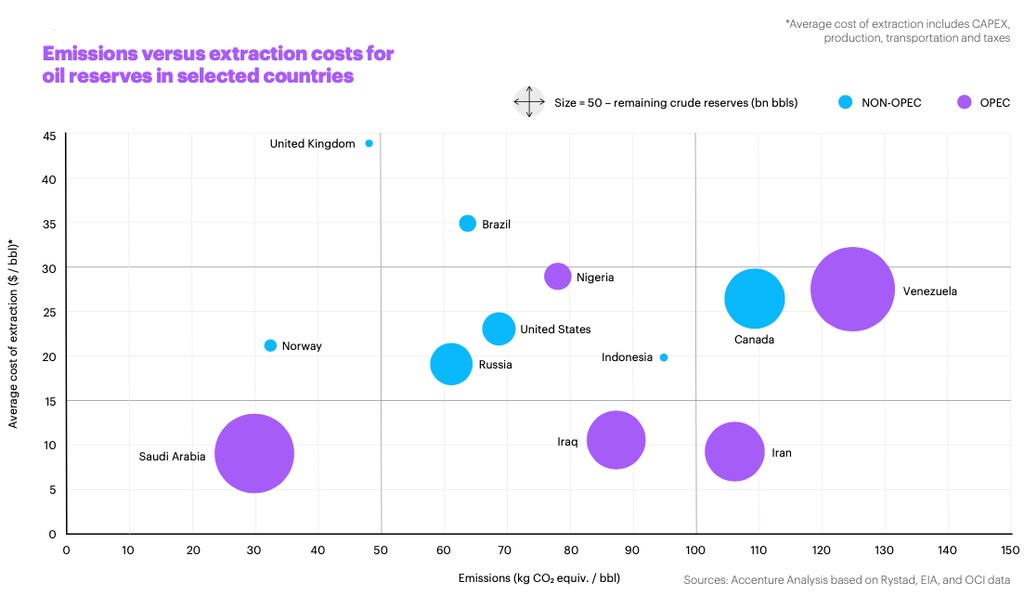
低碳与低成本是行业的发展范式,能够实现这一目标的企业将获得竞争优势。令人意外的是,沙特阿拉伯生产的石油拥有全球最低的碳足迹。
减少自身排放
企业必须首先减少自身在生产、加工和物流环节的排放,即所谓的范围1和范围2排放。越来越多的企业已宣布了范围1和范围2的突破性减排目标。这些目标既包括单个企业主导的一系列行动,也包括“石油和天然气气候倡议”等合作伙伴关系。企业还可以通过运用共享经济原则采取行动。通常,这些行动可归为以下几类:石油和天然气气候倡议。行动还可以通过运用共享经济原则实现。通常,这些行动可归为以下几类:
消除甲烷泄漏、火炬燃烧和排放放空。
扩大碳捕集、利用与封存(CCUS)的开发与部署规模。
转换燃料并提高运营的能源效率。
利用低碳原料提供低碳产品。
加强供应链上下游协作。
提升精细化排放测量能力。
机遇十分巨大,以盈利方式实现大幅减排是可行的。埃森哲的一项分析表明,如果石油和天然气生态系统共同努力,投资于可扩展且盈利的解决方案,到2050年,二氧化碳年排放量可从50亿吨降至10亿吨以下。这相当于欧盟的排放总量(或美国排放量的80%,或印度与俄罗斯排放量之和)。
减少消费端排放
减少行业碳足迹的举措可以带来很大帮助。然而,更大且更复杂的挑战,来自用户和消费者燃烧燃料所产生的排放。这些所谓的范围3排放,占石油和天然气产品全生命周期每年产生的350亿吨排放的75%至80%。
行业专家和政策制定者仍在努力界定范围3排放的定义与边界,并探讨如何核算这些排放以及如何分摊经济负担等问题。下图展示了这一问题的复杂程度。
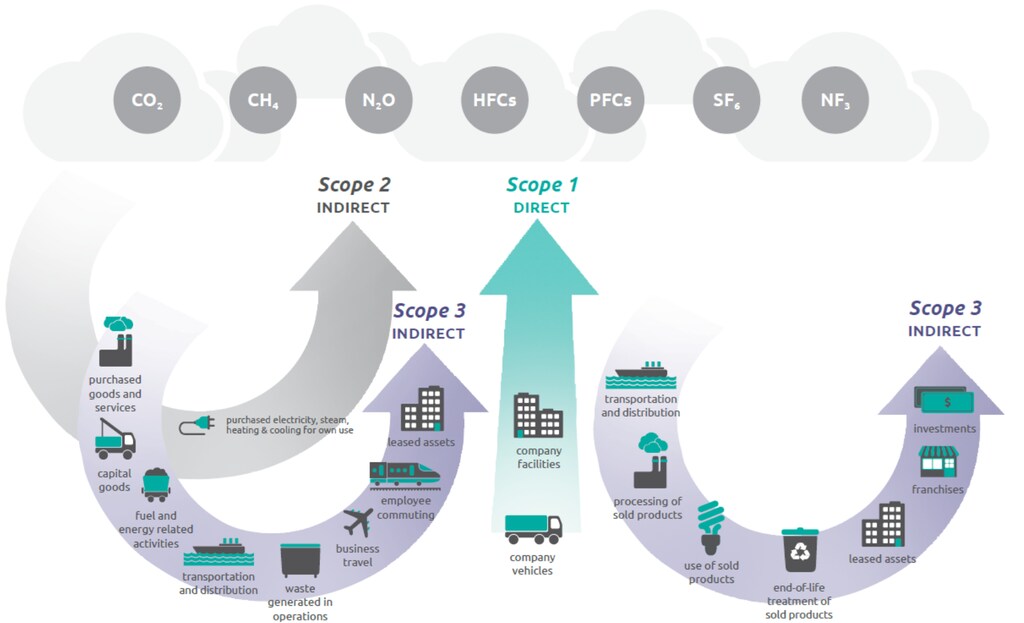
以一个实际例子加以说明:消费者使用了一升汽油,该汽油由企业A生产,用于企业B制造的汽车,行驶在企业C修建、由银行D融资的道路上。那么,消费者与企业A、B、C、D之间的排放量和责任应如何计算?这一问题本身已经十分复杂,而现实中涉及的企业和参与者要多得多。
这个问题或许永远无法找到最终答案。然而,显而易见的是,我们需要找到管理这部分排放的方法。由于消费者的选择和行为是推动行业范围3排放的动因,任何战略都需要以消费者为核心。
以消费者为中心的战略不仅有助于应对范围3排放,还为创造和占领新的燃料、解决方案与服务市场提供了机遇,这些市场能够帮助消费者减少碳足迹。
世界经济论坛在推动清洁能源转型方面开展了哪些工作?
控制排放
石油和天然气行业正努力减少自身排放,以及其全部产品全生命周期的排放。自身排放(范围1和范围2)已为人所熟知,行业正为此付出大量努力,包括消除火炬燃烧、减少废弃物、转换燃料和推广CCUS。
尽管如此,工业和个人消费者使用燃料所产生的排放(范围3排放)占全生命周期排放的75%至80%。需要更好地理解如何统计和核算这些排放,尤其是如何减少这些排放。无论如何,在行业和政府的支持下,消费者将在应对这些排放中发挥核心作用。
尽管付出了种种努力以减少范围1、范围2和范围3排放,但在可预见的未来,石油和天然气行业仍将存在一部分无法避免的排放。我们将在后续 文章中讨论这些问题,重点探讨碳移除方案以及碳市场和碳抵消。




