企业为获取海上风电场建设用地,支付的价格越来越高。
能源企业和各国政府正寻求扩大其全球风电业务布局,同时逐步摆脱化石燃料。
中国的海上和陆上风电总量均居世界首位,占全球总装机容量的四分之一以上。
随着海上风电成本下降,建设风力涡轮机的优质选址竞标价格飙升。
近期一场美国拍卖大西洋海域488,000英亩(1,974平方公里)的地块,竞标金额超过40亿美元,远高于2018年此前不到5亿美元的拍卖纪录。
纽约湾区域六块地的拍卖吸引了来自世界各地的竞标者。这是乔·拜登总统计划的一部分,该计划旨在到2030年使美国海上风电装机容量达到30吉瓦——足以满足1,000万户家庭一年的用电需求。
然而,目前美国仅有两座已建成的海上风电场,总装机容量仅为42兆瓦。
变革之风
尽管美国拥有实力雄厚的陆上风电行业,但其海上风电发展落后于欧洲、中国及其他领先地区。这场拍卖因此吸引了众多希望拓展业务版图的能源行业开发商。
德国公用事业公司RWE与英国国家电网组成的欧洲合资企业Bight Wind Holdings,以11亿美元购得此次拍卖中面积最大的海域地块。
石油巨头壳牌与法国公用事业公司EDF联手,竞得另一块拍卖地。葡萄牙EDP Renewables与法国Engie组成的合作伙伴关系也成功竞得另一片区域。
海上地块拍卖价格呈指数级增长,表明人们对清洁能源项目的热情日益高涨,这既反映了气候变化意识不断增强,也体现了可再生能源具有吸引力的商业前景。
世界经济论坛正在采取哪些行动推动向清洁能源转型?
美国六处风电场地块的中标总额达到43.7亿美元,据《金融时报》报道,这一金额超过了在美国海域开采油气权创纪录的37亿美元成交价。
拜登政府计划继续举行更多拍卖,以启动美国尚处起步阶段的海上风电产业。这也呼应了全球日益依赖海上风电场能源的趋势。
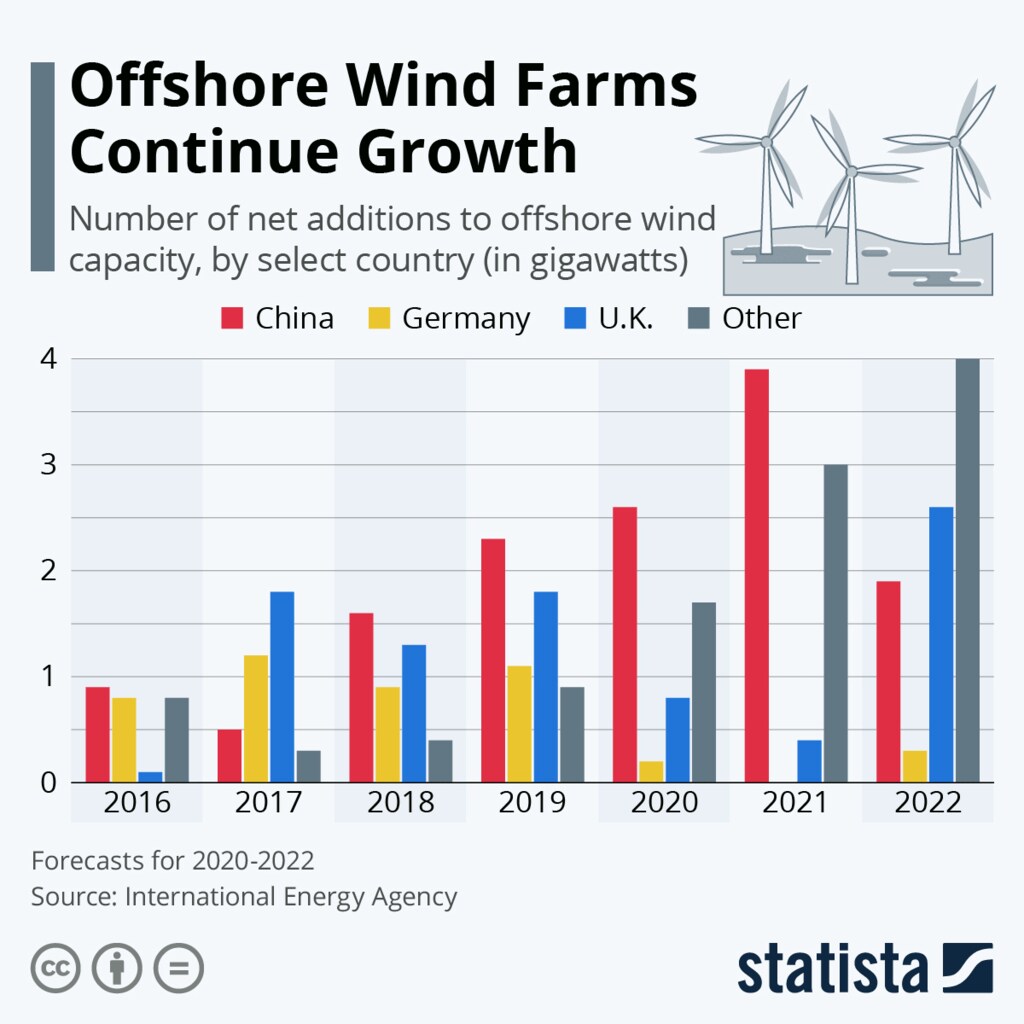
国际能源署的数据显示,中国、德国和英国等海上风电全球领先者都致力于实现强劲增长。中国预计未来三年海上风电年均新增装机容量为2.8吉瓦。
陆上与海上装机容量
一个国家部署陆上和海上风电装机容量的潜力,取决于其地理条件。
在海上风电领先地区中,英国拥有绵长的海岸线,德国可利用其位于北海与波罗的海之间的地理位置,中国则充分发挥了广阔海岸区域的优势。
但如果把海上和陆上风电装机容量合并计算,情况就会有所不同。
截至2020年底,全球陆上和海上风电总装机容量达到732吉瓦,据国际可再生能源署数据。
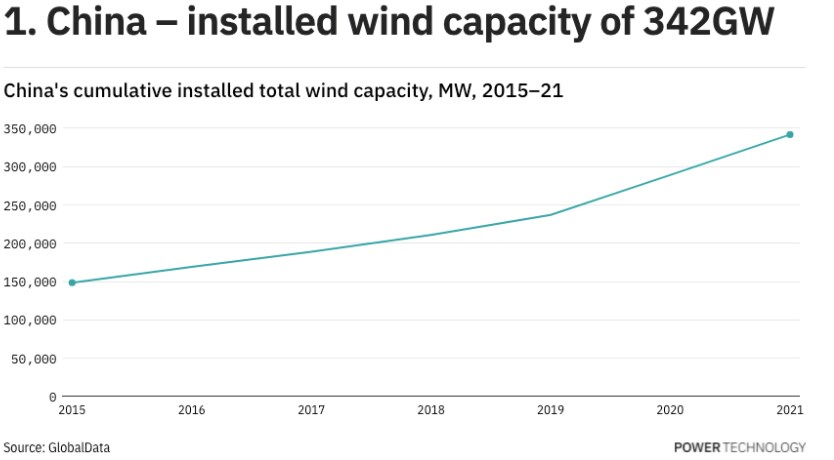
中国是全球风电领域的领先者,总装机容量超过四分之一,达到342吉瓦。这一数字是该国2015年风电总装机容量的两倍多。
中国还拥有世界上最大的陆上风电场,位于甘肃省,峰值装机容量为10吉瓦。此外,韩国正在规划建设世界上最大的海上风电项目,装机容量为8.2吉瓦。
2021年,美国风电装机容量为139吉瓦,不到中国陆上和海上风电总装机容量的一半。与中国一样,美国仍严重依赖化石燃料,但其风电装机容量正稳步增长。
德国紧随美国之后,拥有欧洲最高的风电装机容量,超过60吉瓦。印度以42吉瓦位居全球第四,西班牙以29吉瓦紧随其后。
接下来是英国,装机容量为26吉瓦,尽管该国拥有世界上最大的海上风电场——装机容量达1.2吉瓦的霍恩西一号。





