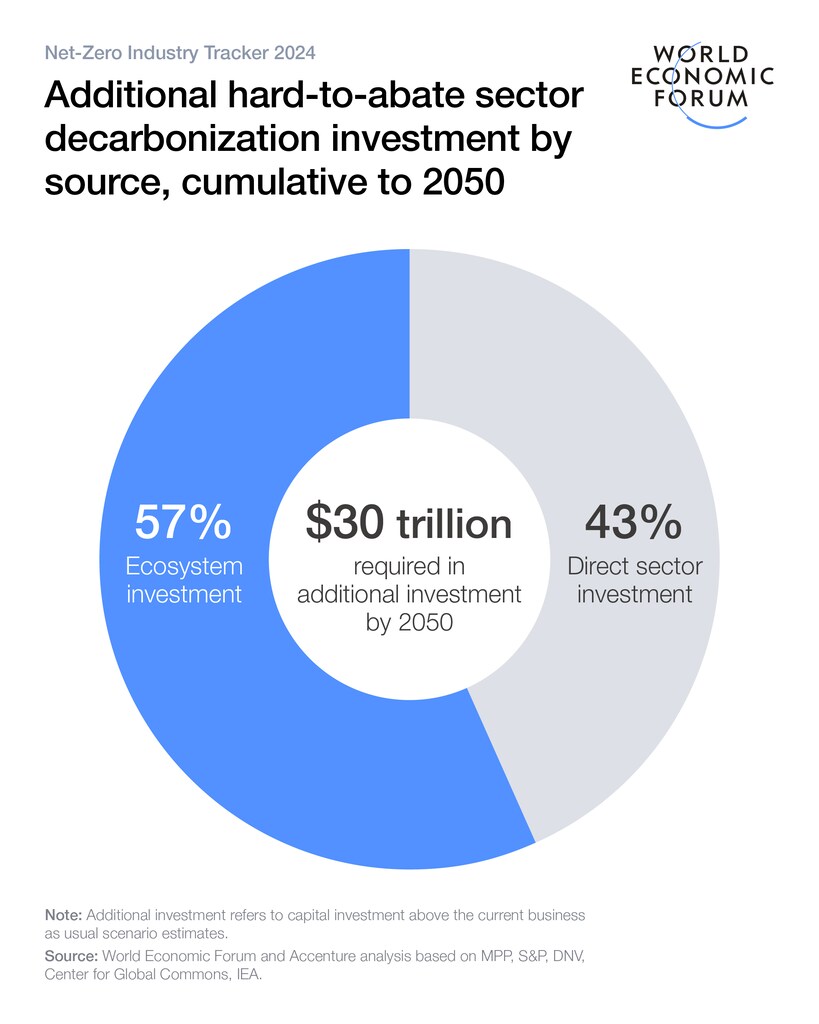
要在2050年前使八个难以减排行业实现净零排放,将需要累计追加近30万亿美元的投资。
这笔投资的43%必须由各行业自身承担,用于改造现有资产以及建设与气候相适应的新资产。
这笔投资的57%将需要由整个生态系统承担,即用于建设清洁电力、氢及其衍生物以及碳捕集、利用与封存(CCUS)所需的配套基础设施。
钢铁、铝、水泥、化工、石油和天然气、航空、航运和公路运输等难以减排行业在实现净零排放方面已取得进展,2022年至2023年间绝对排放量减少了0.9%。与此形成对比的是,全球能源相关排放量增长了1.3%。这些行业合计约占全球温室气体排放量的40%,在全球经济中的占比也与此相近。
难以减排行业所需的总投资
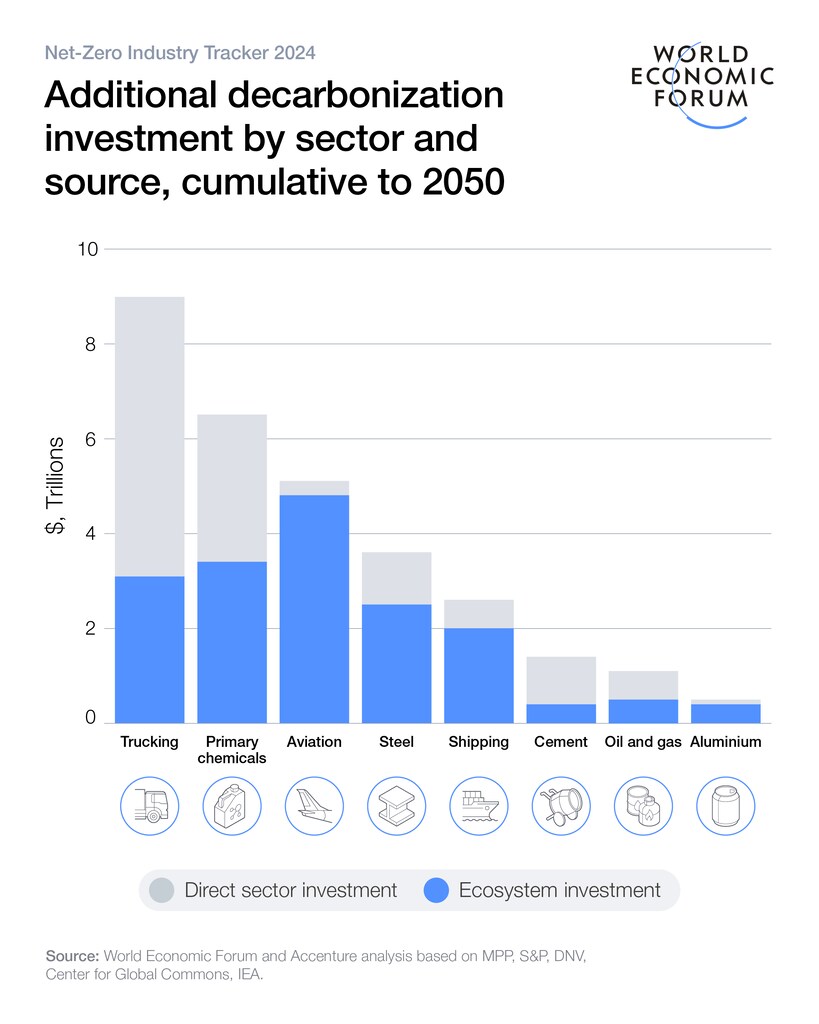
然而,要实现净零排放,我们仍有很长的路要走。《2024年净零产业追踪》估计,要在这八个难以减排行业实现净零转型,还需要30万亿美元的额外资本。这约占2050年前所需全部增量净零投资的45%,该数据基于世界经济论坛与埃森哲根据国际能源署(IEA)数据所做的分析。这笔投资分为两部分:57%(17万亿美元)用于生态系统配套基础设施建设,43%(13万亿美元)由这些行业直接投资。与这些行业照常发展情景下的预计投资相比,这一数字增长了80%。
生态系统所需投资
来自更广泛能源生态系统的57%投资,主要用于扩大清洁电力、氢及其衍生物以及碳捕集、利用与封存(CCUS)基础设施。预计到2050年,清洁电力将平均占难以减排行业终端能源结构的32%。尽管清洁能源投资已达到全球2万亿美元(2024年),但各地区进展仍不均衡,新兴经济体因新项目融资成本较高而落后。与此同时,发展清洁氢和CCUS基础设施所需的净零投资远超当前支出水平。这一点尤其令人担忧,因为目前这些难以减排行业所需的相关解决方案基础设施中,仅有1%已建成。

难以减排行业为推动净零转型筹集所需投资应采取的关键行动
利用多元化绿色融资渠道
为筹集所需资金,企业可采取多种策略,例如发行绿色债券、利用专项基金(如气候投资基金)以及组建公私合营伙伴关系(PPP)。目前,难以减排行业净零转型所需的技术中,仅约50%已具备商业化条件,其余50%仍处于研发阶段。为支持新技术的发展,企业通常采用股权投资,因其更适合高风险、高回报的投资。对于已具备商业化条件的技术,企业则采用债务投资加以规模化推广,因其更适合低风险、低回报的投资。鉴于所需净零投资规模庞大,尤其是在新兴经济体和发展中经济体,大部分资金很可能来自私营部门。
通过清洁投资获取回报
要吸引私营部门投入所需资金,需要有充分投资回报的有力商业论证。目前,大多数难以减排行业的利润率较低(通常在3%至10%之间),石油和天然气行业除外,其利润率较高,约为15%。此外,过去几年利率有所上升,使融资工作更具挑战性。
企业可通过与价值链、客户和政策制定者开展合作,获取经济效益并减少排放。策略包括推出新型绿色产品、进入新市场、提高能源效率,以及获取能源转型融资。此外,企业还可以提升品牌形象、加强风险管理并增强客户信任。
政策制定者在推动转型中的根本作用
有效的政策将在营造有利环境、实现净零目标方面发挥关键作用,尤其是在鼓励必要投资方面。政府政策信号缺乏一致性、监管频繁变动或缺乏长期目标,都会造成市场波动,使投资者不愿为新技术和基础设施投入资源。要实现这些行业转型所需的规模,政策框架需要使低排放技术投资具备盈利能力。诸如美国《通胀削减法案》(IRA)、日本绿色转型政策和欧洲绿色协议等政策,是成功推动清洁技术研发和清洁电力生产领域投资的若干范例。
要在难以减排行业加快减排,同时促进经济增长和创造就业,需要采取超出多数国家当前努力水平的系统性方法。实现所需的系统性变革,需要政策制定者提供支持性政策和有针对性的激励措施,金融部门提供创新融资机制,以及产业参与者在价值链上开展合作与创新。
如需进一步了解难以减排行业实现净零转型所需的投资,请阅读《2024年净零产业追踪》报告。




