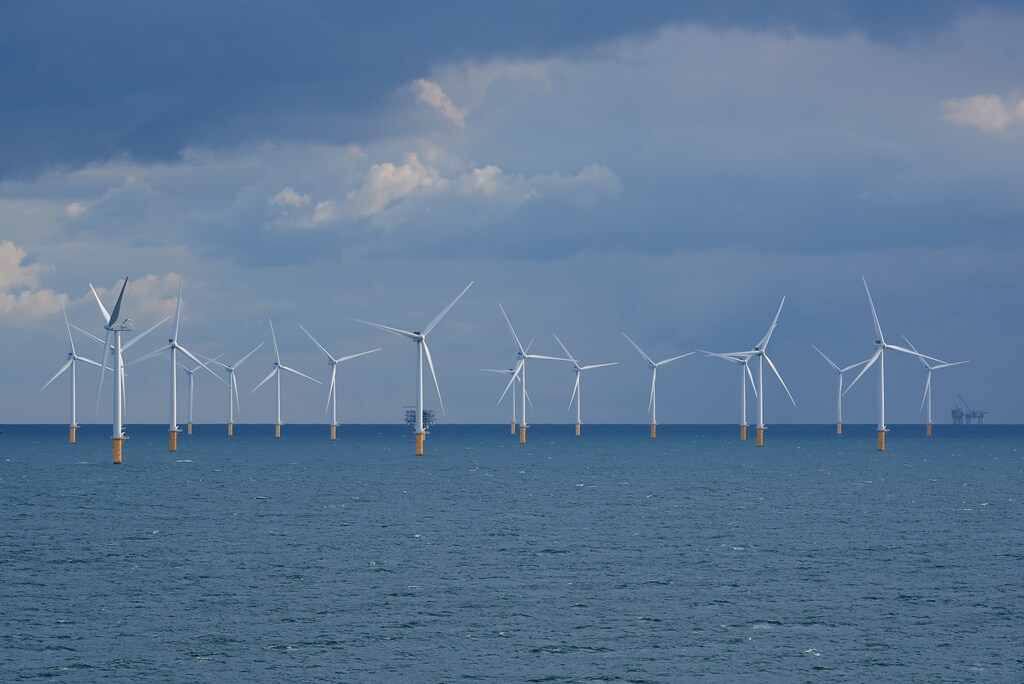
一份新报告指出,到2050年实现净零碳排放是可行的。
如果立即采取行动,英国电网的碳排放最早可在2033年转为负值。
这取决于在未来十年内大力推动脱碳的关键促进因素。
需要建立更加灵活、分散化的能源系统,以更有效地管理需求波动。
还需要激励能源用户改变行为习惯。
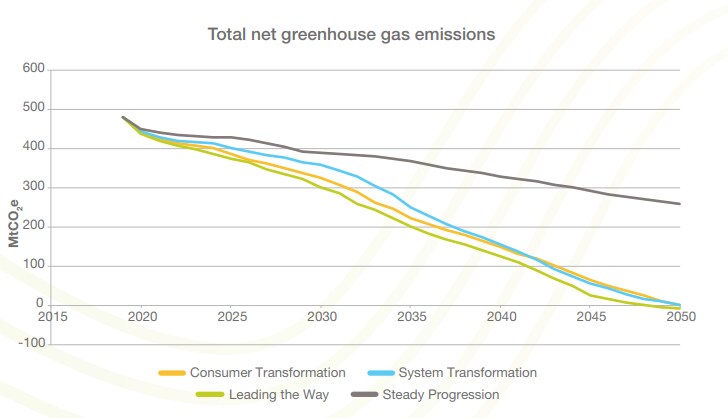
到2050年,英国民众及其电动汽车可能成为英国低碳能源系统的关键参与者。这是英国能源配送商国家电网(National Grid)发布的一系列情景方案所作的预测。报告指出,到2050年实现净零排放是可以实现的,并且英国的电网的碳排放最早可在2033年转为负值。
要实现这一目标,将取决于围绕一系列决定因素立即采取行动。这些因素包括提高可再生能源所占比例、建设工业规模的碳捕集与封存(CCS)设施,以及扩大氢气的生产和使用规模。
国家电网还强调,仅靠能源系统本身无法实现脱碳。无论是家庭还是工业领域的终端消费者改变行为,对于推动这一转型至关重要。
可再生能源正在挤压化石燃料的份额
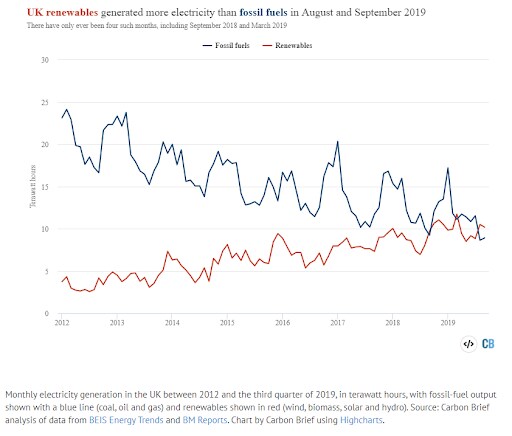
可再生能源在英国和欧洲取得了成功。2019年第三季度,可再生能源首次超过煤炭、石油和天然气等化石燃料,首次超越了煤炭、石油和天然气等化石燃料,发电量占英国能源总量的40%以上。其中一半来自风力发电,考虑到英国拥有规模最大的海上风电装机基础,这一结果也就不足为奇了。
然而,要进一步提高这一水平,每年至少需要建设3吉瓦的风电和1.4吉瓦的太阳能发电场,直至2050年。此举旨在使可再生能源——或称“零边际成本”发电——到2030年时能够提供高达71%的能源产出,并在2050年达到80%。
无论是在英国还是其他地区,向可再生能源转型都面临一项关键挑战:间歇性。取决于天气状况,可再生能源可能要么发电量不足以满足需求,要么发电量过大,超出电网的消纳能力。
对这些多余产能进行储存,是能源转型面临的一项挑战。
大型公用事业规模和家用电池是可选方案,但目前已安装的容量仍然很低。不过,电动汽车(EV)是电池需求快速增长的一个领域。全球道路上的电动汽车数量预计在未来十年内将增长36%,这也为所谓的“车网互动”(V2G)充电创造了机会。
灵活管理能源需求
电动汽车在插电时可以灵活地储存多余的可再生能源,使本地电网能够在用电高峰时段调用这些储存的能源。
国家电网预计,到2050年,约45%的家庭将积极提供V2G服务。高达80%的家庭将为其车辆使用智能充电,使电动汽车能够在用电低谷时段(例如夜间)自动充电,从而最大限度地提高电网容量。
电动汽车将成为更加灵活、分散化能源系统的一部分,该系统将取代旧有的单一化、集中式发电模式。
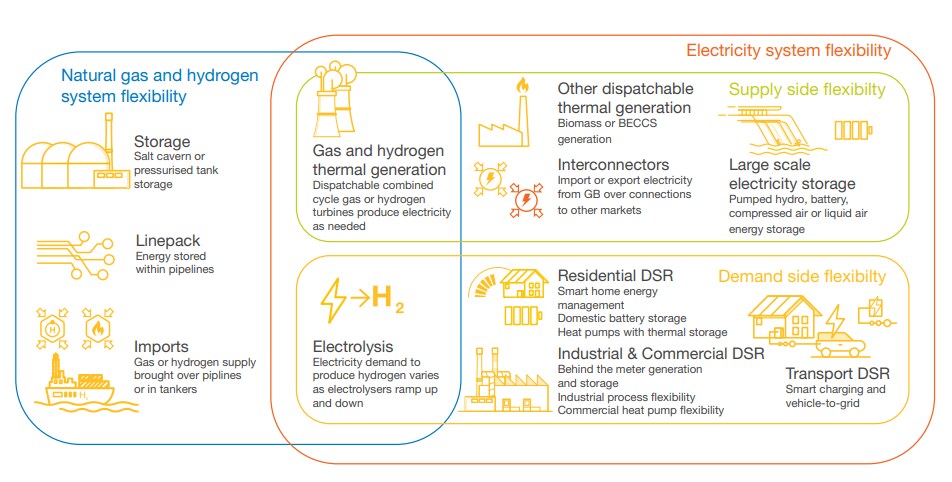
在集中式模式下,用电高峰时必须增加发电量。在分散式系统中,企业和消费者等能源用户相互连接,其用电需求得到主动管理,以平衡峰谷差异(即“需求响应”)。
火箭燃料来拯救
氢气是可再生能源储存的另一条生命线。
通过水电解工艺,元素周期表中的第一号元素——氢——可以在无排放的情况下生产出来,前提是该过程使用可再生能源(即“绿色”氢)。
国家电网预计,根据所选情景的不同,到2050年氢气将满足21%至59%的能源需求。
目前,供暖占全球能源消耗的一半,并产生40%的二氧化碳排放。目前正在开展试验,将氢气注入现有燃气基础设施,以部分或全部替代天然气,相关试点项目包括在土耳其和英国开展。关于泛欧“氢能主干网”的提案已于2020年7月宣布。
天然气在工业领域也有广泛用途。作为煤炭或天然气的替代燃料,它可应用于以下领域,例如钢铁和水泥行业,这些行业的生产工艺严重依赖化石燃料,且难以实现电气化。同样,对于目前尚无法实现电气化的长途航运和航空领域,氢气可能是未来的一条发展路径。
氢气的难点在于,迄今为止,大多数氢气仍通过会排放碳的方法生产(即“灰色”氢)。
分析机构IHS Markit预测,绿色氢气将在成本上具备竞争力,到2030年可与上述氢气相媲美。但要实现这一目标,需要大量政策支持。美国、德国和欧盟近期已推出相关计划,以大规模发展绿色氢气市场。
为善用碳
尽管绿色氢气是长期目标,但在电解制氢产量提升之前,为满足监管激励所带来的需求,扩大规模仍需投资于传统方式生产的氢气。在其报告中,国家电网指出,仅航运和重型公路运输就至少需要80太瓦时(TWh)的氢气。
为控制排放,欧盟委员会正在投资碳捕集技术,以封存并储存传统制氢过程(即“蓝色”氢)产生的二氧化碳。
碳捕集、利用与封存(CCUS)不仅对制氢至关重要,还有助于对现有发电厂以及难以转向电力或氢能的重工业进行脱碳。所捕集的二氧化碳可以被压缩并储存,或用于工业生产过程。
目前,全球正在进行的项目已超过50个,其中大部分位于美国,该国近期推出了一项新的CCUS计划。与此同时,英国正在投资10亿美元用于一项CCS基础设施基金,旨在未来十年内在该国工业密集的北部地区建立两个CCS产业集群。
行为改变至关重要
在此背景下,国家电网强调,能源消费者及其行为将是实现净零排放的决定性因素。
这意味着:全面推行能效措施,推动工业领域转向脱碳技术;积极推进交通电气化;在住宅和商业场所采用低碳供暖系统并实施智能能源管理。
虽然政府的激励和限制措施可能有助于实现其中部分目标,但这些目标同样取决于终端用户是否愿意为自身及地球的未来进行投资。




