矿物是许多为我们提供可再生能源的技术的重要基础材料。
国际能源署的一份报告指出,疫情暴露了关键矿产供应链的薄弱环节。
产量集中在少数国家,且面临地缘政治挑战,而需求快速增长可能导致短缺。
要稳定市场并在2050年实现净零排放,需要对采矿产能进行精明的投资,并推行负责任的采购。
谈到全球向可再生能源的转型,矿物往往不是人们首先想到的东西。但从风力涡轮机和太阳能电池板,到电动汽车及为其提供动力的电池,各类清洁能源基础设施都离不开它们,它们是至关重要的基础材料。
今年早些时候,世界银行预测,为推动能源转型,到2050年,石墨、锂和钴等矿物的产量将增长500%。
与许多其他行业一样,新冠疫情也让人们注意到全球清洁能源矿产供应链中鲜为人知的薄弱环节。例如,秘鲁是世界主要的铜供应国,由于该国实行封控措施,采矿活动被迫停止。在南非,封锁严重扰乱了全球铂金的生产,而铂金是许多清洁能源技术中的另一种关键矿物。
这凸显了关键矿产供应可能面临的一些风险。它们的全球产量大多集中在少数国家,而这些国家受地缘政治挑战影响,因此可能难以满足需求。
关键矿产:确保供应
国际能源署(IEA)的一份报告现已阐明为推动实现净零排放竞赛,需要可靠且负责任采购的供应(至2050年),以及如何确保充足的供应。
需求上升
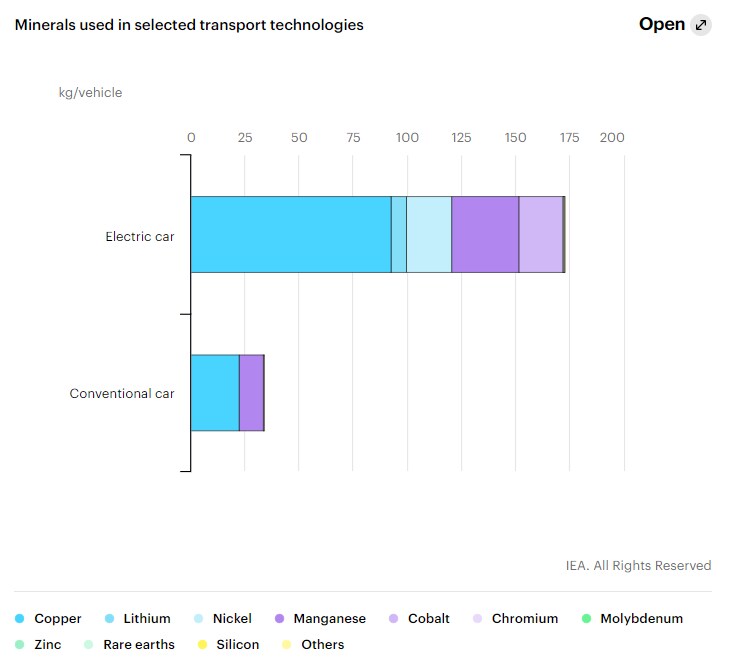
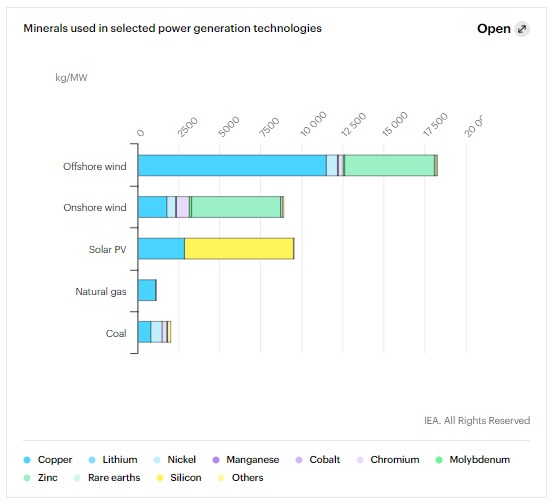
清洁能源技术通常比传统技术需要更多的关键矿产。一辆电动汽车所用的矿物量是内燃机汽车的五倍,在陆地上建设的风电场所需矿物量是相同装机容量传统燃气发电厂的八倍。同样,高效化石燃料发电厂所需的镍也明显多于效率较低的同类电厂。
该报告指出,2016年至2018年间钴价的迅速上涨,就是脱碳给关键矿产带来压力的一个例子:钴与锂一同用于电池。
地缘政治格局
与化石燃料相比,许多关键矿产的产量集中在更少的国家:事实上,排名前三的生产国控制着全球产量的四分之三以上。
全球近三分之二的稀土元素供应来自中国,从磁体到燃料电池,稀土元素的用途十分广泛。中国还主导着开采之外的稀土供应链。
与此同时,世界四分之三的铂金来自南非。新冠疫情封锁措施导致生产停止时,全球各地都受到了冲击。
关键矿产的这种地理集中意味着,供应不仅可能受当地地质和市场条件影响,还可能受监管变化影响。国际能源署表示,中国对稀土的限制、印度尼西亚对镍的限制,以及刚果民主共和国(其产量占全球供应量的70%以上)对钴征收的溢价,都是地缘政治如何助力或阻碍全球实现净零排放竞赛的例子。
负责任地采购
国际能源署的报告表明,尽管关于应对气候变化的公共讨论大多聚焦于“橱窗”,即我们都能看到的、有助于减少二氧化碳排放的新技术,但同样重要的是关注“幕后”环节。
这意味着,制造这些技术(如风力涡轮机、太阳能电池板和电池)所用的关键矿产,也需要以可持续和负责任的方式采购。
正如国际能源署所指出的,在某些市场中,矿工不得不在高度危险的环境中工作,而某些开采过程本身就会造成污染。该机构表示,例如,稀土开采会使用有害化学品,并产生大量废物和废水。
是时候投资关键矿产了
但要扭转这一局面,并为关键矿产建立“循环经济”生态系统,将面临相当大的挑战。
“要创造可持续的矿物供应,许多技术仍有待发明,”贝内迪克特·岑基-托克(Bénédicte Cenki-Tok)(蒙彼利埃大学副教授)在《对话》(The Conversation)一文中写道。“我们必须投资地球科学,开发勘探、开采、选矿和回收的新工具;将采矿遗留物视为资源而非废物;发展城市采矿,并找到替代品和有效的回收程序。”
在保护矿产供应链方面,国际能源署针对企业和政府提出了多项建议。例如,迫切需要持续投资新矿山,以建立未来增长所需的产能。同时,需要在当前水平基础上,进一步推动关键矿产的可持续、负责任采购与回收。
若不考虑这些因素,可持续技术的基础材料可能会阻碍其自身目标的实现,即在未来30年内实现净零排放。




