能源转型正在增加对关键矿产和金属的需求,给采矿行业带来压力。
应对关键矿产供应缺口的关键在于评估其内在风险和机遇。
我们还强调了解金属生产地质特征的重要性,因为超过一半的关键矿产是作为副产品生产的。
人们承认,关键矿产和金属的需求在数量和种类上都很可能无法得到满足。这一点对钴、锂或稀土元素等关键金属尤为相关。
针对供应缺口的预测通常侧重于需要建设的矿山数量以增加金属产量。然而,这类预测往往需要更加关注矿物聚集体和矿床的内在地质特征,以及冶金工艺的复杂性。
金属在地下极少以纯元素形式存在。多数情况下,它们与氧、硫、碳或其他金属等元素结合形成矿物,而这些矿物本身又伴生于岩石之中。
勘探之后,在足够高浓度下发现的矿物可以被考虑进行商业开采。然而,对于一些次要但关键的金属和矿物而言,当其在矿床中的内在价值过低,以致对采矿作业不产生任何显著影响时,可能达不到这一门槛。因此,这些金属只能作为主要(或主体)金属的副产品被开采,使其供应高度依赖于后者的开采。
金属伴生性,即某一元素作为副产品被生产的程度,在金属轮(见下图1)中有所体现。主要主体元素显示在中央深蓝色圆圈内。每个扇区显示其副产品中次要(或伴生)元素所占的百分比。
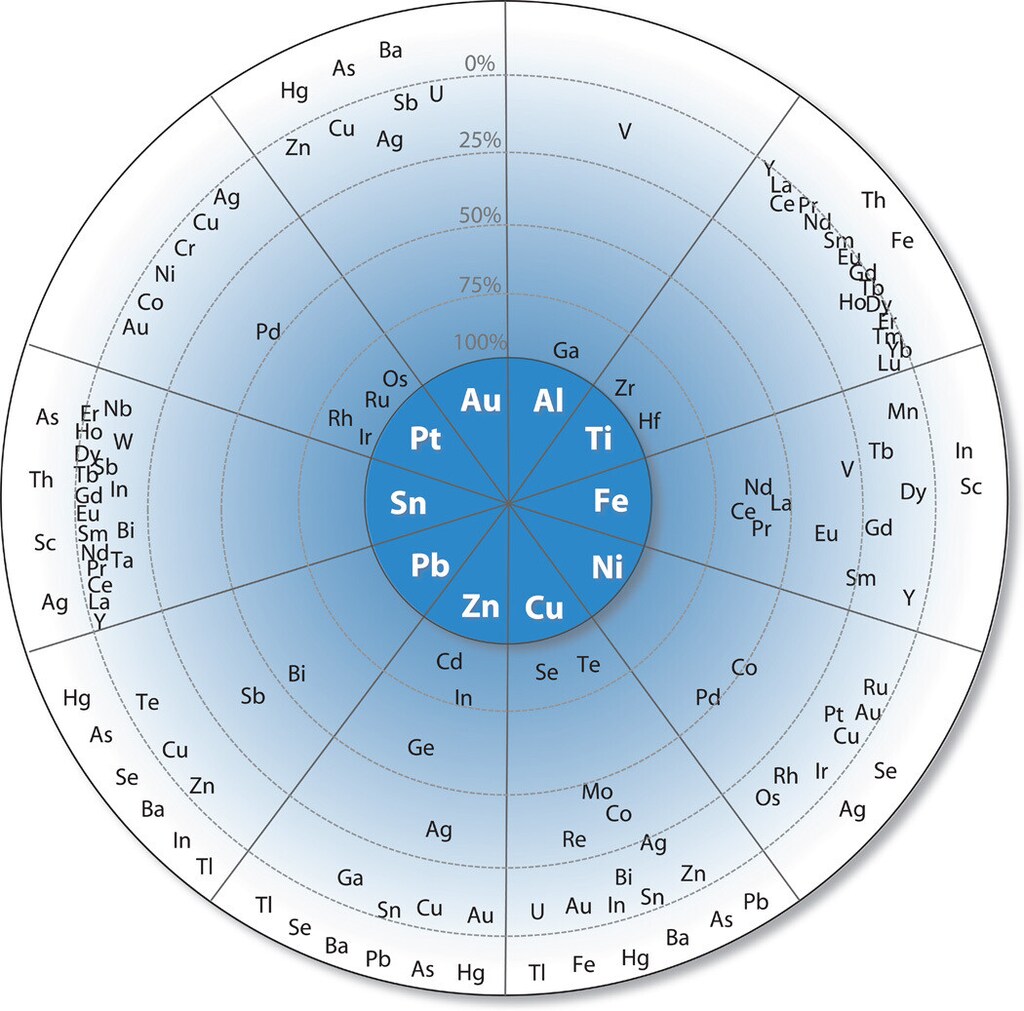
对于供应缺口预计在未来几年扩大的关键矿产,超过60%作为副产品生产。
铂族金属(PGM)的例子说明了理解伴生性的重要性。铂族金属包括六种金属(铂、钯、铑、铱、钌和锇),它们在元素周期表中并非只是“归为一组”。它们在地质矿床中也往往共同出现。
原生铂族金属的主要来源——也是地球上迄今已知规模最大的此类金属矿床——是南非的布什维尔德火成杂岩体(BIC)。该杂岩体的开采约占原生铂供应量的70%、铑的80%、钌和铱的85%至90%,以及钯的近40%。
钯的供应呈现两种主要伴生关系,因为它也是俄罗斯镍矿开采的重要副产品。但铑、钌和铱的供应几乎完全取决于其在BIC中与铂的伴生关系。由于这些金属在矿石中含量很少,尽管它们被列为关键金属,但它们几乎不可能被单独开采。
存在哪些风险和挑战?
与非采矿产品的市场不同,伴生金属需求的上升不一定会转化为供应的增加。即使价格更高,副产品的额外价值也不足以推动采矿和加工活动的投资。伴生元素的供应将完全依赖于主体金属提取过程的经济可行性。
一般而言,部分由于应对市场需求所需的较长准备时间,矿产商品的供应缺乏弹性。对于依附于主体金属生产的副产品而言,供应的缺乏弹性更为突出。
就铂族金属而言,伴生关系意味着单个元素的供应高度缺乏弹性。产量取决于每家矿业公司从其矿石中生产的整体“金属组合”的价格(因而也取决于需求),以及该组合需求的预期变化,因为每座矿山的生产周期长达数十年。
世界经济论坛如何推动清洁能源转型?
能源与材料中心连接各方领袖,帮助理解正在重塑能源、材料和工业体系的复杂转型。该中心提供一个平台,用以探讨能源安全、可负担性与可持续性如何相互交织。
通过跨价值链和跨地区的合作,该中心推动共享路径,帮助合作伙伴围绕切实可行的解决方案达成一致,以实现安全、低碳和公平的转型。
这种复杂的供需动态所带来的后果,在钯及其失衡市场的历史中得到了充分体现。20世纪90年代及本世纪初期,钯出现了大幅过度生产,其主要驱动因素是对镍的需求。近来,随着汽车催化转化器对钯的需求飙升,矿产供应出现了显著短缺,推动钯价创下历史新高,并消耗了前几年积累的库存。
副产品的价格波动也更大:比主要金属高50%。这使企业不愿投资此类伴生金属,因为未来市场过于难以预测。能源转型矿产安全倡议(SMET)由世界经济论坛工作组牵头,已将这一波动风险确定为发生可能性高、影响大的风险。
存在哪些机遇?
如果矿业公司重新评估每个矿床和采矿作业的矿物学特征及副产品生产潜力,则可能有机会扩大加工产线,以分离和提取伴生元素并将其作为副产品生产。当这些金属能够成为新的金属来源时,对于企业和生产国而言,这是提高现有采矿作业价值的契机。
许多关键矿产过去曾经、有时至今仍被丢弃在废料堆和尾矿库中。人们通常对回收这些矿产兴趣有限,并认为其价值过低,不足以支撑进一步的加工和分离。然而,正在运营的矿山或已关闭、被废弃或无主矿山的尾矿,是新增产量的潜在来源。在经济上可行的前提下,这不仅有助于关键矿产供应,还可能有助于应对重大的环境遗留问题。
这些机遇可被视为对现有工具箱的扩展,有助于缓解SMET工作组所识别的部分风险,例如“生态系统和废物产生面临的更大环境压力”、“土地利用缺乏协调”以及“矿业项目接受度较低”。因为这些并非新建矿业项目,而是对现有项目的改进。
就铂族金属而言,矿企将继续生产其金属组合,尽管各单一金属的贡献预计将随着需求从化石燃料应用转向清洁能源应用而发生变化。例如,燃料电池汽车可以受益于目前供应充足的铂金属。
随着这些车辆产量扩大,铂需求的相应增长将支持从南非BIC持续开采铂族金属,同时协同保障钌和铱在新兴能源转型应用中的持续供应。而共同生产的钯和铑未来也将可用于新的用途,以应对我们在迈向净零排放过程中面临的部分挑战。鉴于能源转型金属供需缺口所带来的重大风险,铂族金属伴生关系所提供的机遇值得把握。
然而,铂族金属示例中所体现的互补性未必是常见情况。伴生金属与主体金属的市场可能并不一致,铋主要作为铅的副产品即属此例。
总体而言,考虑到矿山投产所需的时间、能源和投资,更不用说相关的环境和社会影响,若不尽可能回收副产品,就意味着价值的巨大损失。
应对供应缺口
理解伴生性与金属伴生关系是评估关键矿产供应缺口相关风险并确定应对方式的关键。对于生产国而言,它使其能够设计激励措施,以支持原本利润较低的采矿生产的商业合理性。
对于目的地国而言,它使其能够根据供应链的韧性调整应对措施,并考虑到特定金属和矿物的较高风险。从商业角度看,它开辟了新的途径,使企业能够与政策制定者接洽,以支持获得融资以扩大生产。重要的是,各利益相关方之间的合作对于形成协同效应十分必要。
在全球层面,世界经济论坛、IGF和庄信万丰等机构之间的战略伙伴关系,在支持国家和跨国层面各方开展工作方面发挥着至关重要的作用。
本博客是系列文章的一部分,由能源转型矿产安全倡议(SMET)成员撰写,该倡议由世界经济论坛牵头。该倡议旨在识别和描述能源转型所需关键矿产的需求与供应之间日益扩大的缺口相关风险,并提出集体管理策略。




