与能源安全方面的担忧并存的,是另一种顾虑:绿色转型将在锂等关键矿产上造成新的依赖。
然而,这些担忧中有许多可以说是被夸大了,因为在大多数情况下,市场在连接供需方面做得非常好。
与其将锂和其他关键矿产的供应实现本土化,不如更仔细地审视以市场为导向的“友岸外包”,以下说明原因。
经历多年的冷落之后,能源安全的担忧再度浮现。政策制定者和地缘政治战略家再次担忧一些熟悉的问题,例如欧洲对天然气的过度依赖(而这些天然气已不再从俄罗斯输送),以及全球石油供应的不稳定。
与这些担忧同时出现的,还有一种新的恐惧:向清洁能源体系的转型,将在锂、铜、石墨、铝、镍和稀土矿产等关键材料的供应商方面造成一系列新的依赖和不稳定因素。
按照这种警告的说法,在走向绿色的过程中,世界将以对石油和天然气供应不稳定的依赖,换取对这些其他关键材料供应不稳定的依赖。
这些担忧大多被夸大了,并正在引发可能使情况更糟的政策应对。在大多数情况下,市场在连接供需方面做得很好。
能源转型将增加对关键材料的需求
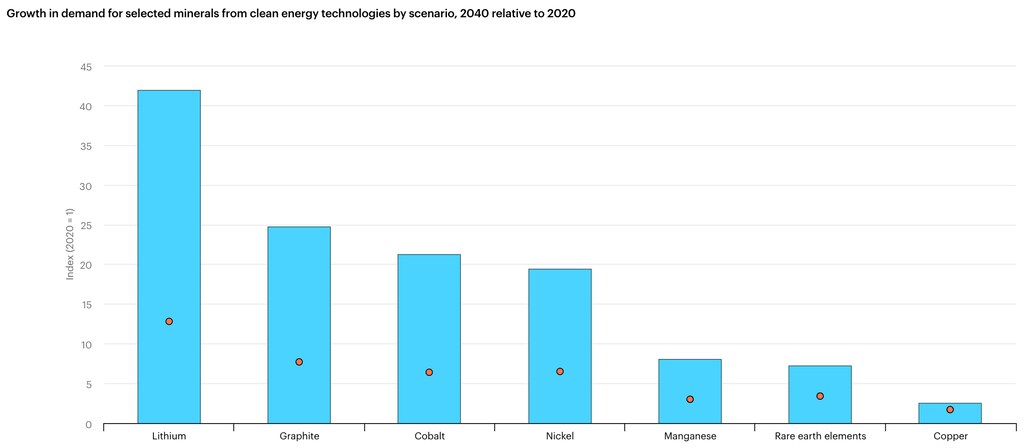
毫无疑问,正如清洁能源体系的转变被奇怪地称为“能源转型”,它将引发对关键材料需求的激增。大量研究已经记录了这一转变,即从宏观层面宏观层面转向特定材料,例如铜,转向特定国家,尤其是中国。
由于许多此类担忧都集中在锂上(锂是从用于电动汽车的大多数电池系统,到电网上基于电池的储能系统中的关键成分),因此我将重点讨论锂。
从波本威士忌到芭比娃娃,各类特种产品的全球需求都在增长,这并不会催生政策应对的需要。但涉及能源时,依赖问题却让一批专家忙个不停,他们往往倾向于在世界中发现威胁。
分析中的重要问题不在于需求是否在增长,也不在于世界是否需要能源。而在于,对锂(及其他关键材料)的依赖是否存在某些特殊之处,值得关注。
回答这一问题的过程中存在障碍,即隐喻,尤其是将能源依赖等同于石油依赖的隐喻。直截了当地说,锂不是石油。
将依赖从一条关键供应链转移到下一条?
政策制定者不应将能源转型仅仅视为将依赖从一条关键供应链(石油和欧佩克)转移到另一条(来自中国的锂及其他关键材料)。
能源转型所需材料的供需状况与以石油为主的能源体系大不相同;政策工具可以利用这些差异,使囤积关键材料市场变得更加困难。

在供应方面,一个显著的差异在于供应响应。长期以来,很少有战略家非常担忧锂的供应,或从原始形态加工为有用材料的锂的供应,而这一活动高度集中于中国。如今,他们开始担忧了。
但锂的有趣之处在于投资者的反应。仅2022年,全球锂供应就增长了五分之一,而这几乎全部来自中国以外。
在其他关键材料方面,同样出现了供应大幅扩张,并且远离当今占主导地位的市场供应商,例如新发现的大型钴矿(取代了对刚果奴隶劳动的依赖)以及稀土(在美国,而非中国)。
此外,目前有一些生产锂的新技术更具验证动力,例如从卤水中提取锂,这可能成为美国重要的供应来源。在所有这些领域,政策正在助力推动原本边际化的供应,但原始市场信号同样强大。
当对某种材料的新依赖突然上升时,会出现各种冲击和波折,并最终传导至价格。在新冠疫情供应冲击期间,锂价与许多其他大宗商品一同大幅飙升,但此后已有所回落。
受到冲击的锂用户也在寻找其他方式锁定供应,例如签订长期合同,其价格不直接体现在现货市场上。
在需求方面同样有许多令人鼓舞的消息。其中一部分来自回收利用,这降低了对原生供应的需求。更大的一部分则源于寻找锂的替代品的更强动力,例如铁基电池可用于某些过去被认为锂一直占据主导地位的应用领域。
理解对原生锂以及加工后锂的需求尤为重要,因为正是在这一点上,锂与石油存在显著不同。
当石油价格飙升时,飞机、卡车、船舶、汽车以及化肥厂等全球经济中使用石油的环节几乎没有其他替代方案,它们必须继续运转,这意味着需求并不会轻易变化。锂的用户则有更多选择,包括推迟(甚至取消)项目,正如许多人已经做过的那样。
退一步看:锂不是石油
是时候冷静下来,重新审视对关键材料的新依赖了。在这一过程中,政府和分析人士可以更加清晰地思考,包括思考所使用的隐喻。
我们需要更审慎的压力测试,考察供需两端的真实反应。这些压力测试必须更认真地对待不确定性,包括那些迄今为止普遍表明供需两端都比传统假设更具响应性的不确定性。
与其像许多政府(尤其是美国)如今所做的那样实现供应本土化,我们更应仔细审视以市场为导向的“友岸外包”。具体而言,这意味着识别那些愿意遵守规则、并以差异化方式对所有国家开放贸易的供应国。
“友好”的概念需要一种更友好的新视角:美国不仅应与欧洲,也应与韩国和日本建立更紧密的关系。这两个国家的利益几乎完全一致,因为它们的电池产业对锂有大量需求,并且同样担忧中国的主导地位。
许多其他友好国家正在加入,这种做法的另一大优势在于,它有助于找到可以扩大自由贸易规则的领域,而这将有助于为世界贸易组织赋予新的使命。
前国防部长鲍勃·盖茨曾反思美国对中国在计算机芯片及其他材料方面的依赖,并一度恳请政策制定者采取一种“小院高墙”策略来应对依赖问题,即只在依赖确实构成问题的领域设防。迄今为止,几乎没有证据表明锂属于“小院”范围。




