2015年7月14日标志着伊朗与国际社会关系的关键时刻。在经历无数次未能达成协议的尝试之后,联合国安理会五个常任理事国(中国、法国、俄罗斯、英国和美国)以及德国、欧盟和伊朗共同促成了备受期待的 《联合全面行动计划》,或称JCPOA。
达成协议后不久,欧盟外交与安全政策高级代表费德丽卡·莫盖里尼与伊朗外交部长穆罕默德·贾瓦德·扎里夫(Mohammad Javad Zariff)宣布,这是“集体努力的结果”,也是“具有历史意义的一天,因为我们正在为建立信任创造条件,并开启双方关系的新篇章”。鉴于此前谈判道路的艰难,此类表态不可避免地引出两个基本问题:协议为何直到现在才达成?双方能否形成足够的推动力,在伊朗核问题之外的其他未来议题上展开合作?
尽管阻碍伊朗进口的美国和欧盟核心制裁仍然完好无损,但自2015年4月初临时协议宣布以来,谈判解决方案的效用已然显现。一方面,伊朗已从估计70亿美元的制裁缓解中受益。另一方面,其外国贸易伙伴也期待后制裁环境带来丰厚回报。例如,德国(2012年向伊朗出口了近38.6亿美元的商品和服务)在制裁解除、条件成熟之后,每年出口额可能超过110亿美元。
要理解谈判进程为未来进一步合作带来的近期和远期机遇,需要考察促使各方最终达成协议的经济根源,即各国所承受的压力与可能获得的收益。各方从进一步合作中可能获得的预期收益,是促使各方决定通过谈判达成双方都能接受的协议的计算结果的一面。这枚硬币的另一面,则反映了各方试图摆脱的当前局势中日益加剧的压力与不安。
其中一个具体因素是俄罗斯在欧盟天然气供应中的垄断地位,以及欧盟摆脱这种受制局面的愿望。自莫斯科决定吞并克里米亚、乌克兰局势同步恶化,以及欧盟随后对俄罗斯联邦实施限制性措施之后,欧俄关系迅速恶化,这种情绪只增不减。德国常被称为欧盟的经济火车头,也是长期可持续增长的典范,同时还是E3/EU+3谈判团队的成员。仔细审视德国,或能为理解欧盟在协议达成时所承受的痛苦提供重要线索,而这种痛苦远比通常认为的要严重得多。
德国的天然气生命线
目前,俄罗斯仍牢牢掌控着德国的天然气平衡,提供了高达40%的天然气供应。在 2011年福岛事件引发的环境反弹之后,柏林决定停止国内所有核能发电,这很可能促使德国以更多来自俄罗斯的天然气满足能源需求,而非依赖东欧其他国家的高污染煤炭。若俄罗斯假设性地对天然气实施全面禁运,德国只会有九个月的缓冲期,之后国内天然气储备将完全耗尽。
过去几年里,德国数次濒临严重天然气供应短缺的边缘。从历史上看,极寒期、供应中断、储气预测失准以及运输系统的区域瓶颈,往往同时出现。例如,2009年1月,不断升级的俄乌天然气争端扰乱了稳定的进口流量,恰逢西欧出现极端严寒天气。德国的实体储气设施大多位于北部,覆盖范围有限,使国内其他地区供应不足,且容易受到外部冲击。
更糟糕的是,过去十年间储气设施的市场价值下降了80%以上,未来五年的前景同样暗淡。在持续降低储气费用的压力下,许多运营商已开始停用其资产。德国正处于跳出油锅又落入火坑的境地:实体储气供应商没有任何商业动力为国家提供安全的天然气供应。若德国政府不采取行动推动天然气供应多元化,对于欧洲经济稳定的支柱而言,下一场天然气危机将不会那么容易避免。
伊朗是出路吗?
伊朗尚未开发的能源储量,对伊朗领导层和欧洲企业而言,都代表着一些最具吸引力的机遇。伊朗每年天然气毛产量约为8.2万亿立方英尺,是仅次于俄罗斯和美国的全球第三大天然气生产国。尽管资源丰富,伊朗在2012年仅占全球天然气贸易的1%。
伊朗似乎掌握着缓解德国(以及更广泛意义上的欧盟)天然气供应与储气困境的关键,有望促进双方的长期合作。事实上,《联合全面行动计划》签署后不久,欧盟委员会副主席马罗什·舍夫乔维奇表示:“如此重要的参与者重返全球能源市场,显然将对全球石油和天然气市场产生影响。这与欧盟的供应多元化战略及能源联盟高度契合。”
向欧盟输送伊朗天然气的前景,有望促进双方的长期合作。这一强有力的动因在此前的谈判进程中是缺失的。事实上,在2014年秋之前的几轮谈判中,E3/EU+3过度关注制裁的惩罚性一面,将其作为应对伊朗不合作的手段。到2014年9月,欧盟委员会已开始加紧进口伊朗石油的紧迫性。此外,随着油价目前跌破伊朗政府平衡联邦预算所需的基准价格,双方(伊朗与欧盟)出现了寻找摆脱僵局之道的机会窗口,特别是在美国制裁使伊朗经济在2013年陷入GDP赤字6%的境地,并全面限制石油产品销售的情况下。
作为推动未来合作势头的一部分,伊朗决策者可在通往欧洲市场的天然气供应路线上提供两种选择。第一种是通过其境内管道输气,该选项成本较低,但在项目全生命周期内需要更大的承诺,并可能涉及更多参与方(过境国)。第二种是运输液化天然气(LNG),成本较高,但能为出口方提供更大灵活性,且生产对环境的干扰较小。
在双方测试关系的早期阶段,液化天然气方案能为伊朗及其欧洲伙伴提供更大的灵活性。初步协议可提议小规模供气,每年500万吨,并可在为期十年的测试期内逐步增至每日1 Bcf(即每天十亿立方英尺)。
从成本角度看,两种通往欧洲市场的天然气运输方案都将远低于俄罗斯目前对欧洲及前苏联国家的天然气销售价格。伊朗液化天然气的开发成本包括生产、液化、运输和再气化(每百万立方英尺2.60至5.00美元),与通过波斯管道向欧洲输送伊朗天然气的成本(2.12至5.00美元/MMCF)非常接近。与俄罗斯最大天然气出口商俄罗斯天然气工业股份公司(Gazprom)2012年对欧盟的销售价格(10.78至13.59美元/MMCF)相比,伊朗方案(无论是液化天然气还是管道)将为欧洲与伊朗协商更优价格留下相当大的空间。
仅仅是开始
就《联合全面行动计划》协议而言,欧洲与伊朗之间似乎存在大量超越已明确约定条款范围的未来合作空间。对欧盟而言,未来合作取决于这样一种预期:稳定供应、价格相对具有吸引力的伊朗天然气,可能有助于其实现天然气进口的多元化。这也可能产生重大的地缘政治影响。伊朗出口剩余天然气供应的选择,将在饱受现有制裁制度之苦后,促进其更快的经济发展。
现有管道无法满足欧洲日益增长的天然气需求,这或许是因祸得福。德国总理安吉拉·默克尔所呼吁的逐步、协调地解除制裁,可能为检验双方的合作意愿提供契机。若此举证明有效,合作可能进一步扩展至管道建设安排,以及向欧洲更稳健的天然气分销。《联合全面行动计划》可能为伊朗与西方建立更互利的关系打开大门。机遇已然存在,挑战仍在于如何加以利用。
您是否读过?
为何欧洲在伊朗问题上支持美国
为何伊朗协议未能在十年前达成?
我们能从伊朗谈判中学到什么
作者:Tara Shirvani博士(@Tara_Shi)目前任职于世界银行集团能源与交通部门。2012年,她被世界经济论坛提名为能源政策与可持续发展领域的全球Shaper(Global Shaper)。
Siniša Vukovic博士是约翰斯·霍普金斯大学高级国际研究学院(SAIS)的助理教授。
本文所表达的观点仅代表作者本人,不代表世界银行、其执行董事会或其所代表的政府的观点。
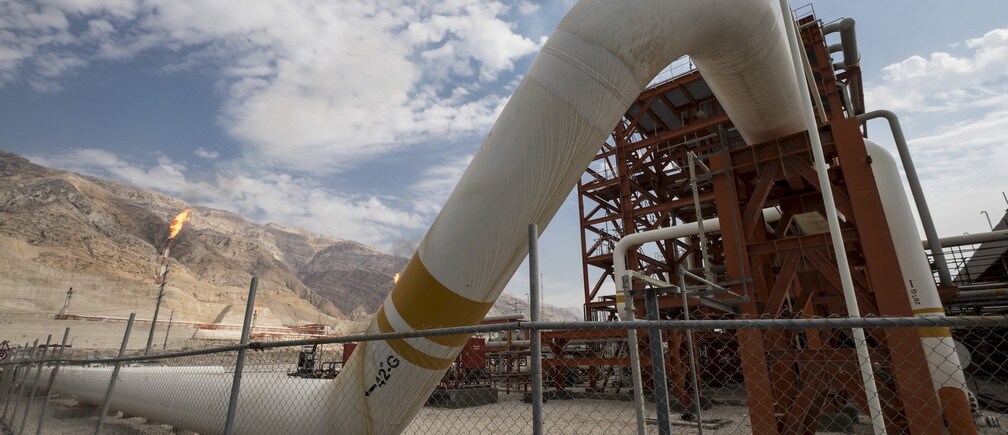
图片:2015年11月19日,伊朗波斯湾北部阿萨卢耶港的南帕尔斯气田装置单元的全景。路透社/Raheb Homavandi