对电动公交车车队的投资可以助力印度交通脱碳,减少温室气体排放并改善空气质量。
电动公交车为全球资产所有者提供了规模化机会,使其能够以“按使用付费”模式投入资本,缓解支出压力并推动普惠采用。
大规模采购电池将推动政府新推出的“生产挂钩激励”计划落地,并促进本地制造业发展。
印度有14座城市位列全球污染最严重的20座城市之列。公共交通系统的脱碳有助于改善城市空气质量,同时加速电动交通的变革。聚焦于激励电动公交车采购的创新投资方案,将是扩大这些举措规模并迅速转变出行行业的关键。
交通脱碳的投资机遇
印度的公交车数量在全球处于最低之列,每千人拥有的公交车数量。尽管如此,公交车仍是印度出行生态系统中默默无闻的功臣。在所有机动交通方式中,公交车的出行占比最高。公交车是最经济实惠的出行选择,在帮助大众谋生方面发挥着至关重要的作用。
为应对疫情和环境的双重挑战,去年2月,印度政府承诺为100多个中大型城市采购2万辆公交车。此外,印度政府还通过“FAME”(加快电动汽车普及与制造)计划,已向全国各市政当局授予2500辆电动公交车。该计划旨在推动采用清洁燃料(压缩天然气、电力或混合动力)驱动的公交车,实现交通脱碳。
德里、海得拉巴、班加罗尔等主要大都市已启动雄心勃勃的电动汽车(EV)普及计划和强制性措施,进一步推动了电动化进程。
每年采购2万辆电动公交车,可对整个价值链产生变革性影响,更重要的是,将惠及通勤者和城市。下图概述了部署2万辆电动公交车在投资、电池容量部署、充电需求以及柴油减排方面的潜在影响。印度政府近期已指定EESL为电动公交车需求聚合的牵头机构,从而为交通行业脱碳创造了有利的制度框架。
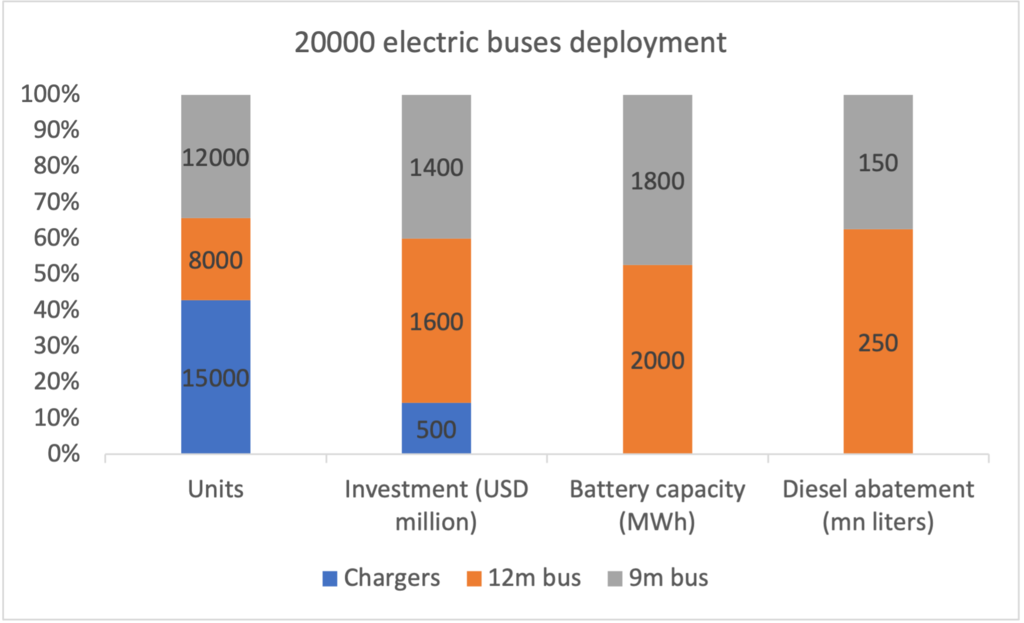
此类可靠的电池容量需求,可以带动急需的数十亿美元级投资,用于建设电池超级工厂,为电动汽车提供动力(年电池产能至少为3吉瓦时的电池工厂)。印度政府近期宣布了一项“生产挂钩激励”计划,针对采用先进电芯化学技术的电池生产,这将为有意在印度设立电芯生产基地的企业提供强有力的推动。该计划还将对其他交通形式的电动化产生连锁影响,例如两轮和三轮车市场。该市场较为分散,其制造生态系统依赖于电池电芯的进口。
创新融资
基于资产、数据和现金流构建的创新融资结构,是快速部署电动公交车的关键,因为电动公交车的前期成本较高。
总体而言,需要考虑两个主要市场细分。首先是与市政当局签订的合同付款结构,非常适合大型车队,重点在于项目融资。第二类是零售公交车市场,由私营公交运营商主导,需要相应的融资结构。在印度,超过80%的公交车车队由私营公交运营商拥有,因此这是一个重要的市场细分。
目前公交车的融资产品主要是商用车贷款,这些贷款专为成熟的柴油公交车市场而设计。由于电动公交车的资本成本高于柴油公交车,且需要采用更具解决方案导向的方法(包括充电基础设施),因此有必要开发与产品捆绑的融资解决方案。
由于总成本合同(GCC)——按公里付费——已成为公共采购下车队部署的默认模式,融资解决方案将由资产聚合商主导,并由大型全球基金(如英国国际发展部(DFID UK)、CDPQ、NIIF和GIC)的股权承诺提供支持。
世界经济论坛在出行领域开展了哪些工作?
目前,电动公交车原始设备制造商(OEM)正在组建资产公司,以创造其电动公交车的需求。典型的电动公交车GCC合同最少涉及100辆公交车,对应的项目平均投资额约为1200万至1500万美元。
在零售需求方面,商用车贷款是市场上占主导地位的金融产品。由于电动汽车的资本支出较高,需要将车辆与融资解决方案捆绑。鉴于技术的快速演进以及车辆报废后的管理,原始设备制造商是开发此类解决方案的重要合作伙伴。另一种可能是引入中介机构,由其提供公交车或电池租赁服务,并聚合需求,长期持有资产(在此情形下即公交车或电池本身),从而将电动公交车的高昂前期成本从运营商的资产负债表中剥离。
全球资产所有者网络还能汇集所需的资金实力,其规模超出单一企业或行业联盟的能力范围,从而实现大规模的捆绑投资并分散风险。与世界银行等发展金融机构或美国在印度的援助机构开展联合投资,可使融资达到机构投资者可接受的“投资级”标准。
展望未来
要推动此类变革,涉及原始设备制造商和资产所有者的生态系统合作至关重要。
世界经济论坛可以充当桥梁,促成此类新型合作,从而加快印度向净零排放转型的进程。
鉴于各利益相关方之间需要协调,这些变革不会一蹴而就。然而,由于柴油价格高企、全球流动性空前充裕(作为财政刺激),以及严格的排放标准,市场已经成熟到足以迎接变革。
此外,我们的估算表明,对于日均行驶里程超过400公里的城际运输应用而言,电动公交车比柴油公交车更具盈利能力。
积极的策略可以加速向电动公交车的转型以及市场向电动化的转型,从而最大化整个电动汽车生态系统的乘数效应。




