氢能是能源转型的关键,有助于难以减排的行业实现脱碳。
要实现气候目标,到本世纪中叶必须大幅扩大氢能应用并增加投资。
各行业亟需采取政策行动,构建价值链并扩大氢能经济规模。
氢能将在能源转型中发挥关键作用,为航空、海运和高温制造等无法电气化的行业脱碳。氢能及氨等衍生产品理应优先用于这些行业。据DNV最新的《氢能2050展望》——这是我们对全球最有可能实现的能源未来的独立判断。
然而,要实现《巴黎协定》的目标,我们对氢能及其衍生产品应用的最可能预测需要提高至原来的三倍,使其到本世纪中叶满足全球约15%的能源需求。
这一未来是可行的,但需要紧急采取重大政策干预措施,包括制定更有力的强制要求、采取增强生产者信心的需求侧措施,以及提高碳价。
各地区氢能应用规模深受政策影响
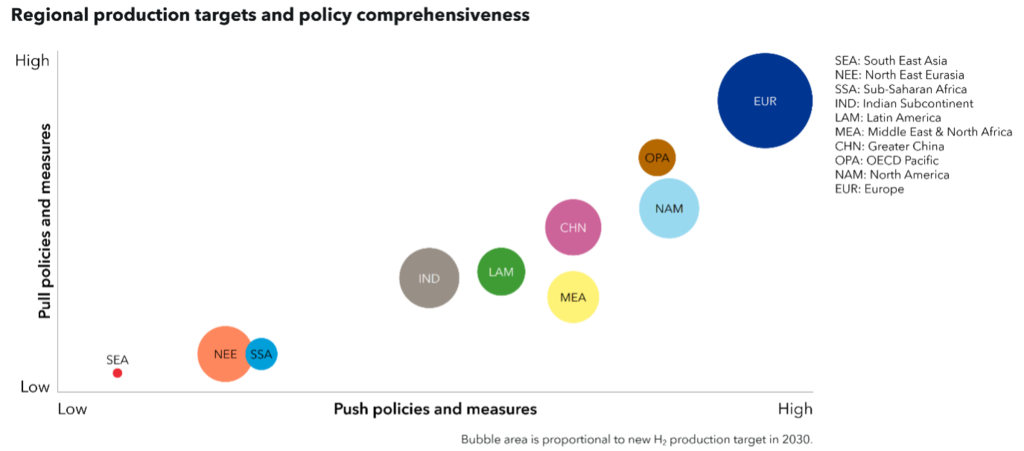
各地区的氢能应用规模差异显著,且深受政策影响。欧洲处于领先地位,到2050年氢能预计将占其能源结构的11%;支持性政策既推动氢能生产扩大规模,也刺激终端使用。经合组织太平洋地区(2050年氢能占能源结构的8%)和北美(7%)也制定了战略、目标并提供资金,以推动供给侧发展,但碳价较低,目标和政策也不够具体。
大中华区(6%)紧随其后,近期进一步明确了资金安排和截至2035年的氢能发展前景,同时全国碳排放权交易体系也在扩大。这四个地区到2050年将合计消耗全球三分之二用于能源用途的氢能需求。
打造大规模氢能经济需要巨额投资
目前,作为能源载体、燃料和清洁分子的可再生氢能与低碳氢能受到前所未有的关注。然而,前路仍很漫长:首先,投资需要从研究和试点项目扩展到更广泛的领域;其次,需要落实众多大型氢能项目,并开发或改造基础设施。
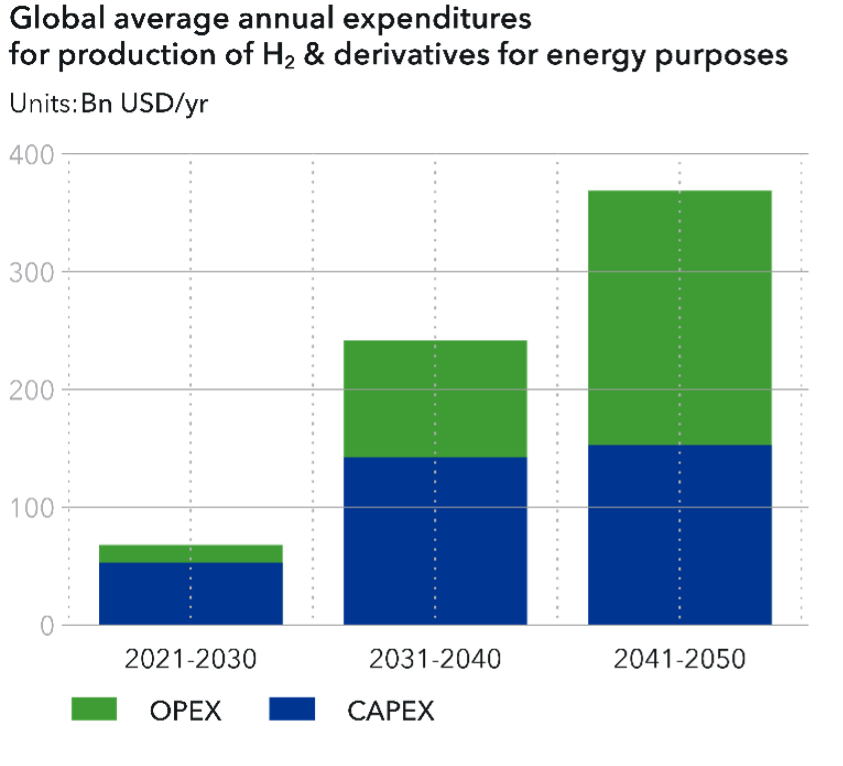
我们预测,从现在到2050年,将投入6.8万亿美元用于生产能源用途的氢能,以扩大规模满足5%的能源需求;此外,还将投入1800亿美元建设氢气管道,并投入5300亿美元建设和运营氨接收站。尽管这些数字令人瞩目,为确保能源转型符合《巴黎协定》,氢能领域仍需更多投资,而且需要尽早投入。
确定可行的价值链
效率、经济性、排放和地理条件是确定可行价值链的关键。作为能源载体,氢能的市场和价值链仍处于起步阶段,尽管其潜力已被讨论数十年。
扩大氢能价值链规模,需要管理与安全和公众接受度有关的风险,推动技术创新,并运用政策和措施提升氢能项目的竞争力和融资能力。此外,政策还需支持可再生能源发电以及碳捕集与封存扩大规模;这些都是生产低碳氢能的关键要素。还需要建立监管框架,以增强人们对氢能低碳属性的信心。
哪些政策和法规将对扩大氢能规模产生最大影响?
1. 国家战略,包括时间表和目标,是为利益相关方创造稳定规划周期和确定性的第一步。第二步是在氢能价值链具备经济可行性之前,提高化石能源载体的成本。
2. 技术推动型政策有助于推动技术沿着创业和技术发展周期前进,从研发和试点走向规模化。政府资助计划通过投资补助或贷款支持资本性支出(CAPEX),将成为早期阶段的主要支持形式。
3. 需求拉动型政策有助于在新应用领域创造对可再生氢能和低碳氢能的需求,并推动成熟的非能源用氢行业从未经减排处理的化石燃料转型。政府资助计划也可向氢能消费者提供资金,用于承担将工艺技术和设备改造为使用氢能所需的资本性支出。这有助于缓解投资氢能生产的企业始终面临的担忧:需求从何而来、规模多大,尤其是什么时候到来。
世界经济论坛如何帮助领导者应对能源和材料系统转型
能源与材料中心汇聚各方领导者,共同理解重塑能源、材料和工业系统的复杂转型。中心提供交流平台,探讨能源安全、可负担性和可持续性之间的交集。
通过跨价值链和跨地区协作,中心推动形成共同路径,帮助合作伙伴围绕务实解决方案凝聚共识,实现安全、低碳、公平的转型。
4. 财政政策,例如碳定价,可将碳成本转嫁给排放者,从而鼓励使用低碳或零碳氢能。这类政策有助于刺激创新,缩小传统未经减排的化石燃料技术与新型氢能技术之间的成本差距。差价合约(CfD)等新的市场化工具,有助于降低运营成本,并为生产者和最终用户提供可预期的条款。
5. 认证机制对于扩大氢能经济规模和促进国际贸易至关重要。其中一个关键方面是所产氢能的碳强度,以确保氢能确实有助于实现脱碳目标。氢能认证将使生产者和消费者更有信心,也能证明转用氢能将支持其脱碳工作。
6. 标准有助于明确并统一氢能的技术和安全要求,从而确保供应安全可靠。国际合作正推动政府和行业参与者携手合作,促进标准协调统一并交流最佳实践。
挑战在于统筹管理所有这些因素,并在能源系统层面进行规划,使社会能够抓住氢能带来的紧迫脱碳机遇。
在我们最新的研究《氢能2050展望》中,我们探讨了这一挑战,并深入分析构建价值链、扩大氢能经济规模所需的条件,涵盖生产、运输和终端使用,并讨论安全和投资风险等关键问题。




