一份新报告显示,欧洲和日本在氢能相关专利申请数量方面位居世界前列。
2011至2020年,与氢气生产相关的技术在氢能专利中占比最大。
在交通运输领域,汽车行业的氢能相关专利申请增幅最大。
但专利申请趋势并不均衡:围绕氢气生产的关注度激增,而其潜在用途尚未出现相应进展。
氢能——还有什么是它做不到的吗?有人说,它可以为汽车提供动力、助力炼钢,甚至为我们的家供暖。但这些说法只是空谈,还是氢能热潮真的正在转化为突破性进展?
衡量创新的最佳方式之一是考察专利申请,这正是国际能源署(IEA)和欧洲专利局(EPO)首次发布的这份报告所采用的方法。报告利用全球专利申请数据,展示氢能领域哪些发展最快,以及全球氢能创新热点分布在哪里。
报告《清洁能源未来的氢能专利》指出,欧洲和日本的专利数量位居前列,美国紧随其后。2011至2020年,欧盟提交的氢能技术国际专利族(IPF)占全部申请的28%,日本占24%,美国占20%。
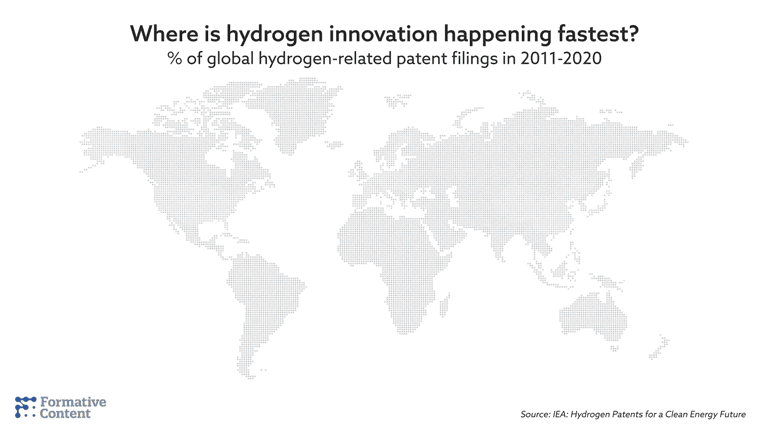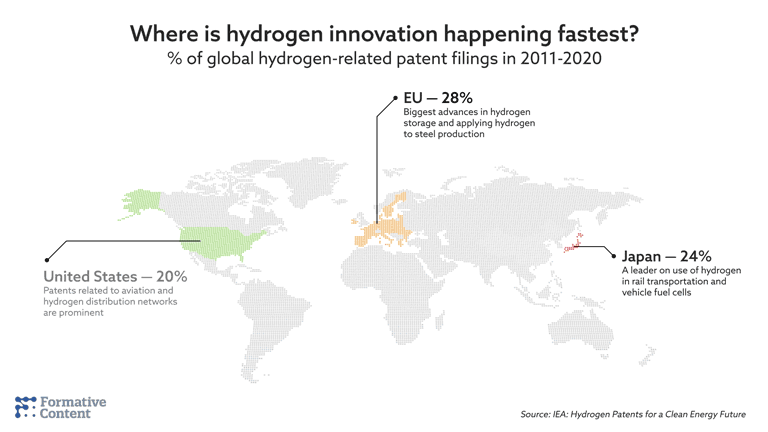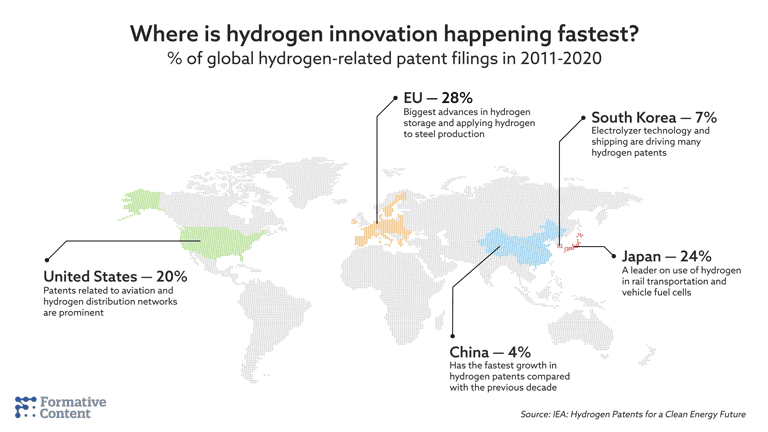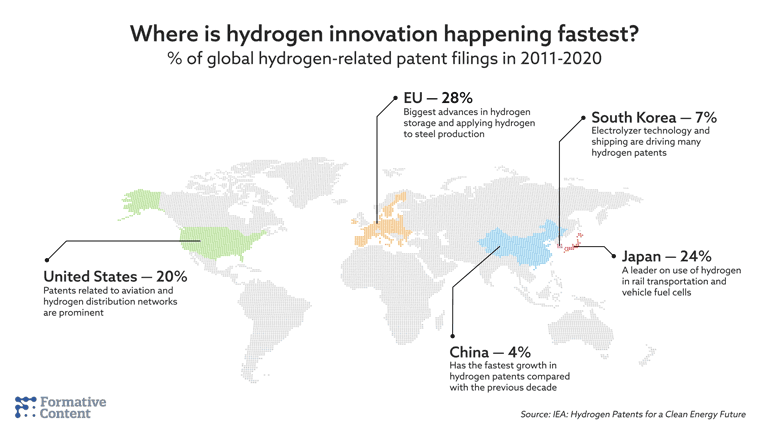
不过,与前一个十年相比,美国是唯一一个IPF数量下降的地区。中国增长最快,增幅为15.2%;韩国增幅为12.2%。
欧盟的氢能专利主要集中在三个集群:德国的慕尼黑和鲁尔区,以及法国首都巴黎。在鲁尔区,钢铁生产企业蒂森克虏伯是氢能相关专利的头号申请者。该公司计划于2024年启动其首座采用直接还原铁工艺的工业规模工厂——这种炼钢方法产生的碳排放约为传统高炉炼钢的四分之一。
氢气生产专利
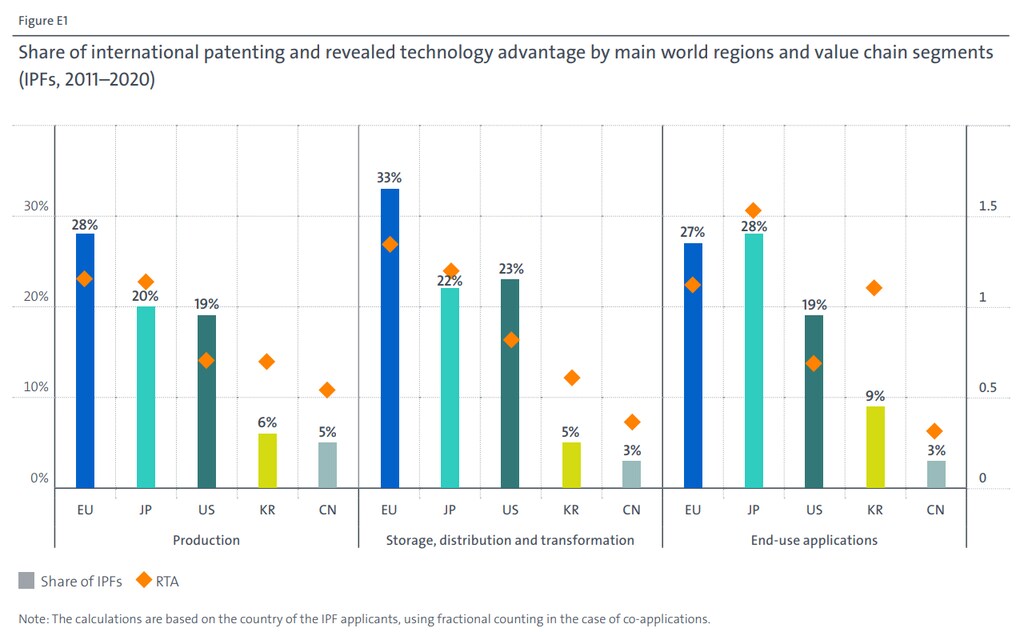
2011至2020年,与氢气生产相关的技术在氢能专利中占比最大。主要趋势是生产方式显著转向低排放方法。
报告称:“2020年,出于气候考量而开发的技术占氢气生产相关IPF的近80%。”报告还指出:“这一增长主要由电解领域创新的迅速发展推动。”
电解是让电流通过水,使其分解为氢气和氧气的过程。这是一种无碳生产工艺,而许多传统氢气生产方法会使用煤炭和天然气等化石燃料,从甲烷中的碳原子中分离出氢气。
预计本十年电解槽市场规模将增长65倍,因为世界各国都在寻求减少包括发电在内各领域的碳排放。
交通运输
在交通运输领域,汽车行业的氢能相关专利申请增幅最大。
重点是开发能够驱动车辆行驶的氢燃料电池。日本和韩国的汽车企业在这一领域占据主导地位,并从其电解槽技术工作带来的明显协同效应中受益。同时,汽车燃料电池领域的创新也推动了电解技术的发展,因为某些燃料电池可以反向用于电解。

人们对利用氢能为无人机和无人驾驶航空器提供动力的探索也有所增加。2011至2020年,这一领域占航空燃料电池相关专利申请的三分之二。
专利数据表明,氢燃料电池比氢内燃机更受青睐,成为研发方向;过去十年,后者的专利申请数量有所下降。英国与美国合资的初创企业ZeroAvia近期完成了一次试飞,飞机部分由氢燃料电池提供动力,该公司创始人表示,这项技术可能在几年内投入商业应用。
不过,长途飞行可能需要氢涡轮机,因为其动力更强。氢涡轮机已纳入空中客车的设计方案,该公司希望借此打造全球首架零排放商用飞机。这架飞机有望于2035年首飞。
报告称,铁路和航运领域对燃料电池的应用活动要少得多;不过,东京正在推动铁路相关专利的发展,而首尔正逐渐成为氢能航运应用中心。
东日本旅客铁道正在测试一列氢动力列车,并计划于2030年前投入商业运营。与此同时,韩国造船与海洋工程公司正在船舶上试用氢燃料电池,并可能于2025年底前推出相关产品。
储存与分配
氢动力无人机或许更引人注目,但如果世界上的氢气越来越多,就需要更多方式来储存和运输氢气。
纯氢储存相关专利数量大幅增加,2001年至2020年间,申请数量年均增长13%。
此外,新的发展还包括将氢气液化后储存,但这一过程技术复杂,需要将气体冷却至-250°C以下。报告指出,改变氢气形态也可能造成能量损失,系统的耐久性、成本和规模化能力等问题仍有待解决。
欧盟在氢气储存领域处于领先地位:已公布的液态储存相关IPF中有一半来自欧盟,而气态储存相关IPF中有38%来自欧盟。
美国占分配网络和设备相关专利活动的26%,但其储存技术IPF占比较低。
趋势并不均衡
国际能源署和欧洲专利局的报告指出,尽管氢能技术的整体发展方向积极,但专利申请趋势并不均衡。
报告指出,存在“供需技术不匹配”的风险,并表示,氢气生产相关专利申请激增,需要氢气用途方面的进展与之相匹配。
中心:能源与材料——世界经济论坛如何推动清洁能源转型?
能源与材料中心汇聚各方领导者,共同理解正在重塑能源、材料和工业体系的复杂转型。中心提供交流平台,探讨能源安全、可负担性与可持续发展如何相互交织。
通过跨价值链和跨地区合作,中心促成共同路径,帮助合作伙伴围绕安全、低碳且公平的转型,协调制定切实可行的解决方案。
报告指出,鉴于政府在激励私营部门投资这些领域方面发挥着关键作用,政府需要采取行动。国际能源署表示:“目前已有约50项直接支持氢能的目标、强制要求和政策激励措施,其中大多数侧重于交通运输。”
这份专利报告呼吁政府向钢铁和航运行业的企业释放信号,说明转向更清洁燃料的必要性,以此推动相关发展。
世界经济论坛报告《净零工业追踪报告》也指出,需要“采取果断的政策行动,激励钢铁企业转向低排放生产”。这是因为,要调整依赖煤炭的行业,使其转而生产绿色钢铁,成本将极其高昂。绿色钢铁采用氢气生产,预计成本会高出25%至50%。
然而,若不推动全球更广泛地使用氢能,其代价可能远高于维持现状。正如国际能源署和欧洲专利局的报告所指出:“由低排放来源生产的氢气,有望在几乎没有其他替代方案的应用领域减少对化石燃料的依赖。”





