清洁氢能的多元应用,使其成为迈向净零排放转型的关键支柱。
清洁氢能及以氢为基础的燃料,有望助力难以减排的行业、交通运输和发电领域实现脱碳。
尽管清洁氢能市场正在增长,但其增速尚不足以实现国际能源署《2050年净零排放情景》的要求。
你看不见,也摸不着,但它存在于你所见和所触的一切之中。
我们谈论的是氢——宇宙中含量最丰富的元素——以及它作为能源转型基石的潜力,这在能源行业乃至更广泛的领域引发了广泛关注。
如果你好奇为何近来氢能如此备受追捧、它有何用途,以及它在实现气候目标方面的潜力,请继续阅读。
什么是氢能,为何它如此重要?
规模化运营时, 清洁氢能及以氢为基础的燃料,可与可再生能源和碳捕集、利用与封存等技术一道,在推动全球能源体系脱碳的努力中发挥核心作用。
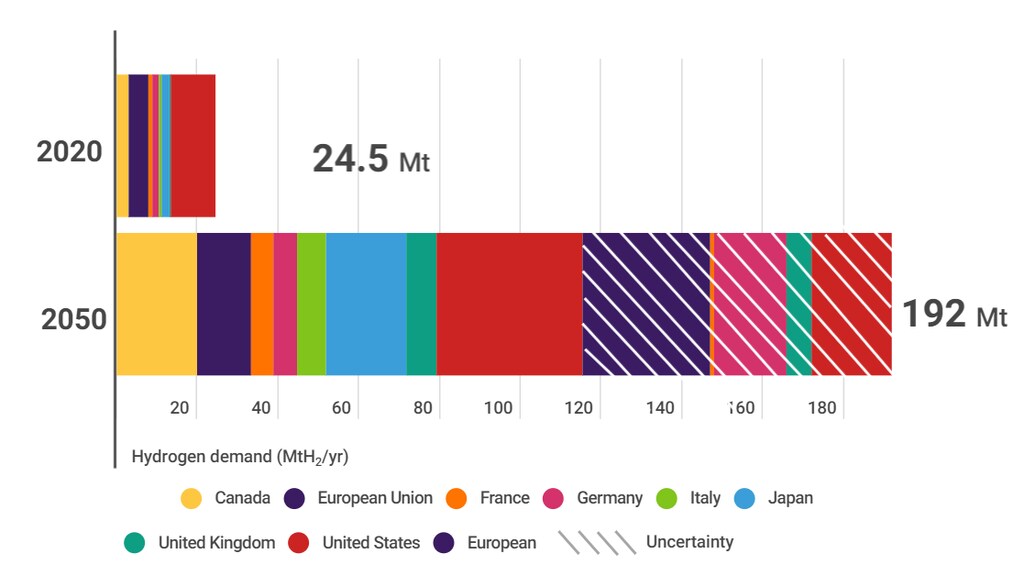
作为2021至2050年净零排放情景的一部分,到本世纪中叶,氢能及以氢为基础的燃料最多可减少600亿吨二氧化碳排放——相当于累计减排总量的6%,数据来自国际能源署(IEA)。
氢能的用途
那么,作为能源转型燃料,氢能的益处为何备受关注?
其主要优势之一在于,它是可再生能源的完美补充。风能、太阳能及其他可再生能源对全球能源转型仍至关重要,当可再生能源的发电量无法满足全部电力需求时,可由按需发电来加以补充。
部分原因在于,氢能有望助力难以减排的行业、交通运输和发电等领域实现脱碳。
目前,氢能的大部分用于炼油和化工行业。自1975年以来,工业用氢需求已增长两倍,而其作为能源转型燃料的潜力,可能使需求呈指数级增长。
同样,氢能有望助力难以电气化的重型交通运输领域实现脱碳,例如航运、铁路和公交。国际能源署《2022年全球氢能评论》指出,该领域近期已出现积极进展,例如德国已有首批由氢燃料电池驱动的列车投入运营便是一例。
全球各参与方对清洁氢能兴趣浓厚,航运业已有多项战略合作伙伴关系就位,力图在国际海事组织(IMO)对船队所有者和运营商施加的日益严格的监管限制下减少其排放。国际海事组织(IMO)目前,已有100多个试点和示范项目正在推进,利用氢或其衍生物为船舶提供燃料。
部分重工业也急于借助氢能的脱碳潜力。在首批实验性项目利用可再生能源生产出清洁的“绿色”钢材一年后,一批新的钢铁项目相继宣布,将在铁矿石直接还原过程中使用零排放氢能。
增长5%2020年至2021年间全球氢能需求的增长,反映出各地区新型和传统应用的整体增长。
清洁氢能是一种强大的工具,能够满足不同国家的独特需求,与各国的自然禀赋相互补充,并连接各个地区。截至目前,已有26个国家出台了国家氢能政策,印证了这一点。由于氢能具有灵活性,能够为难以减排的行业脱碳、保障能源安全,并在各地区间调配可再生能源,目前已有680个项目处于规划阶段,各地区均发挥着关键作用。例如,欧洲吸引了30%的氢能投资,而北美则运营着全球80%的低碳氢能产能。与此同时,韩国和日本在支持供应链方面发挥着重要作用,其燃料电池制造产能约占全球的一半。
氢能彩虹
需要指出的是,并非所有类型的氢能都同样清洁。尽管氢是一种无色气体,但氢能依据颜色进行了分类,形成了彩虹般的色谱,每种颜色代表一种不同的生产方式,并具有各自的排放足迹。以下是氢能的三种主要颜色:
灰氢——通过燃烧天然气制取的氢气,会向大气中排放二氧化碳。(该方法的排放量低于使用不同类型煤炭制取的黑氢或棕氢。)
蓝氢——通过燃烧天然气进行蒸汽甲烷重整制取的低碳氢气,并结合碳捕集与封存技术,去除烟气中的大部分二氧化碳,所捕集的二氧化碳被安全地封存于地下。在这种情况下,只有在甲烷泄漏被降至接近零、碳捕集率较高,并且所捕集的二氧化碳被永久封存于地下以防止其释放到大气中的前提下,氢能才可被标注为“清洁”。
绿氢——利用可再生能源驱动电解槽制取的零排放氢气。
尽管这些简要描述解释了氢能的不同生产方式,但全球在氢能标准方面尚未达成共识,例如,对于低碳氢能和可再生氢能,并未设定具体的碳强度上限。根据《2022年突破议程报告》(由国际能源署、国际可再生能源署和联合国气候变化高级别冠军共同合作编制),两种生产路径都需要实现可核查的低碳强度,并在2030年前逐步趋近于零。
目前使用的绝大部分氢能是利用化石燃料生产的,这会向大气中排放二氧化碳,并加剧气候危机。2021年,天然气约占总产量的60%,煤炭约占20%,国际能源署指出。
绿氢仅占氢能总产量的约0.1%,但随着可再生能源和电解槽技术成本持续下降,这一比例将有所提高。

开创清洁氢能的未来
氢能需求据国际能源署数据显示,2021年氢能需求达到9400万吨,其所含能量约相当于全球最终能源消费量的2.5%,高于2019年疫情前的9100万吨。
尽管大部分增长来自高排放来源,但随着多个低碳氢能项目(包括数个已进入先进阶段的项目)的规划激增,积极变化的迹象已在前方显现。
与此同时,在当前能源危机的背景下,各国政府似乎日益倾向于采取面向未来的战略,投资新建天然气及液化天然气基础设施,这些设施未来可兼容清洁氢能。
若所有现有项目全部投运,到2030年,低碳氢能产能可达每年1600万至2400万吨,其中电解水制取的绿氢占900万至1400万吨,蓝氢占700万至1000万吨。
然而,该行业面临着三重不确定性:未来氢能需求不明朗、监管框架不一致,以及缺乏可用于输送氢能的基础设施。国际能源署《2022年全球氢能评论》显示,仅有4%的新项目正在建设中或已做出最终投资决定。
2022年,电解槽产能同比翻了一番,达到8吉瓦。
若行业宣布的所有新项目均得以落地,到2030年,电解槽年产能可达60吉瓦。若与此同时制造产能按计划扩大,到2030年,电解槽成本可能较2022年价格下降70%,这与助推风能和太阳能普及的价格大幅下降情况相似。
在这些进展迹象之外,也有若干需要警惕之处。清洁氢能的产量增长不足以满足国际能源署《2050年净零排放情景》的要求。
亟需采取紧急行动,鼓励加大投资和激励措施,既要扩大供应规模,也要为溢价的低碳氢能创造需求。
世界经济论坛如何推动清洁能源转型?
能源与材料中心汇聚各方领袖,共同理解正在重塑能源、材料和工业体系的复杂转型。该中心提供了一个平台,用以探讨能源安全、可负担性与可持续性如何相互交织。
通过跨价值链和跨地区的合作,该中心推动建立共同路径,帮助合作伙伴围绕切实可行的解决方案达成一致,以实现安全、低碳和公平的转型。
这正是加速清洁氢能倡议的重点所在。该倡议一直与各方利益相关者合作,力争最早在2030年前,在关键地区推动清洁氢能经济发展,并围绕特定地区的关键支持框架动员公共和私营部门参与者。




