油价剧烈波动正在全球范围内扰乱经济和金融市场。去年油价从每桶110美元腰斩至55美元,原因显而易见:沙特阿拉伯决定扩大产量,以提高其在全球石油市场中的份额。但过去几周油价进一步暴跌,跌至2008年全球金融危机爆发后才出现过的低点,这背后的原因是什么?它将如何影响世界经济?
标准解释是中国需求疲软,油价暴跌被广泛视为衰退的预兆,无论是中国经济衰退还是整个全球经济衰退。但这几乎肯定是错误的,尽管油价与股市之间的紧密相关性似乎证实了这一点。股市不仅在中国,而且在欧洲和大多数新兴经济体,都已跌至2009年以来的最低水平。
油价的预测意义确实令人印象深刻,但它仅作为一种反向指标:油价下跌从未正确预示过经济下行。在近期每次油价腰斩的情况下(1982-1983年、1985-1986年、1992-1993年、1997-1998年和2001-2002年),全球增长随后都加快了。
反之,过去50年间,每一次全球经济衰退之前都出现过油价急剧上涨。最近一次,在2008年崩盘前的一年内,油价几乎涨至三倍,从50美元升至140美元;随后,在2009年4月开始的经济复苏之前的六个月内,油价又暴跌至40美元。
对于依赖大宗商品出口的发展中国家而言,一个重要推论是:工业金属价格确实是经济活动的领先指标,在油价暴跌后可能会上涨。例如,1986-87年,油价减半一年后,金属价格翻了一番。
一种强大的经济机制支撑着油价与全球增长之间的反向关系。由于世界每年消耗340亿桶石油,油价每下跌10美元,就会将3400亿美元从石油生产国转移给消费国。因此,自去年8月以来60美元的油价跌幅,每年将向石油消费国重新分配逾2万亿美元,带来的收入提振将超过2009年美国和中国财政刺激的合计规模。
由于石油消费者通常较快地花掉额外收入,而政府(征收了全球石油收入的大部分)通常通过借款或动用储备来维持公共支出,因此油价下跌的净效应对全球增长始终是正面的。根据国际货币基金组织的数据,今年油价下跌应会使2016年全球GDP增长0.5%至1%,其中欧洲增长0.3%至0.4%,美国增长1%至1.2%,中国增长1%至2%。
但如果中国等石油消费经济体的增长很可能在明年加速,那么油价暴跌又该如何解释?答案不在于中国经济和石油需求,而在于中东地缘政治和石油供应。
虽然沙特的生产政策显然是去年油价减半的原因,但最新一轮暴跌始于7月6日,就在解除对伊朗国际制裁的协议达成后数日之内。伊朗核协议驳斥了一种广泛存在但天真的假设,即地缘政治只能使油价朝单一方向变动。交易员突然意识到,地缘政治事件既可能减少石油供应,也可能增加供应,而且未来几年,由地缘政治驱动的供应增长很可能再次出现。
利比亚、俄罗斯、委内瑞拉和尼日利亚的局势已经非常糟糕,其石油产量进一步受损几乎难以想象。相反,世界上许多产量最高的产油地区陷入政治混乱,任何稳定迹象都可能迅速推动供应增长。去年伊拉克就是如此,而伊朗如今正将这一过程推向更高水平。
一旦制裁解除,伊朗承诺几乎立即将石油出口量翻倍,达到每日200万桶,并在本十年末再次翻倍。为此,伊朗的总产量(包括国内消费)需要提高到每日600万桶,大致相当于其1970年代的产量峰值。考虑到1970年代以来石油开采技术的巨大进步,以及伊朗储量的庞大规模(世界第四大,仅次于沙特阿拉伯、俄罗斯和委内瑞拉),将产量恢复到40年前的水平似乎是一个适度的目标。
要为所有这些额外石油找到买家(这些额外产量大致相当于美国页岩革命带来的增量),伊朗不仅将与沙特阿拉伯展开激烈竞争,还将与伊拉克、哈萨克斯坦、俄罗斯及其他低成本生产国竞争。所有这些国家也都决心将产量恢复到以往的峰值水平,并且借助美国率先采用的新型生产技术,应能比1970和1980年代产出更多石油。
在这种新的竞争环境下,石油将像其他普通大宗商品一样进行交易,沙特的垄断被打破,北美生产成本将设定长期价格上限,约为每桶50美元,理由我已在1月份阐述过。
因此,如果你想理解油价下跌,就不要关注中国消费,而应关注中东的生产。如果你想理解世界经济,就不要关注股市,而应关注一个事实:廉价石油总能推动全球增长。
本文与 Project Syndicate合作发表。刊发不代表世界经济论坛认同文中观点。
想紧跟 Agenda 动态,请订阅我们的每周电子通讯。
作者:Anatole Kaletsky 是 Gavekal Dragonomics 首席经济学家兼联席主席。
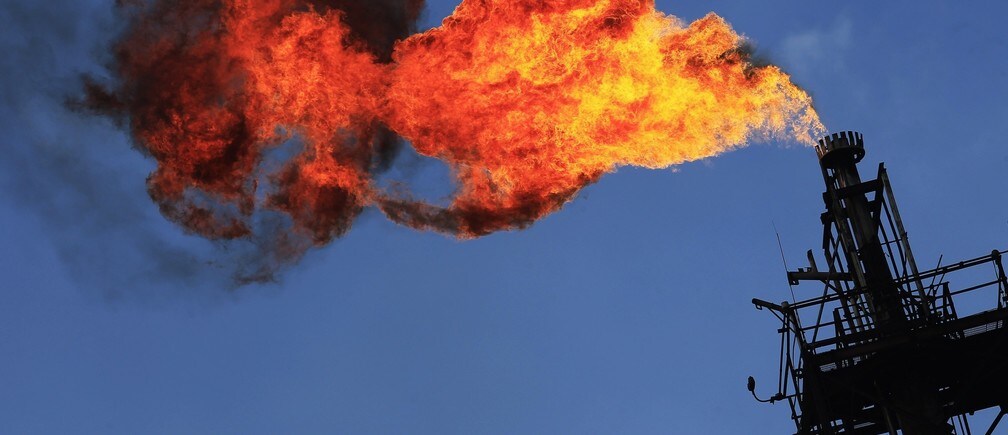
图片:墨西哥图拉炼油厂的一座火炬塔正在燃烧(即放空燃烧)多余天然气。REUTERS/Henry Romero