在一 系列文章 中,世界经济论坛《能源促进经济增长》报告于2012年3月7日(星期三)发布前,Pine Brook Partners首席执行官霍华德·纽曼探讨了美国国内石油产业的增长潜力。
我有一个坏消息和一个好消息要告诉你。坏消息是,美国住房市场不太可能在2014年之前强劲复苏;即便到那时,也不会恢复到衰退前的水平。好消息是,对国内石油生产的投资有望为那些在衰退中受创最严重的工人创造就业岗位,而且现在就能开始创造。
美国目前正处于从“信贷泡沫”引发的衰退中复苏的第四年。尽管经济表现不尽如人意,仍有若干令人鼓舞的发展。自2009年年中以来,实际消费者支出一直在增长,目前已高于衰退开始时的水平。非住宅类投资总支出也已接近崩盘前的峰值。
然而,住宅投资下降了30%以上,看不到任何复苏迹象。值得注意的是,由于建筑业GDP每增加1美元,都需要购买价值1美元的中间产品和服务,因此住房市场复苏之前,经济就无法实现全面复苏。
住房泡沫破裂时,建筑业受到的冲击最大。衰退期间流失的750万个就业岗位中,三分之一属于这一行业。此外,配套活动中的就业岗位损失可能相当于直接流失岗位的75%至100%。即使住房市场恢复到峰值的75%,我们仍需要补回超过100万个与建筑业相关的就业岗位。
谁来创造这些就业岗位?
石油行业或许能够做到。较高的实际油价和新技术可以在五年内将国内产量提高至每天最多300万桶,创造至少50万个新就业岗位,甚至可能达到两倍。
这些新岗位会是不错的工作,而且不只存在于油田。人们需要修建新道路,以抵达钻井地点并将石油运往市场。新的资源开发技术需要在水处理方面投入大量资金。还需要铺设管道,将供应品运往市场。简言之,这个行业将为具备建筑技能的工人创造就业岗位。
需要哪些公共政策才能实现这一目标?
首先,该行业需要一套可靠的税收、环境和监管问题框架。明确性和确定性可以让企业延长投资期限并降低所需回报率,从而增加勘探活动并扩大潜在资源基础。更重要的是,投资决策可以依据相关活动的经济生命周期作出,而不是受政治周期左右。
其次,该行业需要确信基础设施能够及时且以具有成本效益的方式到位。与新建基础设施相关的运输费用,直接取决于成本能够摊销的时间跨度。
最后,美国需要处理其金融体系的问题。华盛顿尚未着手解决导致最初过度杠杆化的根本监管问题。过度杠杆化使投资者能够从金融资产上获得高于其所融资资本品的回报。因此,产业部门资金匮乏,工资停滞,美国经济也遭受损害。
如果华盛顿能够遏制这种不正常的状况,并专注于解决问题,而不是责怪所有人(除了他们自己),那么能源投资或许正是推动经济增长的合适杠杆。
作者:霍华德·纽曼是美国Pine Brook Partners总裁兼首席执行官
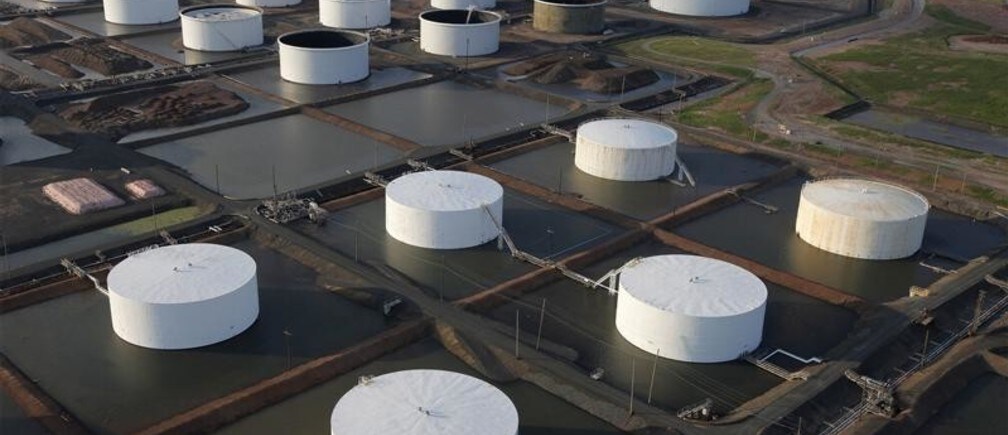
图片说明:2011年8月24日,储油罐矗立在新泽西州林登的一片田野中。路透社/卢卡斯·杰克逊


