仅现有燃煤电厂产生的排放量,就将超过将升温控制在1.5˚C以内所允许的所有排放源最高排放量。
此处所述的“煤炭退役机制”,是一种帮助各国逐步淘汰燃煤发电、并以可再生能源更快地加以取代的方式。
这样做将创造就业机会、改善公众健康,并大幅改变碳排放的轨迹。
2020年将被铭记为世界两大危机——气候危机与新冠疫情——肆虐的一年。欧洲和美国正在争论并推出数十亿美元的新冠疫情纾困方案,与此同时,联合国和国际货币基金组织呼吁在“绿色复苏”中进行全球投资。对健康与气候而言,最易实现且影响最大的重点是加快替代燃煤发电。建立一种机制,用于收购并淘汰燃煤发电资产,并将所得资金回用于加快可再生能源发展,将带来三重收益:新冠疫情后创造就业、改善公众健康,并大幅改变碳排放的轨迹。
健康成本与气候数据计算
燃煤发电是温室气体的最大来源之一,也是空气污染的主要成因。每年有20万至55万人的死亡可归因于以下地区的燃煤发电:中国、印度、美国和欧洲。
尽管有这些严峻的统计数据,燃煤发电占38%的全球发电量,约产生100亿吨二氧化碳排放。这一排放量超过了政府间气候变化专门委员会(IPCC)所规定的最高允许排放量,即所有排放源须在2050年前将排放量控制在该水平以内,以将升温幅度控制在1.5˚C以内。IPCC的目标要求燃煤发电迅速下降,即到2030年从38%降至全球发电量的9%,到2050年降至0.6%。
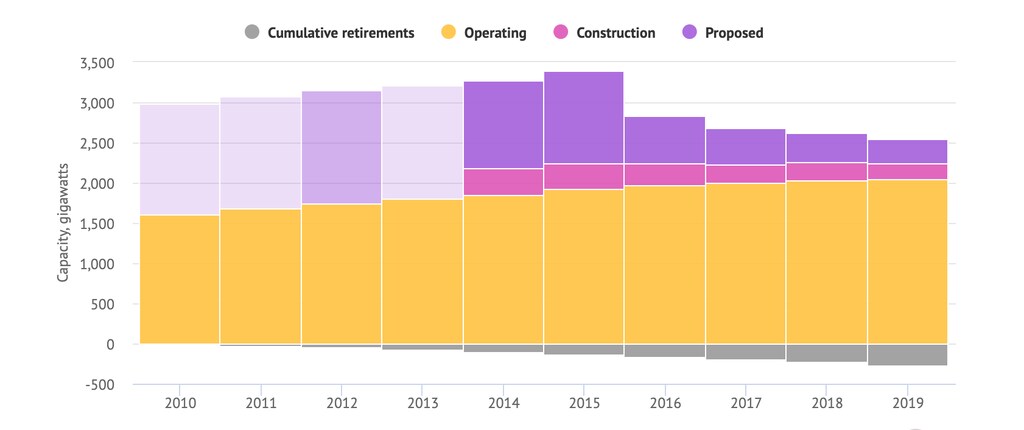
尽管有这些目标,超过1000座燃煤电厂已在规划或建设中,遍布全球。此外,亚洲现有燃煤设施的使用寿命为30至40年,目前平均机龄仅为11年。这意味着,除非大规模加快现有燃煤电厂的退役并遏制新建电厂,否则全球减排目标将无法实现。目前鼓励全球金融机构撤出煤炭资产的ESG投资举措并不能解决问题,因为在许多情况下,这些资产会被转让给可持续性意识较弱的所有者。
煤炭退役机制
规划中燃煤装机容量的90%以上,以及现有燃煤装机容量的70%以上,位于中国、印度及其他约20个发展中国家。作为燃煤发电最大用户和最大建设国的中国,计划减少其燃煤发电总量,并具备加快向可再生能源转型的技术和资金能力。然而,尽管可再生能源及电力储存和输配的成本已大幅降低,许多低收入国家仍缺乏快速扩大可再生能源规模的资金和/或技术能力。
要实现这些国家现有燃煤资产的退役与可持续能源转型,需要一项分两部分的大规模举措:一是煤炭退役机制(CRM),用于在10至15年内收购并淘汰现有燃煤发电厂,而非目前预期的30至40年寿命;二是可持续能源转型机制(SETM),提供技术专业知识和资金援助,以高能效、可再生能源和储能的组合,并可能以天然气作为过渡,替代已退役和规划中的燃煤电厂(见下图)。此外,CRM向现有燃煤电厂所有者支付的款项并非沉没资本,而是将为绿地可再生能源项目提供大量即时资金来源,并为新冠疫情后的复苏创造新的“绿色”就业岗位。事实上,可以将使用CRM资金投资绿色能源的要求和激励措施纳入SETM之中。
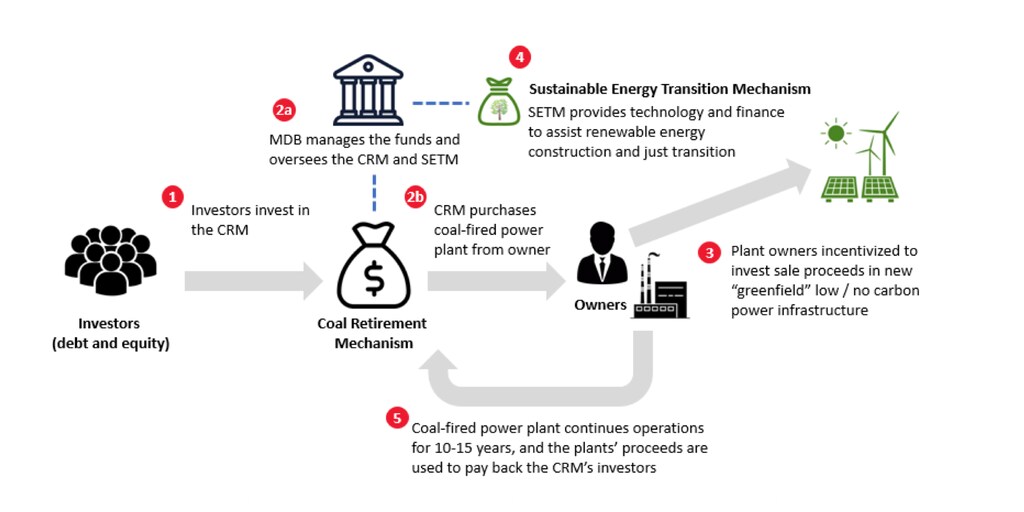
与其设立一个新的、成本高昂的全球官僚机构来监督CRM和SETM,不如由现有的全球或区域多边开发银行(MDB)在每个国家担任这两种机制的主要股东和管理方。这使现有MDB能够分工合作,并加快在不同国家设立和运营CRM,同时适应各国国情。
设立CRM和SETM的关键前提,是能够获得发达国家和MDB提供的低成本资金,这些机构目前可以接近零利率借款。慈善或影响力资本也可能发挥作用。此外,东道国政府与主导MDB之间必须就能源转型路线图达成坚定协议,该路线图应与该国的减排承诺和公正转型计划相衔接,后者包括再培训、就业援助以及在受影响社区发展新产业。协议需包含强有力的条款,以确保落实,并防止新建燃煤电厂。
是否负担得起?谁来买单?
按照既定的估值原则,CRM应能够以10亿至20亿美元收购并淘汰较小低收入国家一半的燃煤装机容量,而在越南或印度尼西亚等较大国家则需要100亿至300亿美元。这些金额虽大,但为便于比较,300亿美元仅占26万亿美元投资额的0.1%,该投资额为亚洲在2016至2030年间基础设施所需的,或约占7%的印度尼西亚计划投资于国家基础设施的4120亿美元(2020至2024年)。
基于能源金融和发展领域专家意见的初步建模表明,CRM应能够收购现有燃煤电厂,并利用这些电厂的收入,在15年内以5%的投资回报率偿还CRM的捐助者和投资者。在某些情景下,可能需要补充收入(例如来自化石燃料补贴的重新分配或碳信用),以满足15年退役计划和回报目标。
政治可行性与公正转型
发展中国家与发达国家一样,在逐步摆脱煤炭的过程中面临政治阻力和法律限制。CRM/SETM不仅将减少政治反对,还应增强东道国管理能源安全并减轻对受影响社区和工人的经济影响的信心。由于CRM的目标仅是在10至15年的过渡期内淘汰现有燃煤设施的50%,随着信心增强,该国可以同意进一步削减。
有积极迹象表明,在适当援助下,发展中国家已准备好改变其能源发展蓝图、改善健康状况并减少碳排放。印度尼西亚能源与矿产资源部长表示愿意以可再生能源替代老旧燃煤电厂,多个部委正在联手试点2020年的碳交易。越南正在考虑减少其燃煤总装机容量,并建设新的风能和太阳能发电厂。
中国自身的转型及其对其他国家的援助将起到关键作用。中国已降低煤炭在发电中的占比,并计划到2035年进一步将其降至44%。不过,即便如此,该发电水平仍将超过IPCC为所有国家燃煤发电排放设定的全球目标。若见到其他G20经济体更坚定地淘汰煤炭,中国若能进一步加快自身转型,将可极大助力实现IPCC的2030年和2050年目标。希望在多边支持下加快能源转型,中国、日本以及其他支持新建燃煤电厂建设与融资的国家,将看到其公民和企业在出口可再生能源解决方案方面获得更多机会。
世界经济论坛在清洁能源转型方面正在开展哪些工作?
结论
若不加以应对,仅燃煤发电就将压倒IPCC设定的2030年和2050年排放目标。在迈向COP26之前,发达国家领导人与MDB拥有绝佳机会,支持新冠疫情后的“绿色复苏”,应对气候变化,并助力改善公众健康。若MDB牵头调动资金并监督CRM与SETM的设立,发展中国家的进步派领导人便可挺身而出,试点相关概念,加快现有燃煤设施的退役与替代,并为其公民提供迈向更可持续能源未来的公正转型。




