油气行业必须开始为日益不确定的未来做好规划。
成功的一个关键因素将是在地方、区域和全球层面开展合作性举措。
这种合作将为行业带来变革性的收益。
全球油气行业此前曾经历过艰难时期,但其在2020年面临的局面是前所未有的。短期前景十分复杂,因为新冠疫情导致的需求萎缩,已使本就面临挑战的行业雪上加霜。在脱碳压力、社会习惯结构性转变(降低能源强度)以及能源供应充裕的背景下,中长期前景同样存在不确定性。该行业或许需要自我革新。
过去,行业遇到困难时,能够削减成本、推迟投资并等待油价回升。这一次可能有所不同,因为在供应曲线趋于平缓的背景下,能源需求经济性发生了深刻变化。
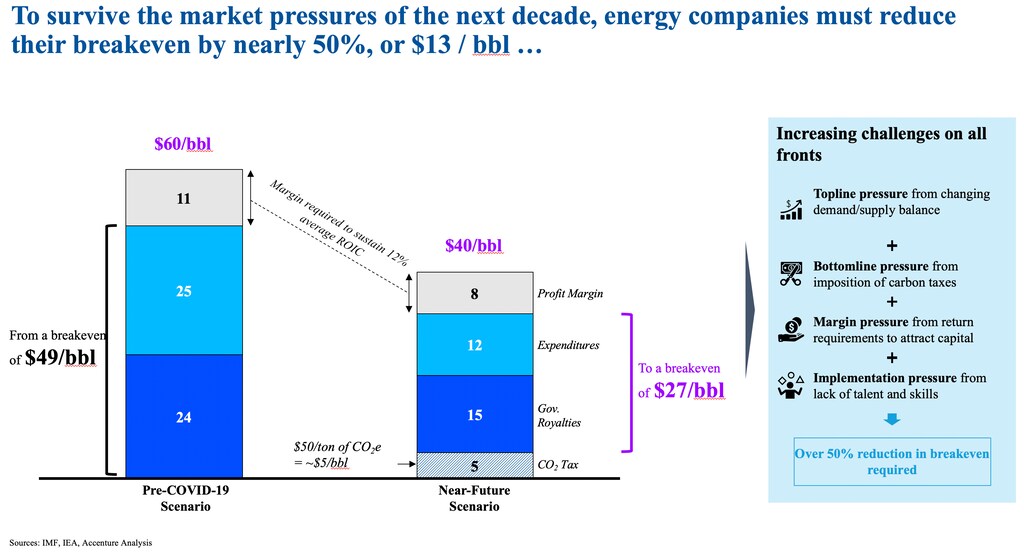
以交通领域为例,到2030年,电动汽车(EV)可能占据优势,尤其是在将碳排放成本纳入考量的情况下。得益于电池成本和效率的重大改进,电动汽车的总拥有成本(TCO)可能大幅下降,从而对内燃机(ICE)的燃料价格构成压力,并将盈亏平衡目标价格推至每桶40美元以下。与此同时,碳税还可能使每桶石油的价格提高3至8美元,从而改变成本曲线。为了在该盈亏平衡水平下维持两位数的回报率,该行业需要将单位支出降低50%以上,降至约每桶12美元,如下图1所示。
与此类似,替代煤炭和天然气的替代能源需求正在迅速增长。该行业一直将液化天然气(LNG)视为过渡燃料,尤其是在中国和印度等主要市场,但这一角色的前提是燃气发电相较于可再生能源替代方案和煤炭具有竞争力。要实现这一点,上游液化天然气成本需要降低到2025年降幅最高可达40%。
挑战现状、推动革新的呼声日益高涨。
通过全行业协作推动变革
行业应对这些挑战的协作方式,是变革的一个根本领域。说到底,协作是该行业未来的关键。运营商不仅必须彼此协作,还必须与其生态系统协作。目前仍有大量绩效提升机遇尚未挖掘——埃森哲已确定的潜在收益至少为3200亿美元,如下图2所示。
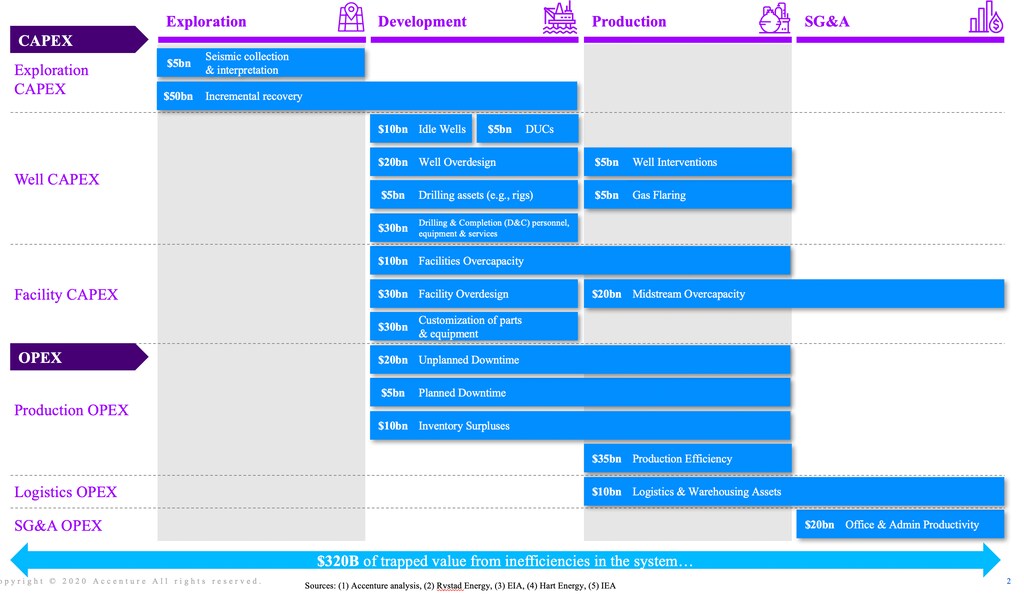
这些收益中有许多只能通过企业间协作实现。数据共享等促成因素可释放其中接近三分之一的价值。以下是企业与供应商之间协作所带来的一些突出效益示例:
通过加强仓储和物流资产共享实现70亿美元收益
通过零部件和设备标准化实现150亿美元收益
通过减少计划外停机实现90亿美元收益
通过新技术提高采收率实现100亿美元收益
通过减少油井和设施过度设计实现200亿美元收益
通过减少多余的钻井和完井服务实现140亿美元收益
然而,要使协作规模化运作,该行业必须确立基本原则并设计蓝图,以在地方、区域和全球层面建立联盟。该行业过去曾尝试过协作模式。例如,作为英国“Logic”项目的一部分,“Logic”项目北海生产商共享直升机航班座位;采用标准化的行业合同,如主服务协议;并共享天气和作业资质认证等特定类型的信息。
与此类似,马来西亚的CORAL(成本削减联盟)2.0计划推动了上游生产商之间的协作。CORAL 2.0的项目包括通过优化规划和井眼设计、运营实践以及应用新技术来降低钻井成本。生产商探索了联合采购和实施策略,通过一个运营控制中心建立物流资源的通用规划和调度机制。马来西亚国家石油公司(NOC)国家石油公司PETRONAS测算,自2015年启动以来,CORAL 2.0已带来近12亿美元的节省。
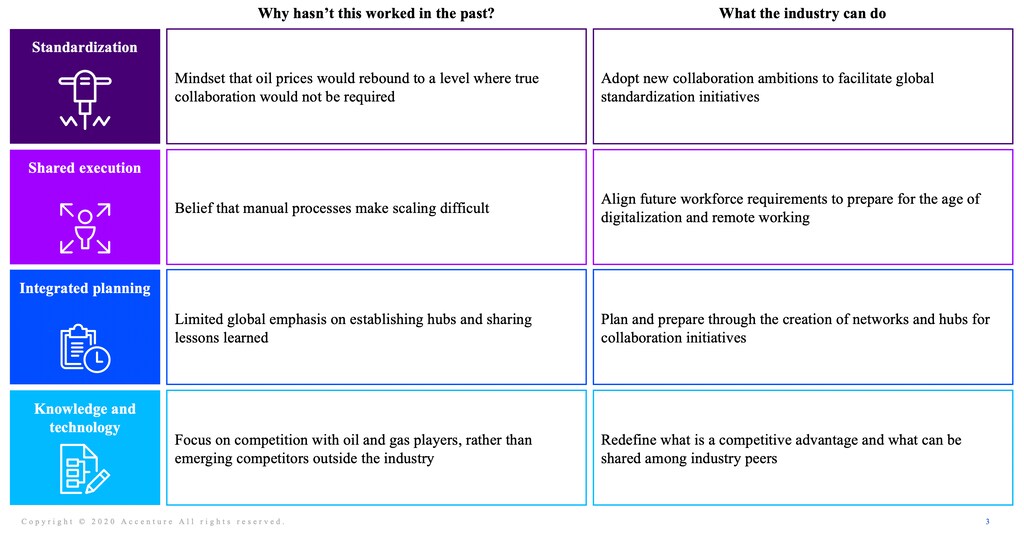
尽管这些及其他举措已在地方或国家层面取得成功,但尚无任何努力真正大规模启动,使协作成为常态而非例外。然而,这一局面即将改变。为此,行业领导者可以为图3所示的四个关键协作领域制定蓝图。
采取行动——前进之路
世界经济论坛油气社群正携手探索相关举措,旨在促进油气行业企业与其生态系统之间的协作。
主要举措包括:
1. 建立全球网络和枢纽:设立区域枢纽,促进海上物流、仓储和过剩库存的共享,通过提高基础设施利用率和减少过剩库存,每年释放140亿美元的价值。
2. 促进和协调全球标准化举措:对大宗材料采购和包装的设备规格实施标准化,预计可使设备资本支出减少10%至20%,工期压缩最多可达40%,并带来其他重要效益。
3. 数据集和数字协作平台的标准化:在油气生态系统内制定数据架构和应用程序接口(API)的通用标准,实现数据交换,并为推进数字化和数据驱动决策奠定基础。
4. 就未来劳动力需求达成一致:研究第四次工业革命对该行业的影响,包括确定技能提升和技能再培训需求,以及跨行业重新部署的机会。
结语
油气行业面临多重挑战,必须为日益复杂且不确定的未来做好规划。该行业的成功在很大程度上取决于其领导者识别关键信号并果断行动的能力。
一项关键决策是在地方、区域和全球层面推进合作性举措。通过与行业同行及供应商合作,并敦促供应商在严格遵守竞争法和反垄断指南的前提下相互联合与协作,该行业可以减少浪费、提高效率、降低盈亏平衡成本并减少碳足迹。协作与政府及监管机构的行动相结合,有助于该行业更好地为所有利益相关方服务,并在迈向清洁能源未来的转型中发挥关键作用。




