航运业或许较为保守,但燃料成本和环境法规正推动该行业发生长期的技术与运营变革。11月18日,政府和商界的高级主管齐聚首尔,在由《经济学人》活动部门策划、通用电气(GE)赞助的“桥上视角:全球贸易转型”会议上讨论这些变化。
传统上,航运业一直依赖含硫量高的重质燃料油(HFO)为船舶提供动力。然而,鉴于重质燃料油含有大量硫和碳,自2015年1月1日起,船舶在排放控制区(ECA)航行时必须使用硫含量最高为0.1%的燃料,低于目前的1%。到2020年,全球法规也将更新,不过对燃料硫排放的要求会稍宽松一些:硫含量为0.5%(目前为3.5%)。
这一转型并非没有成本。根据国际航运公会(ICS)的估算,到2020年,改用低硫燃料每年可能使航运业付出约700亿美元。该行业还担心未来会实施二氧化碳排放上限。不过,鉴于当前航运业运力过剩、竞争激烈的状况,这些法规将给终端用户带来多大成本尚不明确。
不过,有一点很明确:燃料成本如今已超过人力资源成本,占航次成本的30%至40%(2012年数据),成为船东最大的运营支出。在此背景下,创纪录的低油价令该行业松了一口气,尽管这种缓解幅度不大且只是暂时的——据ICS称,过去15年燃料成本已上涨约400%。
不过,运营商未必需要购置新的、更省油的船舶。船舶升级——包括采用新的船首设计、重新调校发动机、调整螺旋桨配平以及为船体使用新型涂料——有助于降低水阻,或以其他方式提高燃油效率。降低航行速度,即所谓的“慢速航行”,也能减少燃料消耗和污染。
国际航运公会副主席、总部位于新加坡的航运公司Avra Asia Pte董事长Esben Poulsson表示,整体成效显著:国际海事组织(IMO)发现,该行业在2007年至2012年间将排放量削减了10%。Poulsson先生还说,航运业在2007年估计占全球温室气体排放总量的2.8%,到2012年,这一比例已降至2.2%,尽管全球船队规模扩大。即便如此,仍需持续努力。例如,IMO的“照常经营”情景表明,到2050年,该行业排放量可能增长50%至250%。
不过,无论数据如何,燃料成本高企与环境要求相结合,对造船厂有着明确的影响。“作为造船商,我们的使命是生产效率更高的船舶,”大宇造船海洋工程公司(DSME)首席执行官Ko Jae-ho说。据Ko先生介绍,DSME的研发投资使公司得以在五年内将使用重质燃料油船舶的燃油效率提高20%;发动机设计的改进则使液化天然气(LNG)运输船的燃油效率提高了9%——这是一个不断发展的领域,韩国造船厂在其中具有显著的比较优势。
尽管几位与会者认为核能可成为未来燃料,但另一些人指出,核能面临的政治阻力不利于其广泛应用。相比之下,全球范围内对液化天然气的研究正如火如荼地开展。
通用电气首席执行官兼董事长Jeff Immelt说:“我们认为,中长期来看,液化天然气将取代其他燃料。”他指出,除北美页岩气之外,世界各地也在发现天然气矿藏。“可能会有机车从柴油转用天然气,也可能会有更多海上应用从柴油转用天然气。”
Ko先生说,DSME已在建造完全使用液化天然气燃料的中型集装箱船;为了应对即将出台的环境法规,船东正要求他的船厂确保新船的储罐能够升级为使用液化天然气。即便如此,液化天然气燃料船舶的数量仍然很少。据世界港口气候倡议组织统计,除可使用双燃料的液化天然气运输船外,目前仅有48艘液化天然气燃料船在运营。预计到2018年,这一数字将翻倍,但与2013年全球班轮公司运营的5,829艘非液化天然气船舶相比,仍微不足道。
燃料转换的一大障碍是全球加注设施匮乏:只有少数几个领先港口——如丹麦的希茨海尔斯港和新加坡海事及港务管理局——为船舶提供液化天然气加注服务。但这一趋势正在扩散;据船级社挪威船级社(Det Norske Veritas)称,全球各地都在规划液化天然气加注设施,其中欧洲,尤其是北欧国家(特别是挪威和瑞典),发挥着引领作用。
釜山港务局(BPA)已通过为环保船舶提供15%的停泊费折扣来鼓励绿色航运。据BPA主席Lim Ki-tack称,明年该局也将开始建设液化天然气加注设施,不过他对短期盈利能力表示担忧。排放控制区的设立也可能推动需求。例如,劳氏船级社2014年的一项研究显示,排放控制区内的港口预计到2020年,所供应燃料中将有13%为液化天然气。
因此,天然气似乎正成为首选燃料,但它最终会成为该行业的“过渡性”燃料,还是最终“归宿”,仍有待观察。这在很大程度上取决于基础设施建设的速度。
本文由以下机构合作发布: GE Look Ahead
作者:Andrew Salmon为GE Look Ahead撰稿。
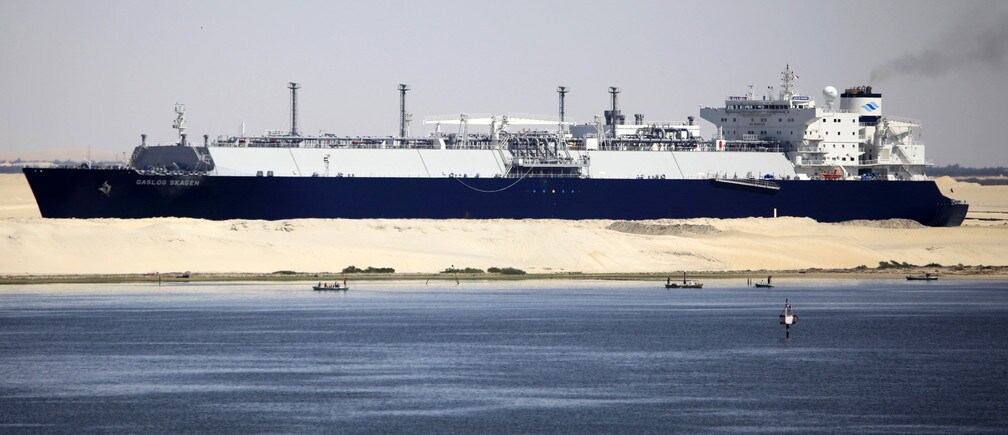
图片:一艘Gaslog Skagen号船舶驶过苏伊士运河,靠近伊斯梅利亚港市。路透社/Amr Abdallah Dalsh。