我最早于 太阳能资产证券化 方面进行报道,是在2013年11月,当时SolarCity宣布发行一笔5,400万美元的证券。这笔规模不大的发行(按华尔街标准)旨在让SolarCity试水一种新的融资渠道,并有望降低资本成本。投资者对2013年的发行反响良好,如今SolarCity在太阳能证券化领域已不只是浅尝辄止。
回顾:证券化的运作机制
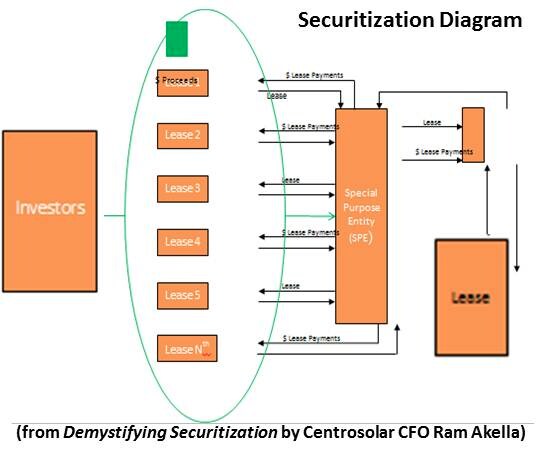
在深入了解近期证券化交易的细节之前,最好先回顾一下证券化是什么。 证券化 是指向个人发放大量贷款或提供大量租赁服务的机构,将这些合同债务义务汇集起来出售给投资者。证券化的例子包括抵押贷款、汽车贷款、飞机、火车、信用卡债务和人寿保险。
对债务发起机构而言,证券化的优势在于,它们可以今天就收到一笔款项,而不必在数年间分期收款。发起方可以将这笔资金重新投入自身业务,并降低资本成本。投资者青睐证券化,因为他们能够进行大规模投资,并从债务资产池中获得内置的多元化配置。证券化的缺点是,如果承销标准与债务的风险状况不相符,违约率就可能高于预期。这也是SolarCity首次发行规模较小、并专门设计了若干降低风险特征的原因之一。
最新交易
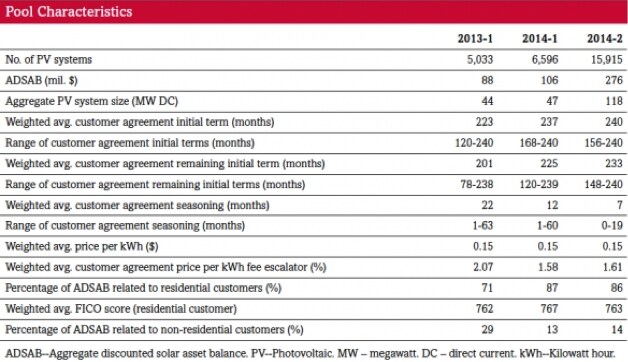
2014年7月,SolarCity完成了其 第二笔证券化 发行,推出了7,020万美元的太阳能支持票据。此次发行涵盖6,596套太阳能系统,其中87%为住宅系统。此次发行的收益率为4.59%,略低于首笔发行的4.80%。值得注意的是,第二笔发行的所有投资特征均不逊于首笔发行。SolarCity得以汇集更多系统,以较低利率出售这些系统,同时提高资产池的平均FICO信用评分。
首两笔发行取得成功后,SolarCity于2014年7月又推出第三笔发行,规模超过前两笔发行的总和。第三笔发行延续了投资特征不断改善的趋势,并使规模大得多的资产池成为可能。第三笔证券化发行规模为2.01亿美元,涵盖近16,000套太阳能系统。其加权平均收益率为4.32%,低于前两笔发行。
展望未来
太阳能系统证券化规模已超过3.25亿美元,太阳能行业如今已证明这一新融资渠道能够获得投资。预计Vivent和SunRun等公司将与SolarCity一道涉足证券化领域。鉴于迄今投资者反响热烈,下一轮太阳能证券化投资资产池很可能会比目前所见规模更大。此外,有些人预计,如果投资税收抵免在2016年可能逐步取消,证券化将取代税收股权,成为太阳能行业的主要资本来源。太阳能证券化正证明自己是低成本资本的有效来源,并将持续存在。
本文由 The Energy Collective合作发布。本文的发布并不意味着世界经济论坛认可其中观点。
若要及时了解议程动态, 请订阅我们的每周通讯。
作者:Boyd Arnold是一位可再生能源专业人士。
图片:在Walkaway镇附近的Greenough River Solar项目中,一排排太阳能电池板朝向天空。Walkaway镇位于Perth以北约350公里(217英里)处。路透社/Rebekah Kebede


