经历了三年的相对稳定后,油价自2014年年中以来大幅下跌。这一跌势对众多能源公司的影响重大,许多企业不得不重新审视投资、成本结构,甚至商业模式。对于油价接下来将走向何方,人们仍然高度不确定。正如历史所显示的那样,价格会反弹吗?还是我们已进入一个由根本不同的定价环境构成的“新常态”?
全球天然气市场已经受到油价下跌的一定影响。但如果油价在每桶50至60美元的区间内持续较长时间,鉴于这两种燃料之间的相互作用,天然气市场受到的影响将大得多。一些市场的天然气价格仍在合同中与油价挂钩;此外还存在替代效应——用户会根据定价动态的变化,在石油和天然气之间切换。
然而,由于各市场存在诸多特有因素,天然气市场的反应不会千篇一律。下文将考察三个核心市场——美国、亚洲和欧洲——评估它们对长期低油价可能作出的反应,并指出由此产生的风险和机遇可能出现在哪里。
美国市场:需求与供应双双下降
低油价持续将给美国天然气市场的需求和供应带来下行压力。先来看需求。
需求
2014年,美国天然气需求总量为6900亿立方米(bcm),其中住宅和工业领域占三分之二,电力生产占其余部分。美国仍是天然气净进口国,2014年净进口量约为35 bcm,主要来自加拿大。但自上一个十年以来,进口量已大幅下降;当时美国每年进口约100 bcm。
美国能源信息署(EIA)预测,美国天然气需求将在2020年达到770 bcm。然而,这项预测发布于2014年初(即油价下跌之前),并假设所有主要领域的需求都会增长:天然气出口(由液化天然气(LNG)出口增长带动,这与LNG项目的开发有关);运输(增长主要由卡车带动,压缩天然气日益取代柴油和汽油);电力生产(天然气日益取代燃煤发电);以及住宅和工业领域(主要得益于工业活动回升)。然而,鉴于油价自2014年年中以来已减半,其中一些假设——尤其是出口和运输方面的假设——必须重新审视。
先来看出口。EIA预测,美国LNG出口将在2020年超过70 bcm,驱动力是美国供应在全球市场上的价格竞争力。但油价下跌削弱了这一假设的基础。要让美国LNG出口对亚洲和欧洲的买家具有吸引力,美国亨利中心价格与亚洲价格(按油价指数化)及欧洲价格(主要按英国国家平衡点和荷兰所有权转让设施等枢纽价格指数化)之间的价差必须足够大。但随着油价下跌,价差已大幅收窄。
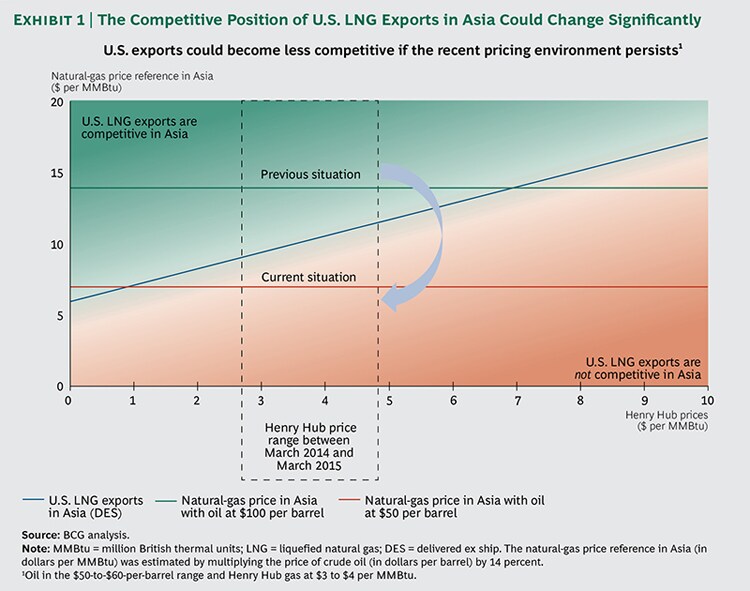
美国东海岸LNG出口离岸价(FOB)与亚洲LNG进口价格之间的价差随油价下跌而收窄,这体现了上述情况。油价为每桶100美元时,价差为每百万英热单位(MMBtu)6.40至7.60美元。(计算这一范围时,我们假设亨利中心价格为每MMBtu 3至4美元。)如果油价在每桶50至60美元的区间内持续较长时间,价差将收缩至负0.60至1.95美元。
考虑到价差收窄,以及从美国东海岸向亚洲运输LNG的当前成本(每MMBtu约2.50至3.50美元),美国向亚洲出口LNG的经济吸引力正日益减弱。图表1展示了如果近期的定价环境——油价处于每桶50至60美元区间,亨利中心天然气价格为每MMBtu 3至4美元——持续较长时间,美国LNG出口在亚洲的竞争地位可能如何演变。
鉴于这些动态,我们预计美国部分LNG出口项目将延期,最终甚至取消。已达到成熟阶段、通过主要监管审批节点,且相关公司已从信誉良好的买家那里为项目产能获得确定的长期承购承诺的项目,可能会继续推进并按期完工。这类项目包括Cheniere Energy的萨宾帕斯终端(位于得克萨斯州与路易斯安那州交界处)、弗里波特终端(得克萨斯州)和卡梅伦终端(路易斯安那州)。其他项目的前景则更不确定。一些仍处于早期开发阶段、但已获得长期客户承诺的项目可能会推进,不过可能大幅延期。这类项目包括萨宾帕斯T5-T6、弗里波特扩建项目、Cheniere Energy的科珀斯克里斯蒂终端(得克萨斯州)、Dominion Resources的科夫角终端(马里兰州)、Southern Union和BG Group的莱克查尔斯终端(路易斯安那州),以及金帕斯终端(得克萨斯州)。如果项目的主要客户是寻求将产品转售给第三方的组合买家,延期的可能性尤其高。尚未获得买家长期承诺的项目可能会被搁置,直到价差扩大。
根据上述分析,我们预计2020年美国天然气出口将为40至50 bcm,远低于70 bcm。
运输领域的需求增长预测也必须相应下调。EIA估计,需求将以每年8%的速度增长至2020年,并在当年达到约2 bcm;天然气与石油产品(尤其是柴油)之间较大的价格差,将推动天然气更多取代后者。(这一情景显然假设配套的下游基础设施得到充分发展。)但在油价为每桶50至60美元的情况下,这种结果似乎远不那么可能。事实上,除非柴油价格与亨利中心价格之间的价差恢复,否则我们预计运输领域2020年的需求将低于1 bcm。
油价下跌对电力生产以及住宅和工业领域的天然气需求影响要小得多。美国电力生产对天然气的需求主要由其与煤炭的竞争推动(可再生能源发电的影响次之)。事实上,美国约70%的电力由天然气和煤炭生产;石油产品所占比例不到1%。因此,低油价对电力生产领域的需求几乎没有影响。
住宅和工业领域的需求也应基本不受油价下跌影响。美国零售天然气价格由亨利中心价格决定,其动态与石油市场脱钩。当前天然气价格也具有竞争力,因此用户没有太大动力用天然气取代液化石油气(LPG)等石油产品,甚至取代取暖燃料。
总而言之,假设油价保持在每桶50至60美元,美国天然气需求必然低于价格下跌前作出的长期预测。我们预计2020年需求约为740 bcm,远低于EIA在2014年预测的770 bcm。
供应
油价下跌还将导致美国市场天然气供应减少,因为石油和天然气公司可能会缩减开发活动。原因有很多。其中一点是,这些公司当前的上游投资组合是在油价为每桶100美元时确立的。按当前油价计算,许多此类项目的成本相对于预期收入已显得过高,行业需要一段时间才能使成本结构适应新的定价环境。在此之前,投资活动将受到抑制。
由于目前运营中的油田现金流不断缩水,石油和天然气公司的可投资现金减少,这会加剧这一局面。这将迫使它们在投资时更加挑剔;盈亏平衡价格相对较高的项目——在当前环境下包括一些天然气开发项目——可能会延期或取消。
此外,美国相当一部分天然气产量来自含液态烃的储层。过去几年油价处于每桶90至110美元区间时,这些储层生产的天然气液体(NGL)价值相对较高,成为能源行业盈利的核心来源。然而,按当前油价计算,含液态烃页岩气开发项目的盈亏平衡价格已经上升,降低了公司的钻探动力。
综合考虑需求与供应动态,显然,长期低油价将导致美国天然气市场规模缩小。这也会限制美国作为LNG出口国的作用,阻碍天然气在运输领域的应用发展,并降低美国天然气在全球市场上的价格竞争力。不过,有两个因素可能影响美国LNG出口价格,并最终使美国出口保持竞争力,即使低油价持续较长时间。第一,美国页岩气开发技术不断进步。第二,新巴拿马运河开通,将降低从美国东海岸到远东的运输成本。
亚洲市场:价格走低,指数多元化的紧迫性减弱
按地区划分,近年来亚洲的天然气需求增长速度为全球最快,过去五年年均增长超过6%,2014年超过600 bcm。由于本地天然气产量相对有限,亚洲历来高度依赖进口来满足需求。为确保供应安全,亚洲买家主要依靠长期合同,且合同大多与油价挂钩。与油价挂钩也反映了该地区在这一做法开始时,天然气对石油产品的替代日益增加。
由于亚洲天然气合同与油价挂钩,近期油价下跌将直接影响亚洲天然气价格,推动价格大幅走低。未来几个月,这一影响将日益明显,因为现有天然气长期进口合同与油价挂钩,但存在6至12个月的时间滞后。图表2展示了迄今为止的影响,其中比较了亚洲两种天然气价格参考指标的近期变化:日本LNG平均进口价格和东北亚LNG现货价格。

如图表所示,东北亚LNG现货价格已经大幅下跌。以日本LNG平均进口价格为代表的长期供应合同天然气价格,在2015年第一季度之后将呈现愈发显著的下跌。我们预计,如果油价维持当前水平,到2015年年中,亚洲LNG进口价格将降至每MMBtu约7美元;这反映出长期合同的油价指数化通常依据过去6至12个月的平均油价。事实上,当前期货价格已经计入了这一可能的价格下跌。
另一个将对亚洲LNG市场形成压力的因素,是澳大利亚和巴布亚新几内亚计划中的LNG开发项目,这些项目可能每年向市场增加约90 bcm供应量。这一新增供应将进一步加大价格下行压力,也会降低亚洲买家向上游整合的动力。不过,我们预计这些项目中许多将延迟约两年投产,这将给市场留出时间,在新增价格压力到来之前平衡供需。
油价下跌近期的一个关键影响——如果油价保持低位,这种影响也可能长期持续——是亚洲LNG买家对指数多元化的感知需求降低。过去几年,亚洲买家一直寻求扩大用于确保LNG供应的指数篮子,尤其推动减少对油价的依赖,转而采用与亨利中心指数挂钩的供应量;当油价约为每桶100美元时,这类供应的价格相较于与油价指数挂钩的供应日益具有吸引力。如今油价远低于这一水平,而且美国LNG的竞争力更不确定,亚洲买家必须重新审视其多元化战略。
从中长期来看,如果当前油价环境持续,似乎很可能有助于亚洲天然气市场的可持续发展。
欧洲市场:价格面临下行压力
欧洲天然气市场已发展成为一个流动性充足的市场。例如,2013年,该地区所有枢纽的天然气交易总量超过相关国家天然气需求的十倍。
如今,欧洲大多数天然气供应量都与枢纽价格挂钩,而枢纽价格与油价脱钩。2014年,这种脱钩十分明显:当年大部分时间里,油价与欧洲天然气价格的走势大体相反。(见图表3。)

过去十年,欧洲油价与天然气价格之间的关系发生了显著变化,反映出该地区天然气合同的指数化结构不断演变。2005年,欧洲约70%的天然气供应量与石油及石油产品价格挂钩;到2013年,近80%的供应量已与枢纽价格挂钩,仍与石油及石油产品价格挂钩的仅约占20%。
欧洲市场结构的这一变化,是欧洲中游企业(包括E.ON、RWE、GDF Suez和Eni)与其主要天然气供应商(如Gazprom、Statoil、GasTerra和Sonatrach)经过多轮重新谈判的直接结果。数年前,中游企业启动这项工作,旨在使其供应组合适应当时的天然气市场环境。这项工作仍在进行,因此我们预计欧洲基于枢纽价格的指数化将继续增加。
对于仍与油价挂钩的欧洲天然气合同,油价下跌已直接影响合同价格。因此,这些合同的持有方重新谈判的压力有所减轻。不过,我们认为,从长期来看,对中游企业而言,油价指数化仍是一种风险策略,因为利润率波动的可能性极大。
鉴于油价下跌对欧洲市场的间接影响,对于欧洲相关中游企业而言,油价指数化策略在近期至中期可能带来更大的风险。欧洲是国际LNG过剩供应量的承接市场。在亚洲LNG价格低迷的情景下,一些LNG供应国(如卡塔尔)以及LNG组合运营商可能会将部分供应量转向欧洲市场,从而加剧欧洲传统管道供应商(即挪威、俄罗斯和阿尔及利亚)与主要LNG卖家之间的竞争。这可能推动欧洲枢纽天然气价格降至低于当前与石油及石油产品挂钩的天然气合同价格的水平。
油价大幅下跌对三大天然气市场都有重大影响。在亚洲市场,影响将是直接的:亚洲买家重新谈判合同的压力会减轻,对指数多元化和上游整合的感知需求也会降低。
在美国和欧洲市场,影响将是间接的。如果油价维持在每桶50至60美元,美国市场最可能出现的结果是LNG项目延期,以及由于美国生产的LNG竞争力存在不确定性,天然气需求增长放缓。由于NGL价值偏低推高开发成本,美国天然气价格也可能上涨。在欧洲市场,鉴于欧洲在当前市场环境中承担LNG供应量承接地的作用,我们预计天然气价格将下跌,枢纽价格的波动性也可能加剧。
本文最初由波士顿咨询集团(The Boston Consulting Group)发布。阅读BCG的更多见解,请访问 bcg.perspectives。
如需持续了解《议程》 请订阅我们的每周通讯。
作者:Iván Martén是高级合伙人兼董事总经理、全球能源业务负责人,常驻马德里。Daniel Jiménez是BCG校长,常驻马德里。
图片:2010年6月25日,在英格兰北部利兹,特易购(Tesco)加油站的一台汽油泵。路透社/Nigel Roddis。


