2014年6月,油价从每桶约105美元跌至如今的50至60美元左右,许多人预计美国页岩油生产商的财务困境将使其成为收购的理想目标。
不过,除了Noble Energy于5月收购Rosetta Resources这一显著例外,尽管与2015年上半年相比,美国整体经济的并购活动增长了60%,上游非常规(页岩)油行业并未出现整合。
相反,正如Energy Intelligence研究与咨询业务董事总经理David Kirsch所指出的,该行业的并购活动在2014年下半年显著放缓,并在2015年第一季度“断崖式下跌”,当时价格的不确定性使交易估值变得极为困难。
美国页岩油企业也对变化的价格环境作出了反应,估值错位使其有时间专注于产量最高的区块并提高效率。例如,自年初以来活跃钻机数量已减少一半,而据美国能源信息署(EIA)统计,每台钻机的新井平均石油产量增长了23%,从而在一定程度上弥补了损失。
套期保值与大幅减少对服务公司和承包商的支付一道,也有助于维持财务可持续性。在近一半最大的页岩油开采与生产企业中,套期保值贡献了其现金流的大部分。
正如JBC Energy高级顾问Julius Walker所言,总体结果是:“每桶50至60美元的原油,已足以让大多数公司撑下去。”
然而,该行业并购活动的稀少或许预示着变化,因为新一轮借款基础重估(即能源公司以其资产作为贷款抵押物的价值半年一次的重新核算)定于今年秋季进行。
在上一次的春季重估中,估值并未大幅下调,部分原因在于当时预期油价下跌只是暂时的,因而更易于应对。然而,如今人们已认识到持续的油价熊市已经形成,这为秋季出现更多困境资产和更严格的重估奠定了基础。
与以往一样,价格波动往往不利于达成交易。然而,债务已无法继续偿付的企业将面临脆弱处境。 《经济学人》 对美国62家规模最大的页岩油勘探与生产企业所做的一项研究发现,其中近一半(29家)的净债务超过其年度现金流的八倍。该研究还发现,若不进行套期保值,该行业将不得不将资本支出削减70%才能收支平衡。这在中期可能构成问题,因为页岩油资产一旦开始生产便会迅速枯竭,因而需要高额资本支出以维持产量及利润。
生产相关行业,如服务公司或中游公司,同样可能面临风险。前者将因费用减少及整体资本支出下降导致回报降低而变得脆弱,而后者则可能因其有利的税收待遇和稳定的现金流而备受青睐,即便原油价格波动剧烈。例如,就在几周前,Energy Transfer Equity曾试图收购Williams,以打造北美最大的石油(及天然气)管道网络之一。尽管此次收购未能成功,Energy Transfer Equity仍在积极推进这一收购。
无论是上游还是中游,从长期看,市场动力将促使效率最低、债务负担最重的企业被其他企业收购其资源,这预示着油价最终回升时将带来更多利润——即便大多数分析师并不预计油价会在短期内达到每桶80美元的水平。
本文与 GE Look Ahead合作发表。刊载并不意味着世界经济论坛认同其中观点。
想要紧跟The Agenda的最新动态, 请订阅我们的每周通讯。
作者:Charles Esser为GE Look Ahead撰稿。
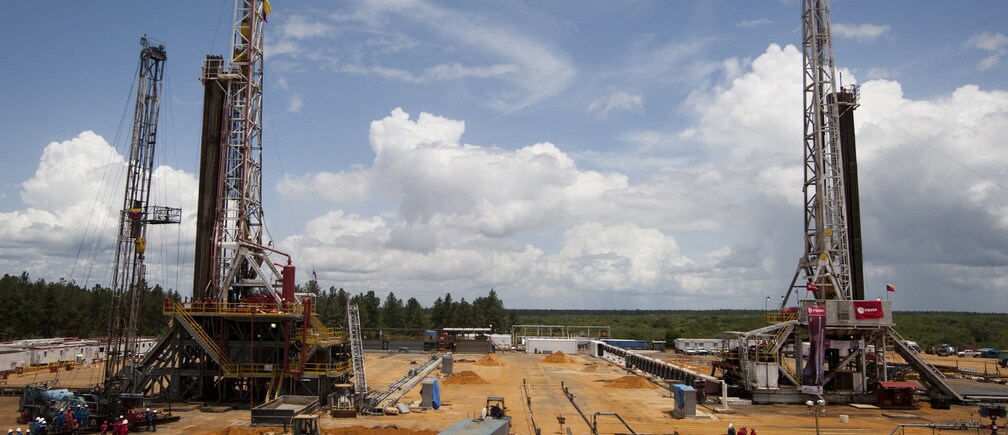
图片:员工在委内瑞拉国家石油公司PDVSA于莫里沙尔(Morichal)运营的油井钻机上作业。REUTERS/Carlos Garcia Rawlins


