油价下跌使非洲石油和天然气行业陷入困境,而监管不确定性、腐败以及政治和社会动荡的前景等因素,又加剧了这一局面。
这对那些最依赖该行业收入的经济体尤其构成负担,并可能带来深远的社会经济后果。
石油供应过剩自去年7月起持续存在,当时布伦特原油价格从每桶110美元以上暴跌至今年1月的每桶50美元以下,近几周供应过剩情况再度出现。
正如预期,油价下跌打击了北美天然气水力压裂热潮,成本较高的生产商相继停产倒闭。据油田服务公司贝克休斯(Baker Hughes)称,截至8月7日,美国在运营钻井平台数量较前12个月减少了1024座。目前美国钻井平台数量为884座。
非洲石油和天然气行业也无法免受全球供应过剩的影响。普华永道最近发布的《2015年非洲石油和天然气行业回顾》发现,受访者因价格下跌而遭受损失,并受到监管不确定性和腐败等问题的困扰。
但对该行业影响最大的仍是石油和天然气价格,超过70%的受访者表示,未来三年价格将影响其业务。
从2014年6月至今年6月,原油价格下跌约48%,天然气价格下跌约31%。
普华永道表示,近年来,非洲石油和天然气行业在该大陆的经济增长和发展中发挥了关键作用。
而维持该大陆的增长与发展,取决于各国将自然资源变现的能力。
石油收入也占许多非洲国家国内生产总值的很大一部分。2014年,非洲每日产原油820万桶,其中超过76%来自尼日利亚、阿尔及利亚、埃及和安哥拉。
普华永道表示,经济多元化程度不高的国家,例如刚果共和国、加蓬和安哥拉,受冲击将最为严重,并可能不得不采取紧缩措施并修订预算。
例如,非洲开发银行预计,安哥拉的经济增长将从2014年的4.5%放缓至2015年的3.8%。在普华永道报告的受访者中,所有来自安哥拉的受访者(该国石油占全部收入的70%)均将油价列为未来三年对业务影响最大的因素。
“安哥拉经济面临的风险不仅限于紧缩措施的实施。预算削减可能意味着政府无法支付公务员薪资,并减少社会服务供给。这可能会加剧社会不稳定的风险,”报告警告道。
天然气价格走低对天然气生产商造成了负面影响,尤其是那些计划在未来三至五年内将资产变现的东非新兴经济体。
立法
除资源价格波动外,非洲的石油和天然气参与者将监管不确定性视为未来几年影响其业务的最大障碍。
“道路和管道可以修建。本地成分可以管理。人才可以培训和培养。然而,清晰且具有吸引力的立法和监管,只能施加影响,”普华永道表示。
“没有这一点,企业宁愿直接离开,转而前往世界其他确实具备这一基本前提条件的地区开展业务……业务的几乎每个方面都伴随着不确定性。立法不能成为其中之一。”
然而,目前许多非洲国家的情况正是如此。超过80%的坦桑尼亚受访者将监管不确定性视为该行业面临的首要挑战。在尼日利亚、肯尼亚和安哥拉,超过50%的受访者认为它是在非洲扩展业务的重大障碍。
尽管53%的受访者表示,本地成分和监管政策对其项目投资决策没有影响(与往年调查结果相似),但因本地成分要求而不得不修改项目规格的公司数量有所增加,较2014年上升了5%。
在将监管不确定性列为石油和天然气行业发展五大担忧之一的受访者中,人数最多的是南非。
“由于立法者正努力通过对《矿产和石油资源开发法》(MPRDA)的修正案,南非投资又一年陷入停滞,”普华永道表示。
“企业已暂停支出,直至该法案明确下来。该法案包含一项新条款,规定国家在勘探和生产权中享有20%的无偿权益(free carry),另有一项不设上限的进一步参与条款,使国家能够以商定价格或根据产量分成协议额外收购最多80%的权益。”

南非的页岩气资源被认为位列全球最大的十个之中,该国正在重新调整其政策,以将自身定位为强大的能源参与者。除《矿产和石油资源开发法》(MPRDA)外,该政策还包括《天然气利用总体规划》和《竞争性供应商发展计划》。
“南非石油和天然气行业监管框架的不确定性,很大程度上源于政府与各政府部门之间职权不清且相互重叠,”普华永道表示。
“[在非洲]更严格的监管可以通过提供架构和清晰度来促进各国内部的增长,但总体而言,它们也可能抑制非洲的增长与发展。”
腐败
对腐败影响石油和天然气行业的担忧,仍位列受访者所指出的五大挑战之中。超过43%的受访者表示,欺诈和腐败将在未来三年对其业务产生严重影响。
“政府官员持续涉及遍及整个非洲大陆的多起欺诈活动。贿赂和采购欺诈仍是更广泛的能源、矿业和公用事业领域中最主要的经济犯罪类型之一,这一点在普华永道《2014年全球经济犯罪调查》中得到揭示。令人担忧的是,其中相当一部分属于系统性腐败和欺诈,”报告指出。
但普华永道表示,在这一方面似乎已有一些进展。例如,刚果民主共和国去年符合了采掘业透明度倡议(EITI)的要求。
“北非脆弱的政治局势持续影响产量水平,该地区石油产量再次同比下降约22%。仅利比亚就正处于内战之中,其产量下降了近50%,”普华永道报告称。
“尽管南苏丹持续存在叛乱,但与2013年相比,产量仍增长了略超60%”,不过,由于基础设施遭到破坏,产量仍与2013年以前的水平相去甚远。
行动主义、不稳定和政治事件在非洲石油和天然气行业的关注层级中位列第四。这是自普华永道五年前进行首次行业回顾以来的最高排名。
“尤其是来自南非、莫桑比克、尼日利亚和肯尼亚的受访者,预计社区/社会行动主义/不稳定以及不可阻挡的政治事件将对其业务产生重大影响,”报告称。
新兴的敏捷性
超过90%的受访者预计,未来三年油价将逐步上涨,并估计2015年油价将维持在60至70美元的区间,到2017年将达到80至90美元。
但该行业大多数人的项目建模,都基于油价高于每桶80美元的假设。而且,近期许多大型发现位于深水海域,这增加了采收的复杂性和成本。
过去12个月油价下跌,且预期复苏缓慢,在企业寻求削减成本之际,限制了勘探潜力。超过三分之二的受访者表示,未来三年他们将考虑某种程度的正式成本削减。其中,82%希望将成本降低10%或以上。
包括英国石油公司(BP)、壳牌和道达尔在内的生产商,已通过一系列措施削减资本支出,例如冻结薪酬、减少员工人数、推迟或放弃投资,甚至改变商业模式。
普华永道表示,削减成本往往是对低迷价格的本能反应,并警告企业不要在错误的领域削减开支,例如研发。
非洲石油和行业的严峻局面,确实为部分企业带来了机遇。
少数受访者表示,油价走低将促使勘探和开发增加,因为承包商和钻井平台的成本更低。
普华永道表示,这些较低成本正被纳入模型,用以评估新项目的商业可行性,这可能为未来几年的行业增长提供一个方向。
“从我们的互动中可以清楚看到,许多企业对其面临的挑战采取了不同的看法。如果它们希望进入非洲市场,这些挑战就被视为必须且能够应对的现实,”报告称。
“这段活动放缓的时期,为行业提供了一个契机,使其能够为大型项目的执行制定计划,同时制定战略,使其在新的非洲市场中更具未来竞争力。
“尽管行业处于脆弱状态,我们普华永道认为,在价格下行中生存得最好的参与者,将以拥有周密计划的敏捷运营主体形象脱颖而出。”
本文与 Mail & Guardian合作发表。刊登并不意味着世界经济论坛认同文中观点。
如需及时了解 Agenda,请 订阅我们的每周简报。
作者:Lisa Steyn,Mail & Guardian 商业记者。
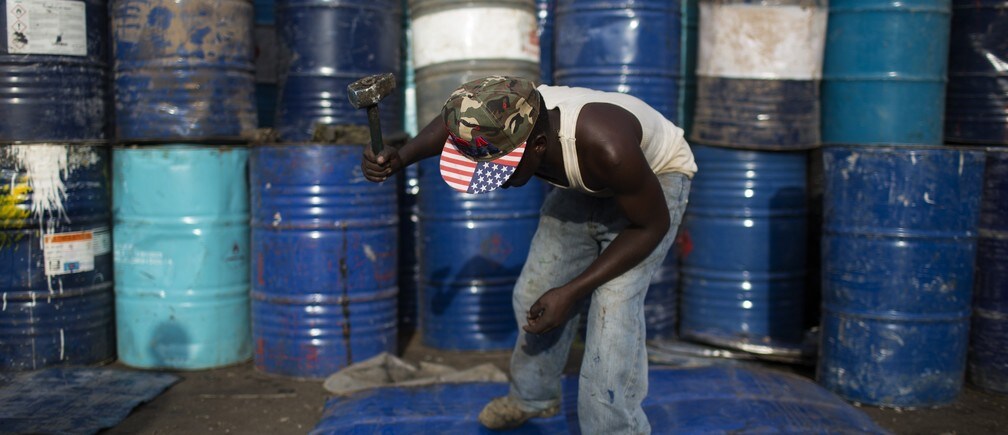
图片:一名男子在肯尼亚内罗毕的Kamukunji敲打一块由油桶切割而成、用作回收材料的金属板。REUTERS/Siegfried Modola