加快向清洁能源转型对于缓解气候风险和保障能源安全至关重要。
但创新型低碳能源项目往往难以获得稳定、价格可承受且保障充分的保险,这影响了它们吸引资金的能力。
保险公司可以采取三个步骤,强化承保能力,为可再生能源领域的创新提供保险保障并加以培育。
在今年早些时候袭击美国加利福尼亚州的毁灭性野火发生之前,日益严峻的可保性问题已经令全球的房主和企业主深感忧虑,这些问题涉及受气候影响的房产。
由政府设立的“最后保险人”,尽管设计存在缺陷,已在佛罗里达州和加利福尼亚州介入为美国房屋承保,而私营市场正在撤离这些地区。在意大利,一项新立法要求企业主投保气候风险保险,此举引发了争议。
全球变暖是天气相关财产损失增加的主要驱动因素。加快向清洁能源转型势在必行。但许多保险公司尚未能为创新型低碳能源项目提供稳定、具有成本效益且保障充分的保险。这一保险问题与易受气候影响的住宅保险所面临的挑战同样需要重视。
可再生能源保险市场的规模仍顽固地不足30%,仅为化石燃料保险市场的规模。据报道,AXIS Capital、Aviva和慕尼黑再保险是唯一的主要保险公司,其可再生能源直接保费收入超过化石燃料。缺乏具有成本效益且可在全球范围内获得的保险,可能会制约可再生能源投资,而可再生能源投资对能源安全和脱碳同样至关重要。
可再生能源承保并非仅仅是ESG的勾选练习。瑞士再保险研究院估计,如果各国落实其现有的可再生能源目标,相关投资将到2035年为能源行业带来额外保费2370亿美元,而2022年石油、天然气和煤炭保险所支付的保费为220亿美元。即使进展较为缓慢,潜在保费规模依然十分可观。
可再生能源承保还有助于降低高昂的气候相关风险所造成的损失。一项研究发现,估计的气候归因损失,涉及28家顶级财产和意外险保险公司,总额为106亿美元,接近这些保险公司在2023年所收取的113亿美元化石燃料相关保费。对于超过半数的这些公司而言,气候归因损失超过了化石燃料相关保费。
随着保险公司应对复杂的新兴风险,如何准确、快速地承保新兴可再生能源业务,应当成为保险行业自身增强韧性建设的基石。
为创新型可再生能源项目提供保险
保险公司可能担心,对于新技术和新工艺,其脆弱性和损失的历史数据稀少,再加上不确定的监管环境和不规则的气候模式,可能导致风险定价失当,并可能产生巨额理赔。
为缓解这些担忧,并以所需的速度和规模推动变革,保险公司必须立即采取三项行动:
1. 与低碳项目融资方接触
保险高管必须与资本结构各层级的融资方更密切地接触,了解政府及其他项目出资方的风险转移需求。
银行和项目融资方通常要求以保险作为放贷或投资的前提条件。即便其他资本已经到位,如果缺乏价格可承受或适当的保险保障,也可能有效阻碍那些风险超出投资者和债权人承受能力的项目的开发和实施。
保险公司必须主动与其他金融参与者——包括公共和私营——以及项目开发商接触,共同设计适当的保障方案。产出保证即确保投资者和运营方获得基本回报水平的做法,是此类产品创新的一个例子。
2. 运用实时数据分析
需要进行转变,即从依赖历史模式识别来为定价和承保决策提供依据,转向采用实时数据分析以及基于技术的风险评估。
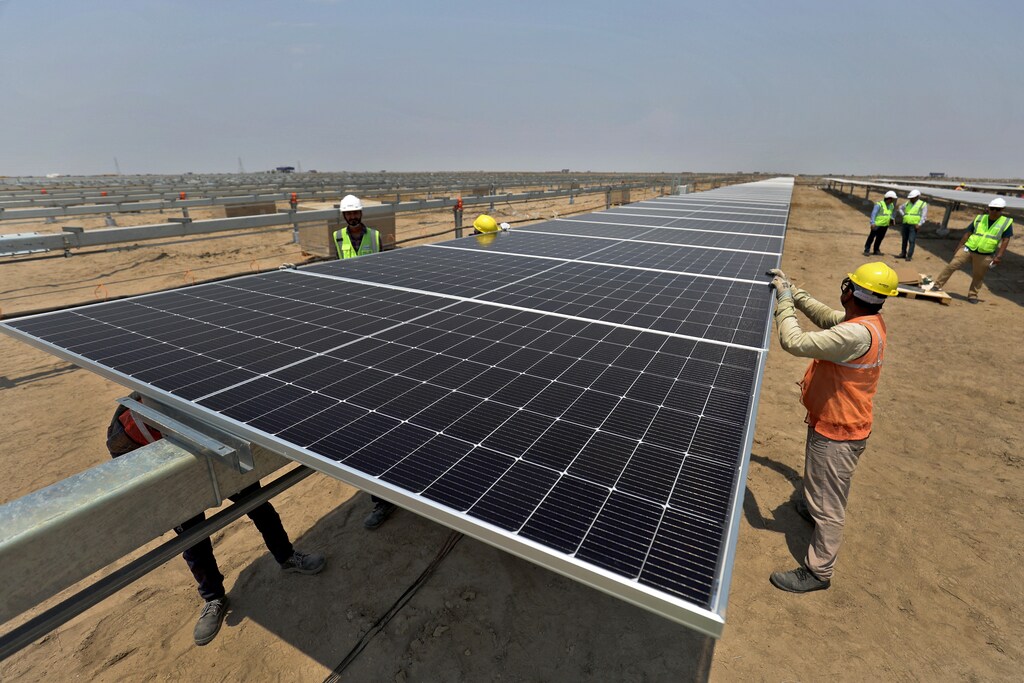
保险公司往往缺乏关于气候影响和地形特征的精确、特定地点数据。这一不足在农村和偏远地区尤为突出,而大规模太阳能项目通常选址于此,因为这些地区可提供大片空间。承保人还需要数据来评估部署在可再生能源场址上的各类技术的脆弱性——从太阳能光伏(PV)板到人工智能管理系统——以及政策和监管环境。
幸运的是,有多项技术可以支持此类风险评估。遥感应用有助于识别火灾、洪水和地面沉降等自然灾害风险。卫星图像可以评估和监测能源基础设施周边的植被生长情况,这对太阳能发电场和输电线路尤为重要。数字孪生——即可再生能源资产的虚拟复制品——可以对资产性能和状况进行持续监测。这有助于实现预测性维护,并降低计划外停电和设备故障的风险。

基于技术的风险评估在那些可再生能源应用潜力巨大、但全球保险公司经验较少的国家可能尤为有价值。例如,到2050年,太阳能光伏可能占中东国家电力供应的一半以上。但现有光伏技术可能易受影响,包括沙尘暴和极端高温在内的环境因素都可能对此产生影响,这些因素均可能损坏板件并降低发电能力。
了解这些因素对太阳能设施的影响,将有助于承保,并实现更稳健的风险缓解。这也有助于推动以保险为导向的设计和施工。
3. 将定性信息纳入承保
技术绝非万能的解决方案,因此保险公司应采取的第三个步骤是纳入更多定性信息,以用于承保决策。随着可再生能源技术和工艺——从固态电池到绿色氢气生产——不断演进,而具备评估采用这些创新项目能力的风险工程师又十分短缺,这一点变得尤为重要。采用最先进创新的项目带来了特殊挑战。
对于任何一种新能源技术或工艺,可能只有少数专业领域专家掌握尖端专业知识。获取并整合这些专业知识,将使保险公司能够更细致地把握创新型可再生能源项目的风险概况。
正如作家兼企业家约翰·埃尔金顿(John Elkington)所指出的,保险行业已通过承保化石燃料相关风险,扮演了“去野化者”的角色。如果保险公司能够准确、迅速地承保新兴可再生能源项目,该行业便可转变为“再野化者”,同时为保障能源供应和建设经济繁荣做出巨大贡献。




