用于生产铝的电力是碳排放的重要来源。
中国是铝生产的重要枢纽,政府和生产商已开始采取措施,增加绿色电力来源的使用,但仍需付出更多努力。
研究表明,如果中国各方利益相关者——政府、生产商、公用事业企业和创新者——携手合作,到2045年,可再生能源在铝生产电力供应中的占比有望超过50%。
对原铝电力供应脱碳,是该行业实现净零排放的关键。铝冶炼过程中使用的电力——冶炼是从矿石中提取金属的过程——占该行业碳排放的60%以上。
控制中国原铝生产的碳排放尤为重要。原铝直接由开采的矿石制成,而非使用回收材料或合金材料。中国生产和消费的原铝约占60%的全球市场份额。由于煤电占比较高,据最新数据显示,2005年至2019年期间,中国每生产一吨铝排放12.7吨碳,而全球平均水平为10.3吨。因此,中国原铝生产的电力供应脱碳至关重要。
中国能源政策如今倾向于推动脱碳
与许多国家一样,中国政府正运用政策推动工业脱碳,主要做法是提高高碳煤电的成本,并鼓励使用价格较低的低碳电网电力。
政府通过碳定价推高煤炭价格。据行业研究和埃森哲内部模型预计,到2025年,专用煤电——即为本地用户(通常是工业用户)生产的电力——成本将超过电网电力成本。届时,铝业企业也可能被纳入中国全国碳排放权交易市场。
此外,2025年后,专用煤电可能开始由可再生能源替代,前提是解决某些地域限制和间歇性挑战,且电网电价持续下降。与此同时,政府一直在鼓励铝业企业将生产转移至中国西南地区,以利用成本较低且可再生能源占比较高的电网电力。
如果该行业要为实现中国的2060年碳中和目标作出贡献,这些努力就必须持续下去。有鉴于此,世界经济论坛与埃森哲合作开展前瞻性分析,评估中国的脱碳路径,并了解实现2060年目标所需采取的行动。
这项分析指出,中国铝业生产商已通过以下四种方式推动电力供应脱碳:
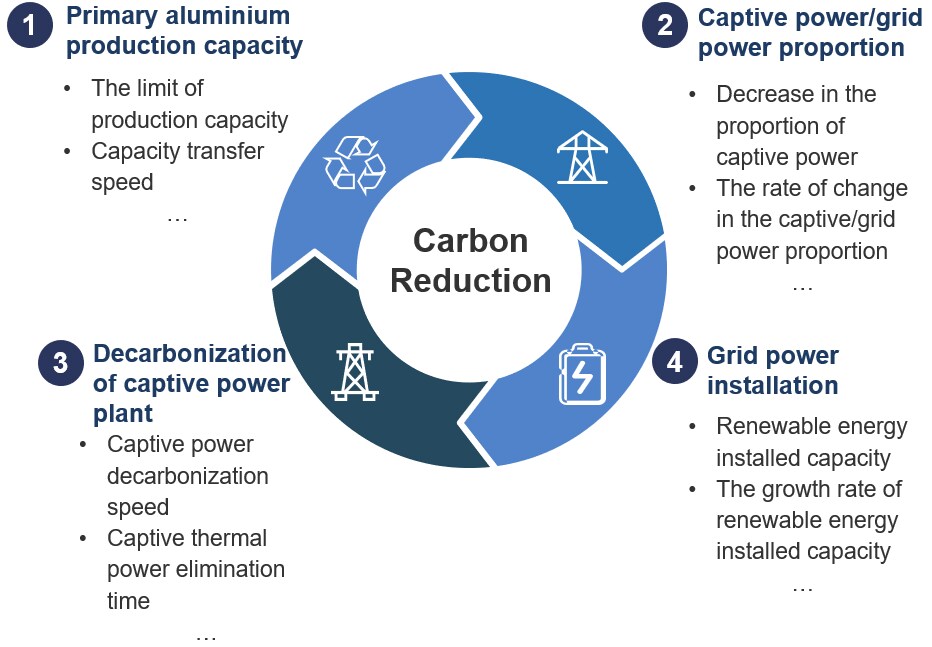
1)将原铝产能转移至可再生能源资源丰富的地区
原铝产能正转移至中国西南地区,当地水电资源丰富,且能源成本较低。预计2020年至2025年,每年将转移200万至300万吨原铝产能;到2060年,年转移量将降至9万至10万吨。云南可能承接最多的产能。
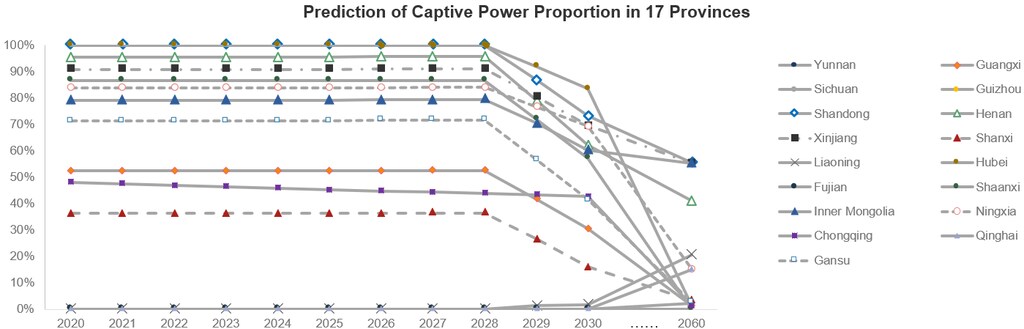
2)调整专用电力与电网电力的占比
我们估计,中国铝业专用电力的占比将从2020年的60%至70%降至2060年的20%。短期内,专用电力仍将占主导地位,但随着时间推移,将逐步由电网电力取代;少数省份可能继续保留专用燃煤电厂。
3)推动专用电厂脱碳
专用可再生能源电力技术正在研发中,中国铝业领域目前仅有少数试点项目。在2026年至2030年期间,中国专用燃煤电厂的总数将逐步减少;同期,专用可再生能源电力将开始引入并小规模使用。我们预计,2031年至2060年期间,专用燃煤电力将逐步退出,仅在少数省份保留。受地理条件和规模限制,专用可再生能源电力的应用仍将有限。
4)推动并网电厂脱碳
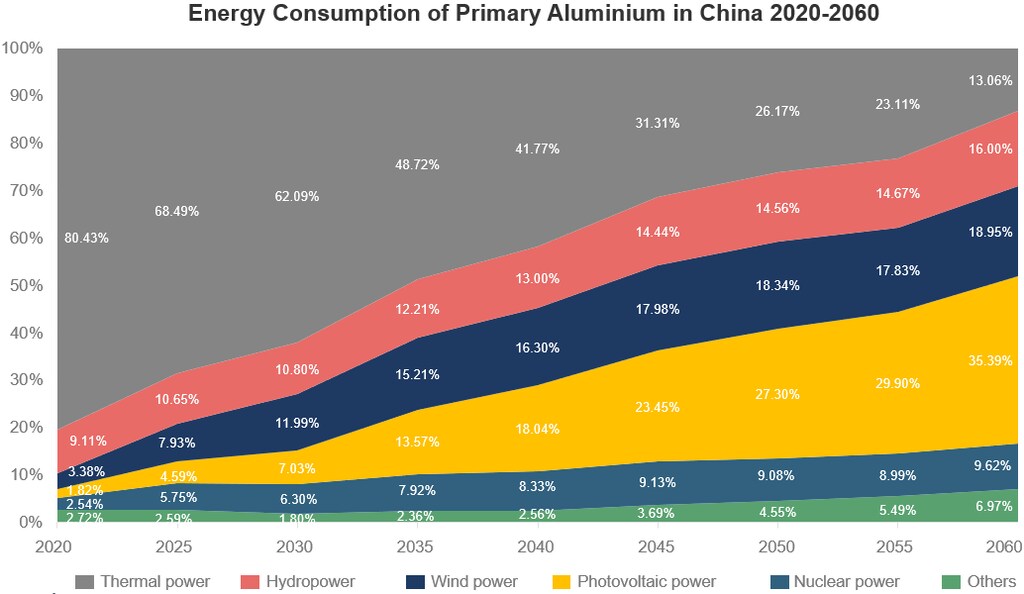
中国可再生能源和核电的装机容量预计将大幅增长,到2060年占能源总量的82.9%。水电、光伏和风电仍将是可再生能源发电的主要来源,而核电所占比例相对较小。
可再生能源的发展
综合运用上述四项措施,到2028年,中国铝业碳排放将达到峰值,每年5.06亿吨。2040年后,排放量将以年均2.4%的速度下降。我们的分析显示,到2045年,可再生能源将成为原铝生产的主要能源来源,其中光伏发电占比最大。
根据我们的分析,这一转型之旅才刚刚开始,将分为三个阶段:
2016年至2025年,由于价格低廉,铝业生产商仍普遍使用专用燃煤电力;专用可再生能源电力仍在开发中,仅有少数试点项目。电网电力成本略高于专用燃煤电力。
2026年至2030年,受政府政策影响,专用燃煤电力价格将逐步上涨;与此同时,专用可再生能源电力将开始小规模供应。电网电力价格将变得更具竞争力,政府也将鼓励企业使用可再生能源丰富的电网电力。
2031年至2060年,电网电力将在中国能源结构中占据主导地位。专用燃煤电厂将逐步退出,仅在部分省份保留。专用可再生能源电力将继续发展,但仍受地理条件限制。电网电力将成为中国原铝行业的主要能源来源。
脱碳之路
现在正是采取行动、助力中国铝业生产商成功脱碳的时候。为此,中国各方利益相关者都需要行动起来,包括政府、铝业生产商、公用事业企业和创新者。
中国政府需要控制全国铝总产能,强化碳排放权交易市场,并鼓励使用可再生能源电力。铝业生产商必须淘汰落后产能,关闭不合规的专用电厂,并探索使用可再生能源电力。公用事业企业必须努力保障可再生能源电力供应,并探索跨省绿色电力交易方式,帮助企业脱碳。致力于探索可再生能源储能和输电技术的创新型科技企业应与行业合作,提高可再生能源发电的可持续性和稳定性。
中国铝业在全球市场占据主导地位,这意味着其生产商肩负着减少碳排放的重大责任。我们的预测显示,发展前景令人期待:到2045年,可再生能源可能占原铝生产电力供应的50%以上。




