对于经济进步而言,可靠的电力供应至关重要。在非洲,电力供应不足严重损害了区域一体化、生产力和竞争力。以停电的影响为例。在过去二十年里,停电使撒哈拉以南非洲39个国家的实际人均GDP年增长率损失了最高相当于2个百分点。
非洲资金匮乏的电力行业存在结构性问题,这一点早已得到广泛记录。但关键在于细节,而这些细节正显现出日益扩大的次区域差距。以北非为例,该地区大量使用化石燃料,加之其地缘战略位置,使其能够以相对较低的成本供应电力,加强能源互联,并满足每年增长高达8%的电力需求。
撒哈拉以南非洲的48个国家则并非如此。这些国家的累计发电装机容量估计为80 GW(若不包括南非则不足40 GW),远远不够。当地平均电气化率低于30%(而全球平均水平为82%),近6亿人和1000万家中小企业因此实际上无法获得电力。
如果不解决这一重大缺口,情况几乎肯定会进一步恶化:人口增长和非洲中产阶级逐步壮大,将要求非洲大陆到2030年新增至少250 GW发电装机容量,以满足电力需求。摆脱这一电力短缺困境并非无路可走,但需要付出巨大努力。
合理定价将是关键。在非洲大陆,集中式发电往往成本高昂;2013年,撒哈拉以南非洲的平均发电成本为每MWh 180美元,几乎是其他发展中地区的两倍。要以具成本效益的方式连接用户,需要采用更好的定价方法,并改进电力输送和配电系统。(损耗率最高可达46%。)这还需要加强行业规划能力、扩大区域电力贸易,并提高公用事业公司的成本回收率——2011年,非洲大陆的平均水平低于60%。
非洲的可再生能源潜力也是解决方案的重要组成部分。该地区拥有全球10%的经济可开发水资源储量,但其150 GW水电潜力中仅有17%已投入使用,增长空间仍然很大。这可能使刚果民主共和国、埃塞俄比亚和几内亚等国成为水电出口国,为多达16个国家满足一半的电力需求——前提是能够建立适当的区域电力贸易机制。
此外, 太阳能光伏(PV)价格迅速下降 ,使PV项目能够以极具成本效益的方式为离网地区提供能源,尤其适用于 偏远农村地区 ,这些地区难以接入中央电网,或接入成本高昂。麦肯锡去年2月发布的一份报告指出,撒哈拉以南非洲的太阳能潜力总计可能高达11TW。
非洲大陆分布式电力的潜力已受到关注,SolarCity、Solar First和GE等公司正在进入市场。作为对美国“电力非洲”倡议的贡献之一,GE宣布计划安装5 GW分布式电力装机容量(主要为柴油或天然气发电),为尼日利亚、加纳、肯尼亚和坦桑尼亚的工业用电需求供电。GE还与美国非洲发展基金会合作,启动了一项280万美元的开放式创新挑战,旨在为包括农业在内的生产部门开发可再生能源解决方案。该开放挑战目前已进入第三轮。
非洲各国政府正积极投资建设发电能力:2012年,非洲大陆共有800个基础设施项目在实施,其中超过三分之一专用于电力基础设施。但未来十年每年需要400亿美元,因此仍有必要与外国投资者建立合作伙伴关系。
这类投资者已相当活跃:2013年,电力、天然气和水务领域的新建项目投资超过117亿美元,接近2012年水平的两倍。在这方面值得关注的一项举措是美国《2014年非洲电气化法案》,该法案将允许美国提供政府担保,以支持并促进对非洲能源基础设施的私人投资。(撰写本文时,该法案尚未由第114届国会通过成为法律。)据美国国际开发署时任署长拉吉夫·沙阿称,这种做法有望提高美国政府在“电力非洲”倡议中承诺投入的70亿美元的撬动能力。
加大投资、降低可再生能源成本以及创新合作伙伴关系都是利好消息,但要实现改变,仍需在当地推进改革。如果改革成功,为该地区供电并赋能的新机遇或许就在眼前。
本文与 GE Look Ahead合作发布。本文的发布并不代表世界经济论坛认可其中的观点。
了解最新议程动态, 订阅我们的每周通讯。
作者:Ricardo Falcon为GE Look Ahead撰稿。
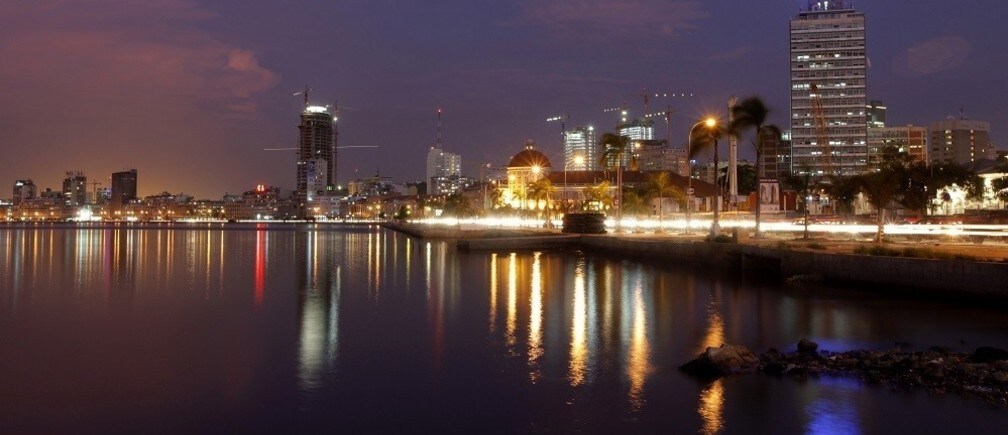
图片:暮色降临安哥拉首都罗安达。路透社/Mike Hutchings