2022年欧洲热泵销量增长38%,油气价格上涨之际,运行成本成为促使消费者转用热泵的重要动力。
热泵市场发展较为滞后的国家增速更快,包括德国、波兰和荷兰。
热泵普及率最高的地区是气候最寒冷的国家——芬兰、挪威、瑞典和爱沙尼亚。
公共政策的变化,例如欧盟可再生能源指令,也在为安装热泵提供激励。
热泵被广泛视为供暖脱碳最重要的技术。包括国际能源署和麦肯锡在内的机构认为,迈向净零排放的过程中,热泵未来将满足我们大部分的供暖需求。
直到不久前,热泵销量仍难以起步,但如今情况正迅速改变。我们此前在Carbon Brief的一篇客座文章中报道,增长达到两位数,发生在2021年。
此后,俄罗斯入侵乌克兰、由此引发的能源危机及相关的政策干预进一步推动了欧洲热泵安装量,创下前所未有的新高。
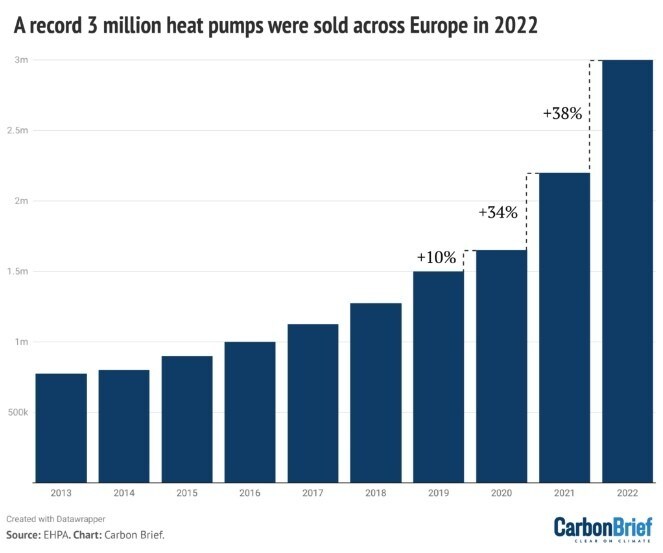
2022年,欧洲热泵销量首次达到300万台,较上一年增加80万台(38%),自2019年以来翻了一番。波兰、捷克和比利时的销量在一年内翻番。
一个主要驱动因素是成本:天然气和石油价格在2022年飙升。尽管许多国家的电价也大幅上涨,运行成本仍使热泵更具优势。
随着更多政策变化可能继续支持热泵推广,我们来看看热泵目前在欧洲的普及情况及未来潜力。
市场扩大
初步数据显示,2022年欧洲安装了300万台热泵,同比增长38%。此前,2021年增幅为34%,也远高于过去每年约10%的常态。下图展示了这一加速趋势。
在欧洲总量之中,各国热泵市场可分为三类:成熟型、新兴型和沉寂型热泵市场。
欧洲的成熟市场包括北欧国家、瑞士和法国。这些地方长期以来大量安装热泵,年增长率往往较低。
新兴市场国家近期开始大规模快速增长,包括德国、波兰和荷兰。沉寂型热泵市场包括爱尔兰(2022年没有可用数据)、葡萄牙和英国。
2022年最值得注意的是,成熟市场和新兴市场板块均快速增长,而英国等沉寂市场也显现出复苏迹象。
下图展示了部分欧洲国家2021年(浅蓝圆点)和2022年(深蓝色)的热泵销量。每个条形末端标出了这两年销量的增幅。
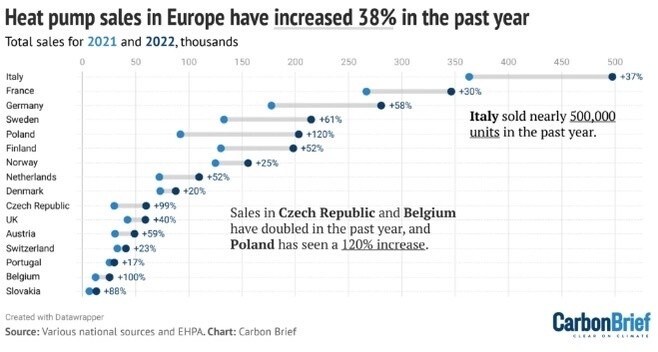
即便是市场非常成熟的芬兰,2022年热泵销量也增长了50%。芬兰政府为替换燃油供暖设备提供最高4,000欧元的补助。
同样,挪威已拥有全球最高的热泵普及率。如今约三分之二的家庭使用这项技术,几乎所有新供暖系统都采用热泵。然而,挪威2022年热泵销量仍增长了25%。
瑞士长期以来一直安装热泵,市场也十分成熟,但2022年销量同样增长了23%。该国2022年售出的供暖系统中,三分之二是热泵。为使清洁供暖技术获得公平竞争环境,瑞士于2008年对供暖燃料征收碳税,目前税率约为每吨二氧化碳(CO2)120欧元。此外,各州还负责实施联邦补助计划。
瑞典的热泵市场也已成熟,2022年仍录得令人瞩目的61%的增长。瑞典的碳税自20世纪90年代起实施,2021年达到每吨二氧化碳115欧元,一直是推动其热泵市场发展的主要动力。

销量翻番
2022年,欧洲成熟且已站稳脚跟的市场销量增长出人意料地强劲,而增幅最快的则是新兴热泵市场。
在比利时、捷克和波兰这三个欧洲国家,热泵市场在短短一年内大致翻了一番。
长期以来,波兰在气候政策方面一直被视为落后者。然而,该国供暖市场正在迅速变化,如今近三分之一的新供暖系统采用热泵。
此外,波兰热泵销量增长了一倍以上,2022年同比增长120%,这可能是该技术有史以来最快的增速。
作为参照,按热泵销量增量计算,波兰2022年的增幅也位居第二,仅次于意大利,并超过了法国、德国和瑞典等热泵市场更成熟的大型经济体。
2018年,波兰改革了清洁空气计划,加大了对热泵的支持。与此同时,随着化石燃料价格上涨、替代方案成本上升,热泵运行成本在经济上变得更具吸引力。
比利时是2022年另一个增长显著的国家。该国热泵市场长期落后,安装率在欧洲处于较低水平。然而,2022年市场规模翻了一番,新增销量约1.3万台。同年,捷克热泵市场销量增至6万台,高于2021年的3万台。
其他地区,斯洛伐克2022年创下88%的增长纪录。据斯洛伐克制冷、空调与热泵协会主席弗拉基米尔·奥罗夫尼茨基(Vladimir Orovnický)称,这主要是出于能源安全方面的考虑,而非政府政策推动。尽管如此,该国的绿色住宅计划仍继续为热泵提供最高3,400欧元的补助。
世界经济论坛如何推动向清洁能源转型?
能源与材料中心汇聚各方领导者,共同理解正在重塑能源、材料和工业体系的复杂转型。中心提供平台,探讨能源安全、可负担性与可持续性如何相互交织。
中心通过跨价值链和跨地区合作,推动各方共同制定发展路径,帮助合作伙伴围绕实际解决方案协调行动,实现安全、低碳且公平的转型。
在德国,欧洲最大的供暖系统市场之一,热泵销量在2022年创纪录地增长53%。一个重要推动因素是当局宣布,所有新安装的供暖系统从2024年1月1日起必须至少使用65%的可再生能源,比原计划提前两年。油气价格上涨可能也促成了销量增长。
2021年,德国开始对用于供暖的天然气和石油征收碳价,碳价将从目前的每吨二氧化碳30欧元升至2025年的45欧元。这可能会进一步推动热泵增长。
最后,法国历来是欧洲最大的市场之一,2022年空气源热泵(空气-水)销量创下新纪录。这类设备销量增长了30%,达到约34.6万台,高于2021年的26.7万台。
相应地,2022年法国化石燃料锅炉市场大幅下滑,燃气和燃油冷凝锅炉销量下降了30%。法国为安装热泵提供丰厚补助,低收入家庭可获得更高金额的补助。
寒冷气候
除了关注2022年的增长率,销量的地理分布也值得关注。热泵转型并非只发生在较温暖的国家。恰恰相反,热泵普及率最高的地区是气候最寒冷的国家
在欧洲,2022年每千户家庭热泵安装量最高的四个国家是芬兰、挪威、瑞典和爱沙尼亚。这四个国家的冬季也最为寒冷,如下图所示(纵轴和深蓝色阴影)。
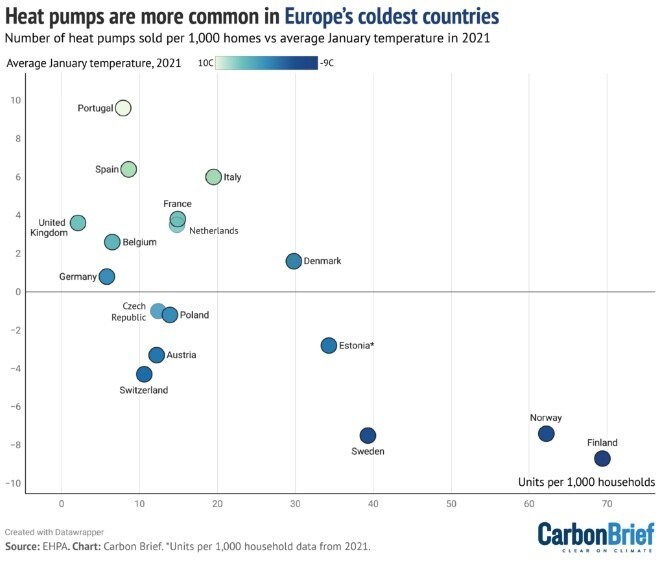
证据驳斥了常听到的一种说法,即热泵在寒冷气候下无法运行。气温最低时,热泵效率虽会下降,但性能不会大幅衰减。
德国的实地测试数据显示,室外温度为-3.6C时,空气源热泵(空气-水)每消耗一单位电力仍能产生两单位以上的热量。(从技术角度说,其平均“性能系数”(COP)为2.3。)即使气温低于-10C,热泵的COP仍为1.6。同样,在芬兰,对空气源热泵(空气-空气)系统的测试显示,不同制造商的产品在-10C时COP为3,在-20C时为2。
热泵发展展望
化石燃料价格高企,改变了热泵的经济性,通常使热泵的运行成本低于燃气或燃油供暖。虽然油气价格已从去年的历史高位回落,但未来几年不太可能恢复到过去的低价水平。
与此同时,欧盟的排放交易体系(EUETS)预计将于2027年起对供暖燃料的碳排放定价,这将进一步提升热泵的经济优势。
一些国家已宣布淘汰化石燃料供暖的时间表,但具体如何落实仍有待观察。欧盟委员会也提及可能在2029年前停止销售化石燃料供暖系统;若这一计划获采纳,欧盟成员国或将进一步转向热泵。
目前,美国和英国正在讨论新的政策工具,例如清洁供热标准,可能要求安装一定数量的清洁供暖系统。除了现有政策和法规,这类清洁供热标准也可能在未来几年推动欧洲热泵市场扩张。
最后,改革欧盟可再生能源指令(RED)也可能激励各国部署热泵。该指令为扩大可再生能源供暖和制冷的使用设定了目标,但现行版本助长对可再生能源在建筑中的低效利用。
这会激励人们使用效率较低的技术,例如生物质锅炉,而且未考虑将电力用于供暖和制冷。欧洲议会和理事会目前正在审议对《可再生能源指令》(RED)的修订,其中可能会考虑将热泵运行所用的电力计入目标。若获采纳,这可能进一步推动热泵的应用,各国可借此提高供暖和制冷领域的可再生能源占比。




