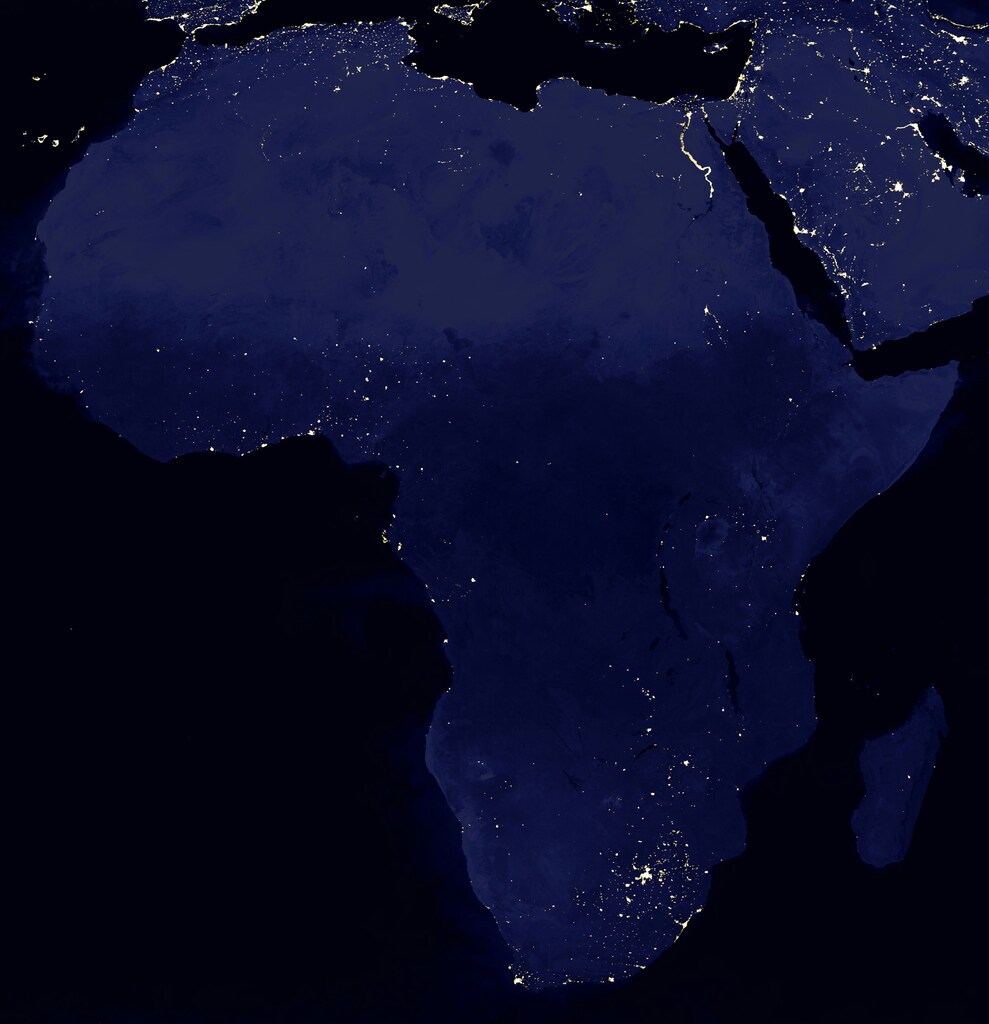
非洲拥有全球60%的优质太阳能资源,却吸引不到全球清洁能源投资的3%;仍有超过6亿人无法获得可靠电力。
大多数非洲国家的国家电网彼此孤立,规模小、成本高,供电不均。区域能源互联是释放效率、提升可负担性并推动可再生能源发展的关键。
非洲已制定覆盖全大陆的互联路线图,但能否成功取决于协调行动和投资者信心。
非洲大陆能源潜力丰富。从阳光充沛的萨赫勒平原到中部非洲奔腾的大河,这片大陆蕴藏着丰富的可再生和非可再生能源储量。全球60%的“优质太阳能资源”位于非洲大陆。
然而,非洲获得的全球清洁能源投资不到3%,而且超过6亿非洲人仍无法获得可靠电力。
非洲电力系统的碎片化现状
非洲大陆的国家电网往往规模小、资金不足且维护不善。巴西国内输电网络的线路总长度超过非洲38个国家输电网线路总长度之和。
尽管非洲大陆的发电能力正在迅速增长,但输送电力所需的输电和配电网络却发展滞后。
此外,大多数非洲国家运营着彼此孤立的国家电网,每张电网都旨在满足本国需求。与邻国的电网连接十分少见,造成了能源格局碎片化。
这种碎片化带来了若干挑战:
电力分配不均:一些国家,如埃塞俄比亚和刚果民主共和国,发电量超过自身消耗能力。另一些国家,如南苏丹和利比里亚,则频繁停电。
电价高昂:小型国家电网缺乏规模经济效益,导致发电和配电成本更高。
大型可再生能源项目的可行性有限:由于无法出口剩余电力,各国对投资大型太阳能电站或水电大坝心存顾虑。
非洲缺乏电力互联,也意味着各国无法享受能源贸易可能带来的发展和经济效益。
区域互联:变革的关键
区域能源互联——将各国电网连接起来,形成覆盖全大陆的电力网络——可为非洲带来变革性益处。
通过互联国家电网,非洲国家可以像交易商品和服务一样相互买卖电力,在需求高峰或停电期间共享电力,从而增强能源安全,减少对高成本应急方案的依赖。
规模更大的区域市场还能实现规模经济,推动批量采购、基础设施共享和更高效的资源配置,最终降低公用事业企业和消费者的成本。
进入更广阔的市场也会促进可再生能源项目投资,因为太阳能、风能或水力发电的剩余电力可以跨境交易。这种互联有助于经济增长和工业化,提供可靠、可负担的电力,推动制造业发展、创造就业并促进数字创新。
近几十年来,这方面取得了显著进展,五个区域电力池相继成立。南部非洲电力池、西非电力池、东非电力池、中非电力池和北非电力池均改善了跨境电力获取和贸易。

尽管这些举措的发展和运营阶段各不相同,但它们正为未来集中化的互联计划铺平道路;该计划将整合全大陆的电力系统,实现跨区域的无缝能源交换。
非洲联盟(AU)提出了建立覆盖全大陆互联电力系统的愿景,即非洲单一电力市场。该市场将服务于55个国家的13亿人口,并成为全球最大的电力市场。
近年来,大陆电力系统总体规划(CMP)提供了亟需的战略框架,旨在将非洲五个区域电力池整合为一个统一、坚韧且可扩展的电力网络,为真正互联的能源未来奠定基础。
预计到2040年,能源需求将增至三倍。要以可持续方式满足非洲的能源需求,必须将这一愿景变为现实。这正是近期发布的非洲跨境互联十年基础设施投资计划(TYIIP)发挥作用之处。
该计划由非洲联盟发展署——非洲发展新伙伴关系协调制定,属于二十国集团能源转型工作组优先事项3,列出了拟于2026年至2036年实施的一系列区域输电项目。
该计划分十年分阶段实施,并与各电力池合作制定,体现了非洲建设真正一体化大陆电网的承诺。
一个大陆,一张电网
非洲正处于关键时刻。投资非洲,意味着把握全球可再生能源潜力的60%以及2.5万亿美元的基础设施机遇,推动全球可持续增长。欧洲以及近来东南亚国家联盟(ASEAN)的区域电网互联经验,可为非洲提供有益借鉴。
随着CMP愿景和TYIIP相继出台,非洲大陆已拥有迈向统一、坚韧、可持续能源未来的清晰路径。如今还缺少什么?
未来将承载电网基础设施项目的各国必须协调行动,营造有利环境,提高投资者对项目可预测性的信心。除了政治承诺,风险缓释仍至关重要。
合作实例显示,银行、开发性金融机构和多边机构之间的合作有助于降低交易对手风险、改善贷款条件,并已取得成效。
采用廊道模式,从项目组合角度统筹项目开发,也比孤立地筹备单个项目更具可扩展性,能形成协同效应,并呈现更具吸引力的风险特征。
最后,在至关重要的项目识别这第一步之后,提升市场对这些项目的认知度、提高其知名度,将是吸引投资者关注的关键。
为支持这项工作,世界经济论坛将与非洲主要利益相关方合作,举办一系列对话,展示TYIIP确定的、需要投资以推动非洲大陆能源转型的最大型输电和发电项目。
这些市场调研会议将汇聚100多名投资者、能源领域领导者和多边开发银行,为探讨降低风险的解决方案以及增强项目可融资性的结构设计最佳实践提供独特机会。




