重建乌克兰需要大量钢材,这些钢材应在当地生产,以促进经济复苏。
向乌克兰绿色钢铁转型投资620亿美元,带来的经济增长几乎可达同等规模煤炭生产投资的两倍。
关键条件包括获得资本、制定明确的气候政策以及建立区域贸易联系。
重建乌克兰饱受摧残的钢铁产业——该产业在战前每年生产2200万吨(Mt)钢材——为乌克兰提供了绝佳机会,可在敌对行动结束后借助低排放钢铁生产带来的显著经济效益。
一份路线图已制定完成,旨在到2050年将乌克兰钢铁产业重建为接近零排放的产业。工业脱碳路径以乌克兰最终加入欧盟为前提。因此,乌克兰钢铁业脱碳势在必行。乌克兰钢铁生产商将受欧盟绿色协议约束,须在2030年前实现近零排放钢铁(也称绿色钢铁)目标,并由此开放进入关键绿色出口市场的渠道。
乌克兰强大的绿色钢铁产业将对整个经济产生连锁效应,例如加强供应链联系。2021年,乌克兰基础金属行业每获得1美元投资,经济其他领域就会额外产生3.28美元。我们在新论文《清洁能源转型中的钢铁供应链技术经济优化:乌克兰战后案例研究》中,《清洁能源转型中的钢铁供应链技术经济优化:乌克兰战后案例研究》首次量化指出,到2050年,绿色钢铁发展路径可创造高达4150亿美元的增加值(GVA),比传统煤基炼钢多创造1640亿美元增加值。
以可再生能源取代煤炭,作为钢铁厂炉窑的主要热源,将使乌克兰钢铁产业的重心从东部地区大幅转向西部和南部,并加快经济增长。拟建的新绿色钢铁厂将选址于(i)通往西部的跨境铁路口岸和通往南部的黑海港口附近,以及(ii)太阳能和风能资源条件最佳的地点。
这将大幅增加对陆路和海上运输服务的需求,使运输路线转向西欧/欧盟市场;同时也会带来新的需求,包括生产绿色氢(H2)和绿色氨(NH3)作为脱碳燃料,以及炼钢所需的更高品位铁矿石和金属废料投入。绿色钢铁还将带动对特定铁合金、化学品和非金属矿物(例如石墨电极)等中间投入品的新需求。
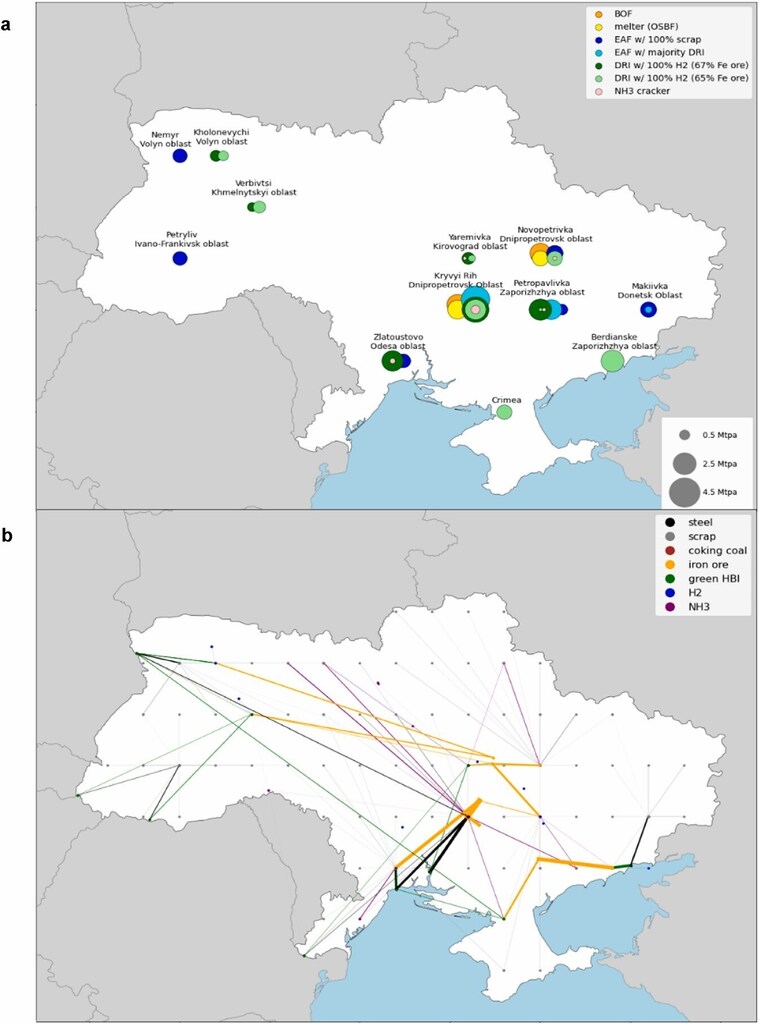
乌克兰需要在20年内投资620亿美元,才能全面恢复钢铁生产。该笔资金将用于可再生能源基础设施(459亿美元)、能源储存(66亿美元)以及炼铁和炼钢炉窑(95亿美元),此外还需资金恢复和升级配套运输系统。
世界银行最新的分析世界银行估算,乌克兰战后恢复与重建需求为4860亿美元。相比之下,乌克兰绿色钢铁投资需求相当于该国前10年战后重建总需求的6%。值得肯定的是,国内各方(包括乌克兰最大的钢铁生产商Metinvest和ArcelorMittal)近期承诺近期承诺投入350亿美元,支持截至2035年的中期绿色钢铁转型战略,这意味着尚需筹集的资金将大幅减少。
获得资本、制定明确的气候政策以及建立牢固的区域贸易联系,也是成功重振乌克兰铁和钢产业不可或缺的条件。
该国曾是全球第14大钢铁生产国,2021年粗钢产量为2140万吨(Mt)。但其战前钢铁产业也是全球污染最严重的产业之一。2020年,乌克兰钢铁产业排放了4800万吨二氧化碳,占该国二氧化碳总排放量的15%。在全球范围内,钢铁生产的二氧化碳排放量超过任何其他制造业和建筑业,约占全球排放总量的8%,即每年26亿吨二氧化碳,约为国际航空业排放量的八倍。

然而,我们的研究表明,乌克兰有望为近零排放钢铁产业提供理想蓝图。该国显然具备发展所需清洁能源基础设施的潜力,包括稳定供应可再生能源,以及利用可再生能源生产绿色氢。乌克兰还拥有丰富的铁矿石储量,这是使用原生材料炼钢所需的主要原料;其地理位置也便于进入欧洲市场。
乌克兰铁和钢生产设施遭到大规模摧毁,这一严峻局面也带来了重建繁荣产业、摆脱化石燃料依赖的难得机遇。乌克兰完全有条件向欧洲绿色钢铁市场供货,为整个价值链创造就业,并为经济带来远超初始投资的回报。
世界经济论坛如何推动清洁能源转型?
能源与材料中心汇聚各方领导者,共同理解正在重塑能源、材料和工业体系的复杂转型。该中心提供交流平台,探讨能源安全、可负担性与可持续性如何相互交织。
通过价值链和地区间的合作,该中心推动形成共同路径,帮助合作伙伴围绕切实可行的解决方案达成一致,实现安全、低碳且公平的转型。
这项研究不只是一项可行性研究,更是对钢铁生产商、投资者和政界人士发出的行动呼吁,敦促各方确保战后重建得更好。
投资推动乌克兰绿色钢铁复苏并非慈善之举。绿色钢铁将成为推动乌克兰战后发展的可持续增长引擎,带来的经济增长几乎是传统煤基钢铁的两倍。这意味着所有乌克兰人都将获得更多收入,享有更高生活水平。




